


国家税务总局2020年9号公告对废弃物专业化处理适用税率问题进行明确。

政策解读
《国家税务总局关于明确二手车经销等若干增值税征管问题的公告》(2020年9号公告)第2条规定,纳税人受托对垃圾、污泥、污水、废气等废弃物进行专业化处理,即运用填埋、焚烧、净化、制肥等方式,对废弃物进行减量化、资源化和无害化处理处置,按照以下规定适用增值税税率:
01 /
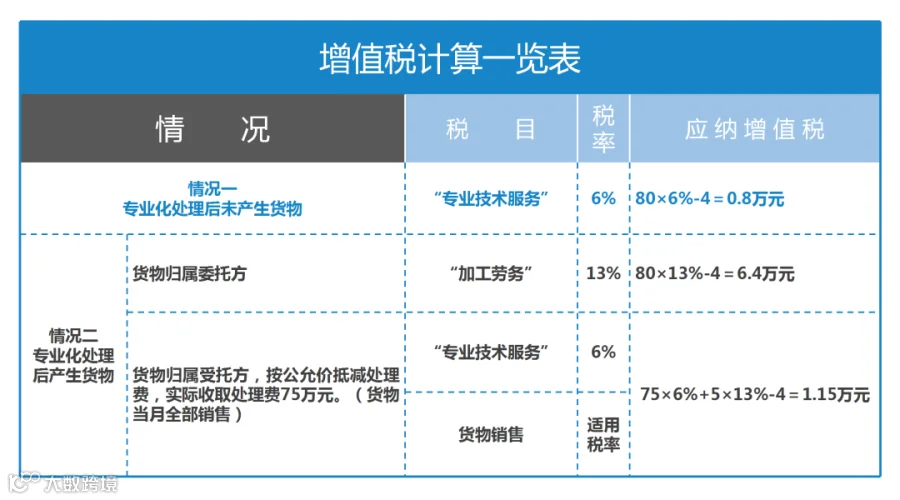
采取填埋、焚烧等方式进行专业化处理后未产生货物的,受托方属于提供《销售服务、无形资产、不动产注释》(财税〔2016〕36号文件印发)“现代服务”中的“专业技术服务”,其收取的处理费用适用6%的增值税税率;
02 /
专业化处理后产生货物,且货物归属委托方的,受托方属于提供“加工劳务”,其收取的处理费用适用13%的增值税税率。
03 /
专业化处理后产生货物,且货物归属受托方的,受托方属于提供“专业技术服务”,其收取的处理费用适用6%的增值税税率,受托方将产生的货物用于销售时,适用货物的增值税税率。
一张图看懂税率!

(点击查看大图)
案例解析


2020年5月A企业接受B企业委托处理垃圾,当月处理费收入不含税价80万元,当月取得原材料、水、电等符合抵扣的进项税额4万元,情况一:处理后未产生货物;情况二:处理后产生货物价值5万元(货物适用13%税率),企业双方约定,货物归属受托方,企业实际收到处置费不含税价75万元,企业卖出货物不含税价5万元。

关于我们
中税网天运大连税务师事务所,原名建元税务师事务所,是经大连税务师管理中心审核,报请国家税务总局批准成立的涉税专业服务机构。本所具备5A级税务师事务所和证券期货审计资质,凭借对税收法规的深入研究,丰富的实际运作经验以及与各级税务机关的良好业务关系,能够帮助纳税人预防、化解税务风险,控制税务成本,合理合法节税,确保出具的各种纳税方案的有效性和可操作性,为客户创造来源于税务和财务管理方面的价值,为纳税人带来实实在在的效益。
核心业务:税务咨询、税收筹划、纳税风险审计、会计报表审计、财税实务培训、高新技术企业申请认定、企业上市IPO挂牌前期财税辅导、企业投融资尽职调查等。

看完不要忘记点击右上角分享给你的小伙伴们呦~
欢迎关注中税网天运财税智汇微信平台:
taxdalian
咨询热线:0411-84542601
更多财税专业服务请登录:
www.taxchina.com
我们的宗旨:
立足财税法规,捍卫企业利益
我们的使命:
为企业创造来自税收方面的价值
我们的价值,来自于为客户创造的价值
专业,细致,高效,认真