



又一虚开发票被稽查!
资金流与发票流不匹配

国家税务总局福州市税务局第二稽查局
税务处理决定书
榕税二稽处〔2020〕320号
划重点!!!
1、走逃失联
你公司为国家税务总局福州市晋安区税务局来函协查涉案企业,已走逃失联。所属管征局已于2018年6月21日将该公司认定为非正常户,检查人员取得你公司管征局2019年8月7日开具的《走逃(失联)证明》,于2020年1月9日在国家税务总局福州市税务局官方网站公告送达《税务检查通知书》,现已期满送达。
2、银行账号资金往来与往来发票金额不匹配
经查询,你公司在金三系统登记有银行账号信息,经查询该公司开户银行账号:中国建设银行股份有限公司福州城南支行35050188380000000031,上述账户记录中,铁牛之友公司分别向福建闽捷物流有限公司、闽清兴顺物流有限公司收取售油款项32659元、710202元,向上述两公司开具增值税专用发票价税合计807037元、484083元,资金往来存在不匹配关系。
3、经查询,定性为虚开发票
(1)增值税专用发票23份,发票金额1513014元,税额257212.40元,价税合计1770226元定性为无货虚开增值税专用发票;
(2)增值税普通发票36份,发票金额314538.70元,税额13934.16元,价税合计328472.9元定性为无货虚开增值税普通发票。
税局明确了!
资金流与发票流可以不一致!
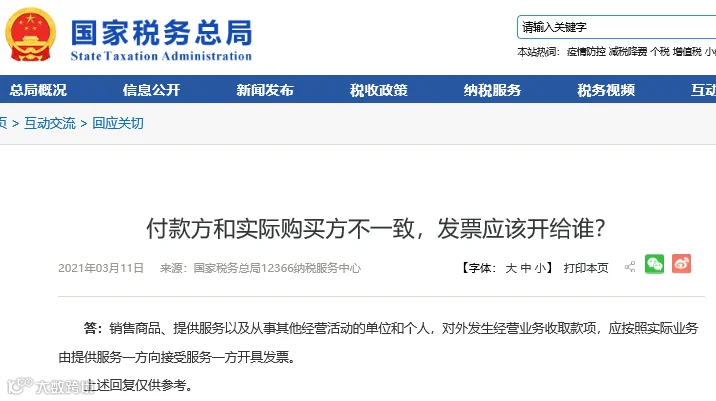
问:付款方和实际购买方不一致,发票开给谁?
答:销售商品、提供服务以及从事其他经营活动的单位和个人,对外发生经营业务收取款项,应按照实际业务由提供服务一方向接受服务一方开具发票。
通过税务总局的答疑可以看出,上述情况就会造成资金流与发票流不一致。
所以,资金流和发票流不一致的时候,只要业务是真实发生且向实际接受服务一方开具发票是没有问题的。会计们不用过分担心~
什么是“三流一致”?
具体来说,不仅收款方、开票方和货物销售方或劳务提供方必须是同一个经济主体,而且付款方、货物采购方或劳务接受方必须是同一个经济主体。
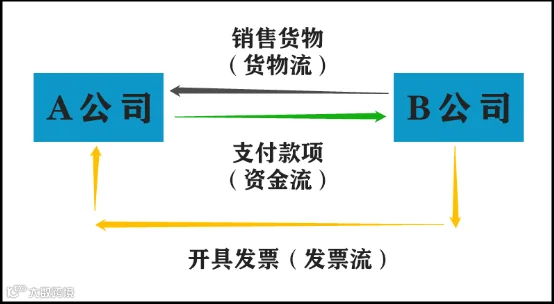
“三流不一致”有何风险?

文件中第一条第三项明确规定,纳税人购进货物或应税劳务,支付运输费用,所支付款项的单位,必须与开具抵扣凭证的销货单位、提供劳务的单位一致,才能够申报抵扣进项税额,否则不予抵扣。
“三流一致”通常是税务机构判定交易是否真实的依据。三流不一致可能会导致其相应的进项税不能抵扣,追补税款及滞纳金,甚至会缴纳相应的罚款。
那是不是所有的“三流不一致”的情况,都不能抵扣,其实并不是这样的,以下3种情况明确了可以抵扣进项税:
1、发包方:凭实际提供建筑服务的纳税人开具的发票抵扣
《国家税务总局关于进一步明确营改增有关征管问题的公告》(国家税务总局公告2017年第11号)
二、建筑企业与发包方签订建筑合同后,以内部授权或者三方协议等方式,授权集团内其他纳税人(以下称“第三方”)为发包方提供建筑服务,并由第三方直接与发包方结算工程款的,由第三方缴纳增值税并向发包方开具增值税发票,与发包方签订建筑合同的建筑企业不缴纳增值税。发包方可凭实际提供建筑服务的纳税人开具的增值税专用发票抵扣进项税额。
2、因出差产生的住宿费
《国家税务总局在2016年5月26日总局视频会政策问题解答(政策组发言材料)》
问:纳税人取得服务品名为住宿费的增值税专用发票,但住宿费是以个人账户支付的,这种情况能否允许抵扣进项税?是不是需要以单位对公账户转账付款才允许抵扣?"
答:其实现行政策在住宿费的进项税抵扣方面,从未作出过类似的限制性规定,纳税人无论通过私人账户还是对公账户支付住宿费,只要其购买的住宿服务符合现行规定,都可以抵扣进项税。而且,需要补充说明的是,不仅是住宿费,对纳税人购进的其他任何货物、服务,都没有因付款账户不同而对进项税抵扣作出限制性规定。
3、分公司购进货物,总公司统一付款
参考一:
《国家税务总局关于诺基亚公司实行统一结算方式增值税进项税额抵扣问题的批复》(国税函【200611211号)规定,对诺基亚各分公司购买货物从供应商取得的增值税专用发票,由总公司统一支付货款,造成购进货物的实际付款单位与发票上注明的购货单位名称不一致的,不属于《国家税务总局关于加强增值税征收管理若干问题的通知》(国税发[1995]192号)第一条第(三)款有关规定的情形,允许其抵扣增值税进顶税额。
参考二:
2016年12月27日《江西省国家税务局关于全面推开营改增试点政策问题解答二(综合管理类)》:
在确保业务真实的前提下,因行业或企业资金监管制度规定,发生"付款方与受票方不一致”情形的,原则上可以抵扣,但需出具相关证明资料。
二、企业所得税方面的风险
1、三流(资金流、货物流、发票流)不一致,可能会被怀疑买发票等被认定为“偷税”,从而导致税前不能扣除;
2、未通过公户支付货款,很容易收到虚开的发票(如:供应商找第三方开票等)。
三、面临刑法责任
“三流不一致”,很可能涉嫌“虚开增值税专用发票”,严重的还会面临刑事责任。

“三流不一致”虽说并不必然导致构成“虚开增值税专用发票”,但还是奉劝老板和会计们,如果业务是真实发生的,尽可能做到“三流一致”,以免带来不必要的麻烦。

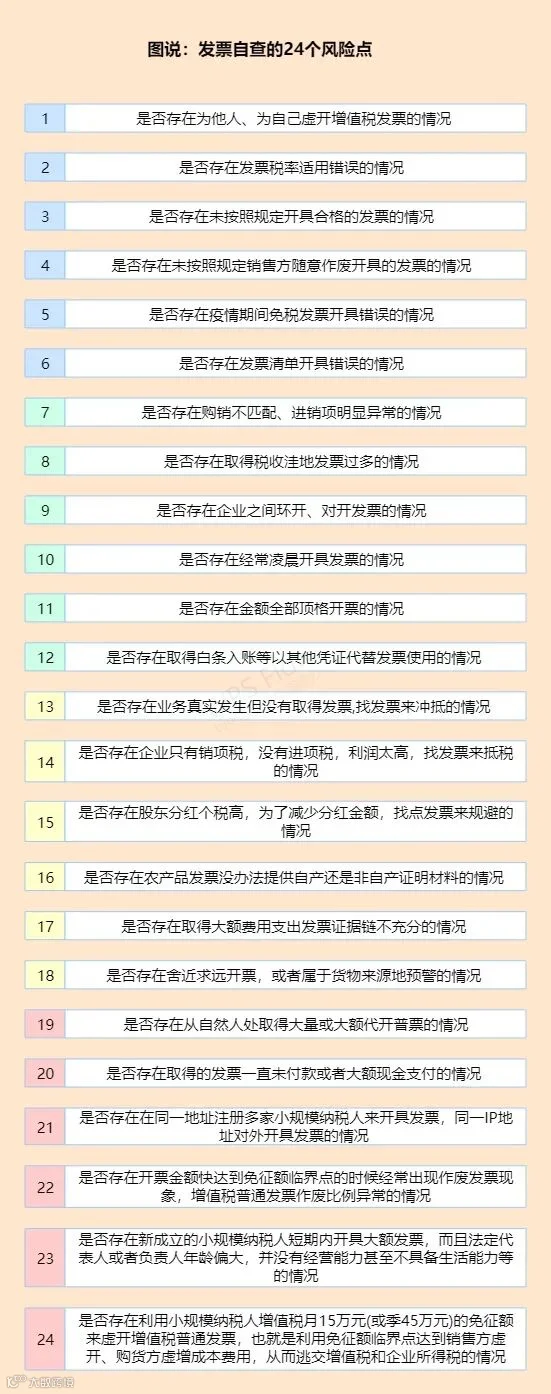
注意了,发票这24个风险点
会计和老板们抓紧自查!

中税网天运(大连)税务师事务所
董事长介绍
徐刚,中国税务师,英国南安普顿大学风险管理硕士,中税网天运(大连) 税务师事务所和大连正兴会计师事务所董事长;东北财经大学税务专业硕士研究生校外导师,税务师行业准则起草人之一,中国税务师协会常务理事,大连税务师协会副会长;自1994年起从事税务服务工作,大连地区顶级企业税务疑难问题处理专家,擅长从多角度妥善解决企业税务疑难问题。自创办企业开始,一直践行“立足财税法规,捍卫企业利益”的服务宗旨,矢志让中税网天运大连税务师事务所,成为大连最专业、最权威、广大客户可以信赖的财税服务机构!

核心业务:税务咨询、税收筹划、纳税风险审计、会计报表审计、财税实务培训、高新技术企业申请认定、企业上市IPO挂牌前期财税辅导、企业投融资尽职调查等。

看完不要忘记点击右上角分享给你的小伙伴们呦~
关注微信平台
taxdalian
咨 询 热 线
0411-84542601
13042476002
我 们 的 宗 旨
立足财税法规 捍卫企业利益
我 们 的 使 命
为企业创造来自税收方面的价值
专业 细致 高效 认真