大数跨境

税负率怎么算?受哪些因素影响?怎么降低税负?

税负率怎么算?受哪些因素影响?怎么降低税负? 中税网胜华财税智汇
2021-08-16
0


01

税负率是什么,怎么算?
一、税负率的定义
税负率一般指企业在某个时期内的税收负担的大小,一般用税收占收入的比重来进行衡量。最常用的税负率为增值税税负率和所得税税负率。
二、企业增值税行业预警税负率
增值税税负率是指增值税纳税义务人当期应纳增值税占当期应税销售收入的比例。
具体计算如下:
税负率=当期应纳增值税/当期应税销售收入*100%
当期应纳增值税=当期销项税额-实际抵扣进项税额
实际抵扣进项税额=期初留抵进项税额+本期进项税额-进项转出-出口退税-期末留抵进项税额
举个例子
老王在县城里开办了一个商贸公司,为增值税一般纳税人,本期销售收入1000万,供应商也均为一般纳税人,采购成本600万元,其他成本共计208万,不考虑其他影响因素。以此来计算老王的公司税负。
增值税税负:
计算公式为(销项-进项)/收入或者可以做一个变形,(销项税率*收入-进项税率*成本)/收入=销项税率-进项税率*成本率
由于进销项均为一般纳税人,税负率相同,因此实际负担的增值税为1000*13%-600*13%=52万,税负率=5.2%,用变形后的公式计算也是一样,13%-60%*13%=5.2%。
其实,在现实中,可能并不是所有的采购都能够取得进项票,并且也并不是所有的供应商都是一般纳税人,能够提供13%的税票。很有可能提供的是3%的税票或者购买了一些服务,提供的是6%的税票,这种情况下,企业的增值税税负还会更高。因此,实际的税负可能受多重因素的影响。
所得税税负:
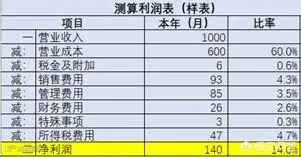
先计算企业的所得。可以通过一个简单的利润表来帮助理解。
税金及附加
=52*(5%+3%+2%)+(1000+600)*0.0003
=5.68万
所得税
=(1000-600-5.68-208)*25%
=186.32*25%=46.58万
所得税税负
=46.58/1000=4.66%
这里的计算基于一个假设,即企业发生的成本都取得合规的税前扣除凭证,并且没有其他的调整事项。实际中,企业可能有未取得发票,或者取得了不合规的发票,或者有些项目税法规定不能扣除的情况,这些都会影响企业的所得税税负。
综合税负:
企业所纳税的总和
=52+46.58+5.68=104.26万
综合税负率=104.26/1000=10.43%
实际中企业的税负率可能受到多个因素的影响,企业要做的是关注行业税负率,但不迷信预警税负率。
影响税负率的因素:
一、销售价格降低,你可以比较一段时期内的销售价格走势,并说明为什么销售价格会降低的原因。比如季节性、供大于求、商业竞争激烈等。
二、进货价格上涨,可以开专用发票的进货多,可以抵扣的进项税额也会增加,这样销项税减进项税的差额也就少了,税负率就降低了。
三、一段时期内销售少,进货多,抵扣的进项税多,销项税少,也会降低这个时期的税负率。
四、同样的业务,能否换个方式去做,降低销项税额和所得税额,降低税负率。


02

什么情况下企业会被约谈?
通常,税务部门会先找一个行业,然后从行业里对税负异常的企业展开稽查。那么,都有哪些原因会让企业被约谈呢?
1.通过评估发现,企业税负变动异常,或税负率长期远远低于同行业水平。
2.企业没有进行正常的申报。没有及时报税,包括不按时报税,报税不完整等。
同时还需要注意以下4点:
(1)纳税系统申报的销售额与预防税控中的开票销售额以及财务报表中的销售不一致;
(2)连续3个月或者6个月零负申报;
(3)企业的进项税额变动率大大高于销项税额变动率;
(4)企业存在大量的运费抵扣,收入确实减少的。
3.发票相关数据存在异常!
(1)企业的增值税发票增量、使用量情况与往期比存在异常。
(2)新办企业短时间内,大量领用增值税专用发票,且税负偏低的情况。
(3)税收分类编码开错等原因,需要作废多张发票。
(4)公司的供应商因为目前属于失联状态,你们公司买它的增值税发票需要进项税转出。
4.企业的员工和经营场地跟收入不匹配。比如员工很多,工作场地很大,但收入很少;或人很少,收入却很大等。
类似的还有:用电量、用水量以及设备数量等,跟收入不匹配。比如用水量、用电量等明显增长了很多,但收入仍相比较少,可能存在少确认收入了。
5.员工工资长期在5000以下,尤其一些聘请了中高端人才的企业,员工平均工资却一直很低,有可能在规避个人所得税。
6.印花税、房产税等税额长期是0。一般而言,在公司正常经营的情况下,印花税和房产税不可避免的会发生。
7.成本和毛利率等指标明显不合理,或企业长期亏损却一直不倒闭等。
以上,只是常见的一些原因会被税局约谈,但未谈及的原因还有很多。


03

企业税负率过低该如何应对?
企业税负过低的应对方法:
一、企业
1.接到税务预警信息后,确定预警信息与企业自身原因有关,应该详细整理相关的数据资料。
2.分析预警产生的原因。
3.给出合理的解释。
4.最终确定解决方案。
5.接到税务预警信息后, 确定预警信息与企业自身原因无关,应出示相关的证据证明。
二、会计
1.每月报表报送之前,财务人员都应本着符合业务真实性的原则进行自查。
2.如果经自查,发现税负率偏低的原因是由于自身发生销售行为申报收入不及时,或者有漏报行为,再或者有不应抵扣进项税额的事项没有及时进行调整的行为造成的,就应该及时进行调整,补报增值税。
3.当关键指标出现异常时,对异常原因及时自我检查,内部处理,保证对系统报送的财务报表远离指标异常预警的红线。

04

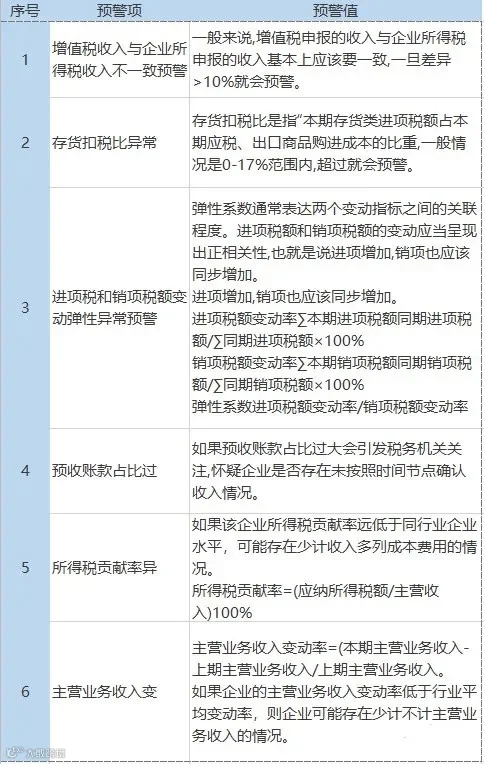
附:六大预警指标

金税三期施行以来税收评估的六大预警指标,建议会计人员学习收藏!


       关于我们


中税网天运(大连)税务师事务所

    是经大连税务师管理中心审核,报请国家税务总局批准成立的涉税专业服务机构。经过二十年的耕耘发展,凭借严谨细致的执业水平、热情周到的贴心服务、专业出众的税企协调能力享誉大连。中税网天运(大连)税务师事务所拥有5A级税务师事务所资质、证券期货审计资质、社会稳定风险评估和企业信用评估等资源,在徐刚董事长的带领下,公司引入阿米巴管理体系致力打造一支涉税经验丰富,业务水平精湛的专业团队,聘请多位税务专家、知名律师和院校学者为顾问。凭借对税收法规多年的深入研究,丰富的实际运作经验以及与税务部门的良好业务关系,能够帮助客户预防、化解税务风险,控制税务成本,合理合法节税,致力于为客户持续创造来源于税务和财务管理方面的价值,为客户带来实实在在的效益。


董事长介绍

徐刚,中国税务师,英国南安普顿大学风险管理硕士,中税网天运(大连) 税务师事务所和大连正兴会计师事务所董事长;东北财经大学税务专业硕士研究生校外导师,税务师行业准则起草人之一,中国税务师协会常务理事,大连税务师协会副会长;自1994年起从事税务服务工作,大连地区顶级企业税务疑难问题处理专家,擅长从多角度妥善解决企业税务疑难问题。自创办企业开始,一直践行“立足财税法规,捍卫企业利益”的服务宗旨,矢志让中税网天运大连税务师事务所,成为大连最专业、最权威、广大客户可以信赖的财税服务机构!


核心业务:税务咨询、税收筹划、纳税风险审计、会计报表审计、财税实务培训、高新技术企业申请认定、企业上市IPO挂牌前期财税辅导、企业投融资尽职调查等。


看完不要忘记点击右上角分享给你的小伙伴们呦~


关注微信平台


taxdalian


咨   询   热   线


0411-84542601

13042476002


 我  们  的  宗  旨 


立足财税法规 捍卫企业利益


 我  们  的  使  命 


为企业创造来自税收方面的价值


我们的价值,来自于为企业客户创造的价值

专业  细致  高效  认真


【声明】内容源于网络
0
0
中税网胜华财税智汇
1234
内容 777
粉丝 0
中税网胜华财税智汇 1234
总阅读47
粉丝0
内容777