



医疗器械企业是属于国家严格管控的企业类型,医疗企业同时又属于高利润,政策变化多的行业。医疗器械产业是国民经济的重要组成部分,是三大产业为一体的产业,也是涉税非常严格的产业。
因此医疗器械企业长期处于高税负压力的税收环境, 而一般的政策园区不能满足该类型的需要,所以能做医疗器械的园区和税务筹划平台必须有稳定的政策和安全的筹划方案。
医疗器械行业的经销模式
医疗器械产品分类包括
低值耗材(如留置针、注射器等)
高值耗材(如心血管和骨科植入物等)
体外诊断(如诊断设备和试剂)
以及大型医疗器械(如医学影像设备等)
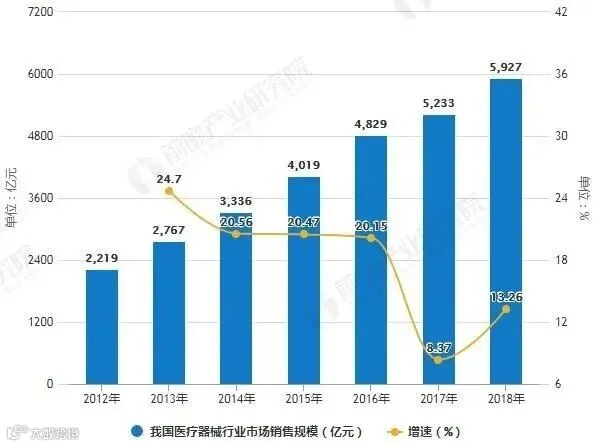
根据中国产业信息网的数据,2018年,我国医疗器械行业的市场销售规模将近 6000亿元,而2014年我国医疗器械行业的市场销售规模为3300亿元,短短两年间数据翻了一番,而且这一数值会保持增长。
生产厂家直销,流通企业的介入是趋势
根据商务部《2018年药品流通行业运行统计分析》,医疗器械总的销售额中,2017年,全国药品流通直报企业主营业务收入14620亿元,扣除不可比因素同比增长9.0%,增速同比下降2.6个百分点。80%以上都是由经销商或厂家自己来完成,医疗器材的销售呈现散乱局面,竞争大,销售模式隐秘。
随着“两票制”的推进,医疗器械行业必然迎来行业整合。流通企业将充分利用自身的渠道优势,进入医疗器械的蓝海。
医疗器械的销售结算模式
①不附其它条件的销售。即医疗器械销售方向医院供货,只存在回款时间的长短问题,不设置其它回款方式;销售方只须提供货物,即完成供货义务,医院须按合同约定按期付款。
②与医院分享器械使用收入。供货方向医院供货,首期只象征性的收取一笔货款;待器械投入使用后,根据医院收费,供货方与医院按约定分成,收回货款。
③设备捆绑销售耗材。大型医疗设备的使用期长,医用耗材用量大,多数供货方与医院约定无偿向医院提供医疗器械,但后期的耗材必须固定的向供货方采购。供货方通过赚取耗材利润,回收医疗器械的成本。
医疗器械企业面临的税收问题
①医疗器械企业行业综合税负压力大,增值税13%,企业所得税25%,股东分红25%。
②企业日常费用支列复杂,很难取得进项。
③公司内部可能存在利用咨询费、招待费等费用大额度套取现金,存在严重的税收风险。
④教授或科研人员研发费、授课费、企业宣传费等很难取得进项,进项方面存在很大缺漏。
企业合理的做好税收筹划工作,一方面减小费用支出,扩大企业经营规模;另一方面通过享受园区优惠政策,可以拥有更多可以运转的现金流,通过税务筹划解决企业缺票,少票难题。

医疗器械企业可以享受的具体政策
医疗器械类有限公司类型税收返还政策
其中增值税返还:
享受(地方留存50%)的30%——80%的税收返还。
其中企业所得税返还:
享受(地方留存的40%)的30%-80%的税收返还。
医疗器械类个人独资核定征收政策
医疗、医药企业园区内进行纳税可享受核定征收政策,按行业利润率10%核定;
个税税率0.5%-2.1%。今年小规模纳税人增值税1%征收,总税率3%左右。
具体税收筹划实例
某医疗器械公司年营业额1100万,其中成本420万,应交增值税11万,企业所得税170万,附加税1.32万,分红183.54万,综合下来税负为365.86万。
通过在税收优惠园区注册个人独资企业享受核定征收政策:
增值税:1100/1.01*1%=10.89万
个人经营所得税:1100/1.01*5%=54.46万
附加税:10.89*12%=1.31万
综合税负:10.89+54.46+1.31=66.65万

关于我们
中税网天运大连税务师事务所,原名建元税务师事务所,是经大连税务师管理中心审核,报请国家税务总局批准成立的涉税专业服务机构。本所具备5A级税务师事务所和证券期货审计资质,凭借对税收法规的深入研究,丰富的实际运作经验以及与各级税务机关的良好业务关系,能够帮助纳税人预防、化解税务风险,控制税务成本,合理合法节税,确保出具的各种纳税方案的有效性和可操作性,为客户创造来源于税务和财务管理方面的价值,为纳税人带来实实在在的效益。
核心业务:税务咨询、税收筹划、纳税风险审计、会计报表审计、财税实务培训、高新技术企业申请认定、企业上市IPO挂牌前期财税辅导、企业投融资尽职调查等。


看完不要忘记点击右上角分享给你的小伙伴们呦~
欢迎关注中税网天运财税智汇微信平台:
taxdalian
咨询热线:0411-84542601
更多财税专业服务请登录:
www.taxchina.com
我们的宗旨:
立足财税法规,捍卫企业利益
我们的使命:
为企业创造来自税收方面的价值
我们的价值,来自于为客户创造的价值
专业,细致,高效,认真