


一个前提需要大家知道,财务三大报表:资产负债表、现金流量表和利润表是相互关联的,仅仅只分析资产负债表并不科学,也不能全面的反应企业的财务状况。
但是,一张资产负债表拿到你面前,作为一个财务人,能够准确地解读是最基本的素养。
要分析资产负债表,
首先要明确分析此表的目的是什么?

分析企业的资产负债表分析,在于了解企业会计对企业财务状况的反应程度,所提供会计信息的质量,据此对企业资产和权益的变动情况以及企业财务状况做出恰当的评价。
资产负债表分三大块:
资产、负债和所有者权益,三者之间关系构成了最基本的会计等式,即“资产=负债+所有者权益”,这一等式也是整个资产负债表核心的理论依据。
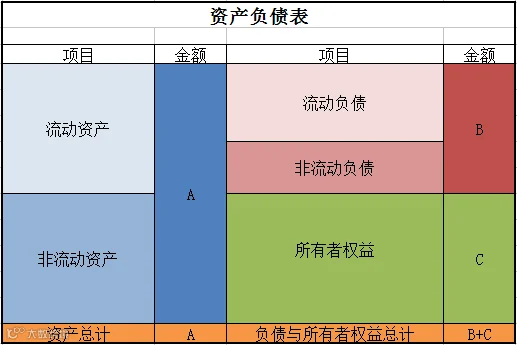
下面是资产负债表简图,一起来看看吧!

在这个表中,用简单的话来解释:
资产就是外人看来你公司有多少钱和物可以支配;
负债就是欠别人的早晚要归还的那部分资产;
所有者权益说白了就是投资人能从公司瓜分的利益。
如果有一天公司不幸破产,资产抵债以后剩余部分就归投资者所有了,但前提是公司还清债务还有剩余的部分,如果资不抵债的话,那投资者就什么都拿不到了。
将上图的项目再细分的话就是下图所示,资产和负债有流动和非流动之分,在资产负债表位置上的分布也是有讲究的,最后的资产总计(A)是等于负债与所有者权益总计(B+C)的。
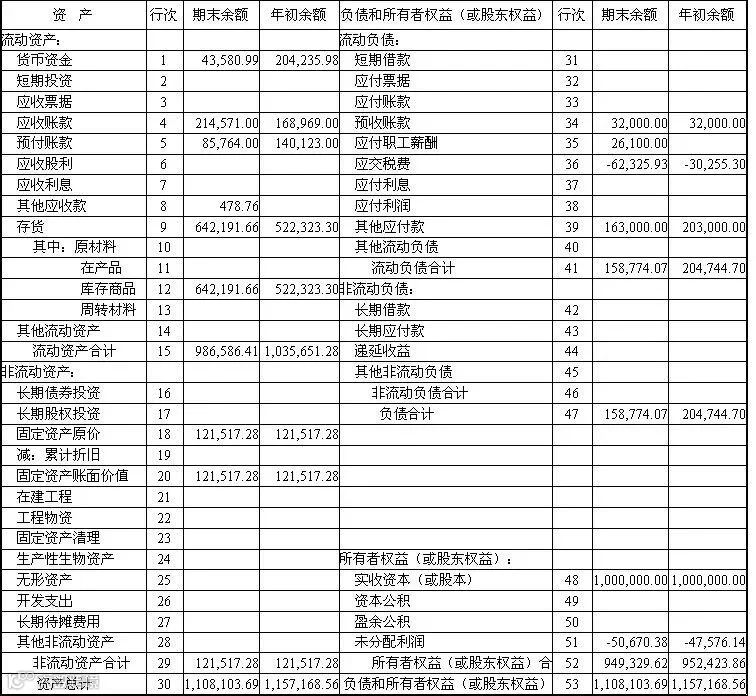
最终呈现出来的资产负债表就是这样一份结构清晰,勾稽关系明确的报表:
不过光是会看还不够,一个合格的会计人还要能找出藏在资产负债表中的财务密码。
有几个重要指标能帮助大家高效精准的分析资产负债表中的“小秘密”!
资产负债表分析重要指标
你知道几个?

1、反应企业财务结构合理性
(1) 净资产比率=股东权益总额/总资产
该指标主要用来反映企业的资金实力和偿债安全性,它的倒数即为负债比率。
净资产比率的高低与企业资金实力成正比,但该比率过高,则说明企业财务结构不尽合理。
该指标一般应在50%左右,但对于一些特大型企业而言,该指标的参照标准应有所降低。
(2)固定资产净值率=固定资产净值/固定资产原值
该指标反映的是企业固定资产的新旧程度和生产能力,一般该指标应超过75%为好。该指标对于工业企业生产能力的评价有着重要的意义。
(3)资本化比率=长期负债/(长期负债+股东股益)
该指标主要用来反映企业需要偿还的及有息长期负债占整个长期营运资金的比重,因而该指标不宜过高,一般应在20%以下。
2、反映企业偿还债务安全性及偿债能力
(1)流动比率=流动资产/流动负债
该指标主要用来反映企业偿还债务的能力。一般而言,该指标应保持在2:1的水平。过高的流动比率主要反映了企业的资金没有得到充分利用,而该比率过低,则说明企业偿债的安全性较弱。
(2)速动比率=(流动资产-存货-预付费用-待摊费用)/流动负债
在通常情况下,该比率应以1:1为好,但在实际工作中,该比率(包括流动比率)的评价标准还须根据行业特点来判定,不能一概而论。
3、反映股东对企业净资产所拥有的权益
每股净资产=股东权益总额/(股本总额×股票面额)
该指标说明股东所持的每一份股票在企业中所具有的价值,即所代表的净资产价值。
一般来说,该指标越高,每一股股票所代表的价值就越高,但是这应该与企业的经营业绩相区分,因为,每股净资产比重较高可能是由于企业在股票发行时取得较高的溢价所致。

关于我们
中税网天运大连税务师事务所,原名建元税务师事务所,是经大连税务师管理中心审核,报请国家税务总局批准成立的涉税专业服务机构。本所具备5A级税务师事务所和证券期货审计资质,凭借对税收法规的深入研究,丰富的实际运作经验以及与各级税务机关的良好业务关系,能够帮助纳税人预防、化解税务风险,控制税务成本,合理合法节税,确保出具的各种纳税方案的有效性和可操作性,为客户创造来源于税务和财务管理方面的价值,为纳税人带来实实在在的效益。
核心业务:税务咨询、税收筹划、纳税风险审计、会计报表审计、财税实务培训、高新技术企业申请认定、企业上市IPO挂牌前期财税辅导、企业投融资尽职调查等。


看完不要忘记点击右上角分享给你的小伙伴们呦~
欢迎关注中税网天运财税智汇微信平台:
taxdalian
咨询热线:0411-84542601
更多财税专业服务请登录:
www.taxchina.com
我们的宗旨:
立足财税法规,捍卫企业利益
我们的使命:
为企业创造来自税收方面的价值
我们的价值,来自于为客户创造的价值
专业,细致,高效,认真