


一年一度的“个人所得税经营所得汇算清缴”正式拉开帷幕啦!税务局已发文通知,这项汇算清缴3月底结束!哪些人应当办?什么时候办?在哪办?......今天就带大家一起来学习一下!
不延期!
这项汇算清缴3月底结束!
1、经营所得的个税汇算清缴3月底结束!不是5月底,更不是6月底!
2、企业所得税汇算清缴5月31日结束!
3、居民个人综合所得的个税汇算清缴6月底结束。
哪些单位需要进行
经营所得个税的汇缴?
1.个体工商户
2.个人独资企业投资者
3.合伙企业个人个人合伙人
4.承包承租经营者个人
5.其他从事生产经营活动的个人
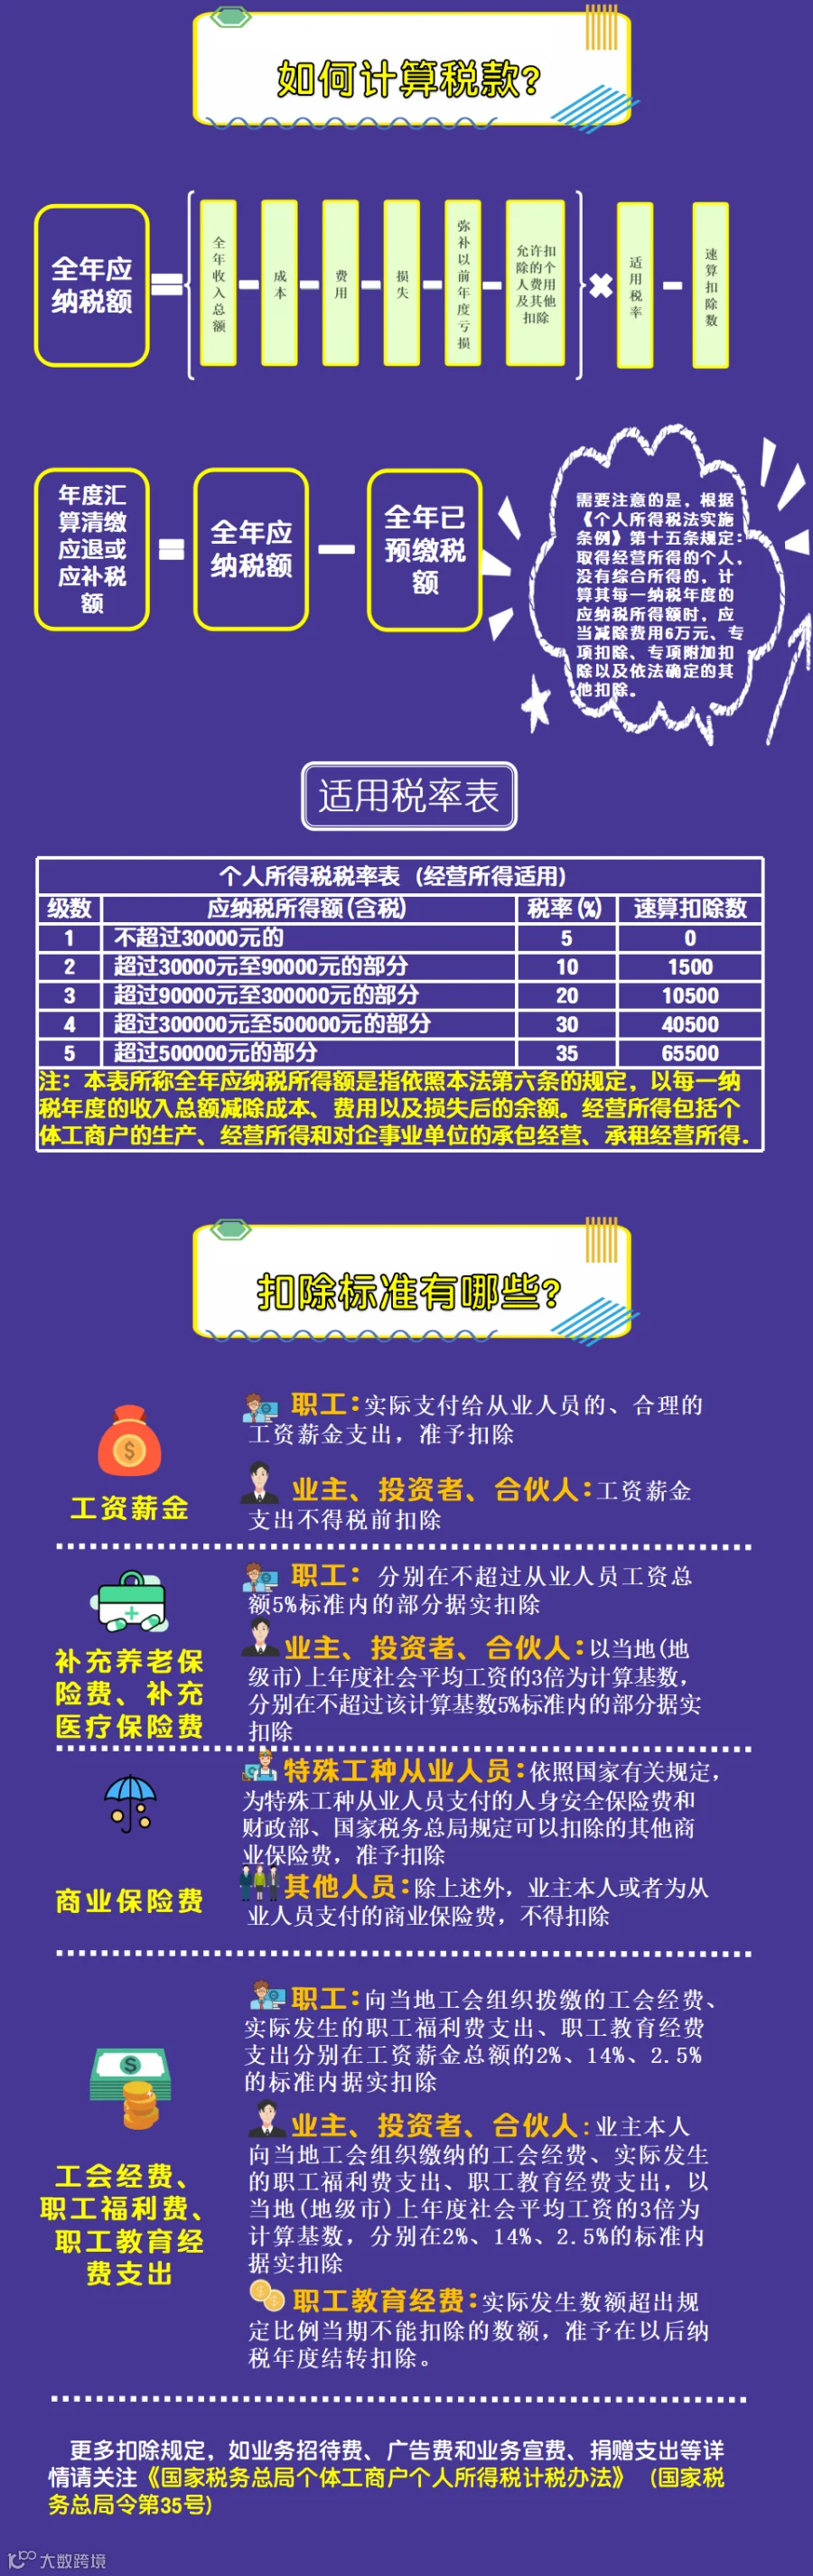
经营所得的个税税率表

经营所得汇缴能否减去6万元?
除了工资薪金综合所得允许减去基本减除费用6万元以外,经营所得也可以允许减去基本减除费用6万元,但是注意不要重复扣除。
参考:
根据《个人所得税法实施条例》第十五条的规定,取得经营所得的个人,没有综合所得的,计算其每一纳税年度的应纳税所得额时,应当减除费用6万元、专项扣除、专项附加扣除以及依法确定的其他扣除。专项附加扣除在办理汇算清缴时减除。
注意:
同一纳税人在同一纳税年度中既有查账征收的经营所得又有综合所得的,应在综合所得计税时减除费用6万元,不再在经营所得计税时减除。
所有的经营所得都需要汇算清缴吗?
1、实行定额征收的纳税人,年终不再进行汇算清缴。
2、对于查账征收的经营所得需要进行汇算清缴。
为了方便大家理解,
案例
为助力个人所得税汇算清缴,我编写了个人所得税“经营所得”汇算清缴案例(带纳税申报表),期待对阅读者有益。
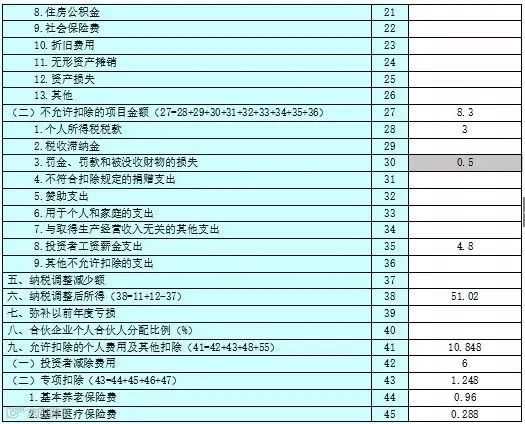
【例】个体工商户刘某,2020年取得营业收入196万,营业成本112万,税金及附加8万(包含已经预缴的个人所得税3万);
营业费用12.5万(其中业务宣传费5万,其他营业费用7.5万);
管理费用22万(其中业主刘某的工资薪金4.8万,其他员工的工资薪金12.8万,职工福利费1.2万,业务招待费3万,其他管理费用0.2万);
财务费用0.3万;其他支出0.5万,为行政性罚款支出。刘某除以上经营所得外,未取得综合所得。
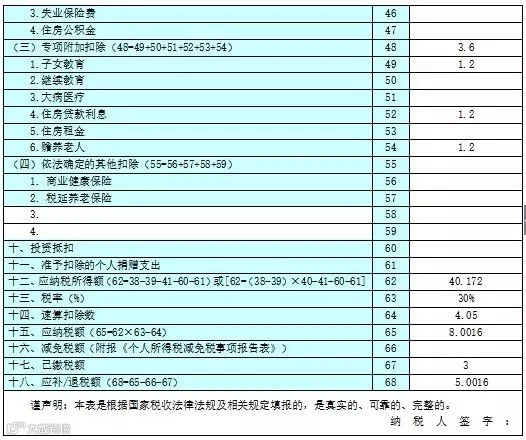
2020年,刘某费用减除标准6万元;专项扣除1.248万(养老0.96万,医疗0.288万,)专项附加扣除3.6万元(其中子女教育1.2万,赡养老人1.2万,住房贷款利息1.2万)。
【解析】
经营所得利润总额=196-112-8-12.5-22-0.3-0.5=40.7万。
职工福利费调整:
扣除限额=12.8×14%=1.792,实际发生额1.2万,无需作纳税调整。
业务宣传费调整:
扣除限额=196×15%=29.4,实际发生额5万,无需作纳税调整。
业务招待费调整:
3×60%=1.8万,196×5‰=0.98,调增=3-0.98=2.02万。
不允许扣除的项目:
(1)业主工资4.8万;
(2)行政性罚款支出0.5万;
(3)个人所得税3万。
应纳税所得额
=40.7+2.02+4.8+0.5+3-6-1.248-3.6=40.172万;
应纳税额
=40.172×30%-4.05=8.0016万;
应补缴税额
=8.0016-3=5.0016万。
个人所得税经营所得纳税申报表(B表)


《个人所得税经营所得纳税申报表(A表)》。
该表适用于查账征收和核定征收的个体工商户业主、个人独资企业投资人、合伙企业个人合伙人、承包承租经营者个人以及其他从事生产、经营活动的个人在中国境内取得经营所得,按税法规定办理个人所得税预缴纳税申报。
《个人所得税经营所得纳税申报表(B表)。该表适用于查账征收的个体工商户业主、个人独资企业投资者、合伙企业个人合伙人、承包承租经营者个人以及其他从事生产、经营活动的个人在中国境内取得经营所得的汇算清缴申报。
《个人所得税经营所得纳税申报表(C表)》。该表适用于个体工商户业主、个人独资企业投资者、合伙企业个人合伙人、承包承租经营者个人以及其他从事生产、经营活动的个人在中国境内两处及以上取得经营所得,办理个人所得税的年度汇总纳税申报。
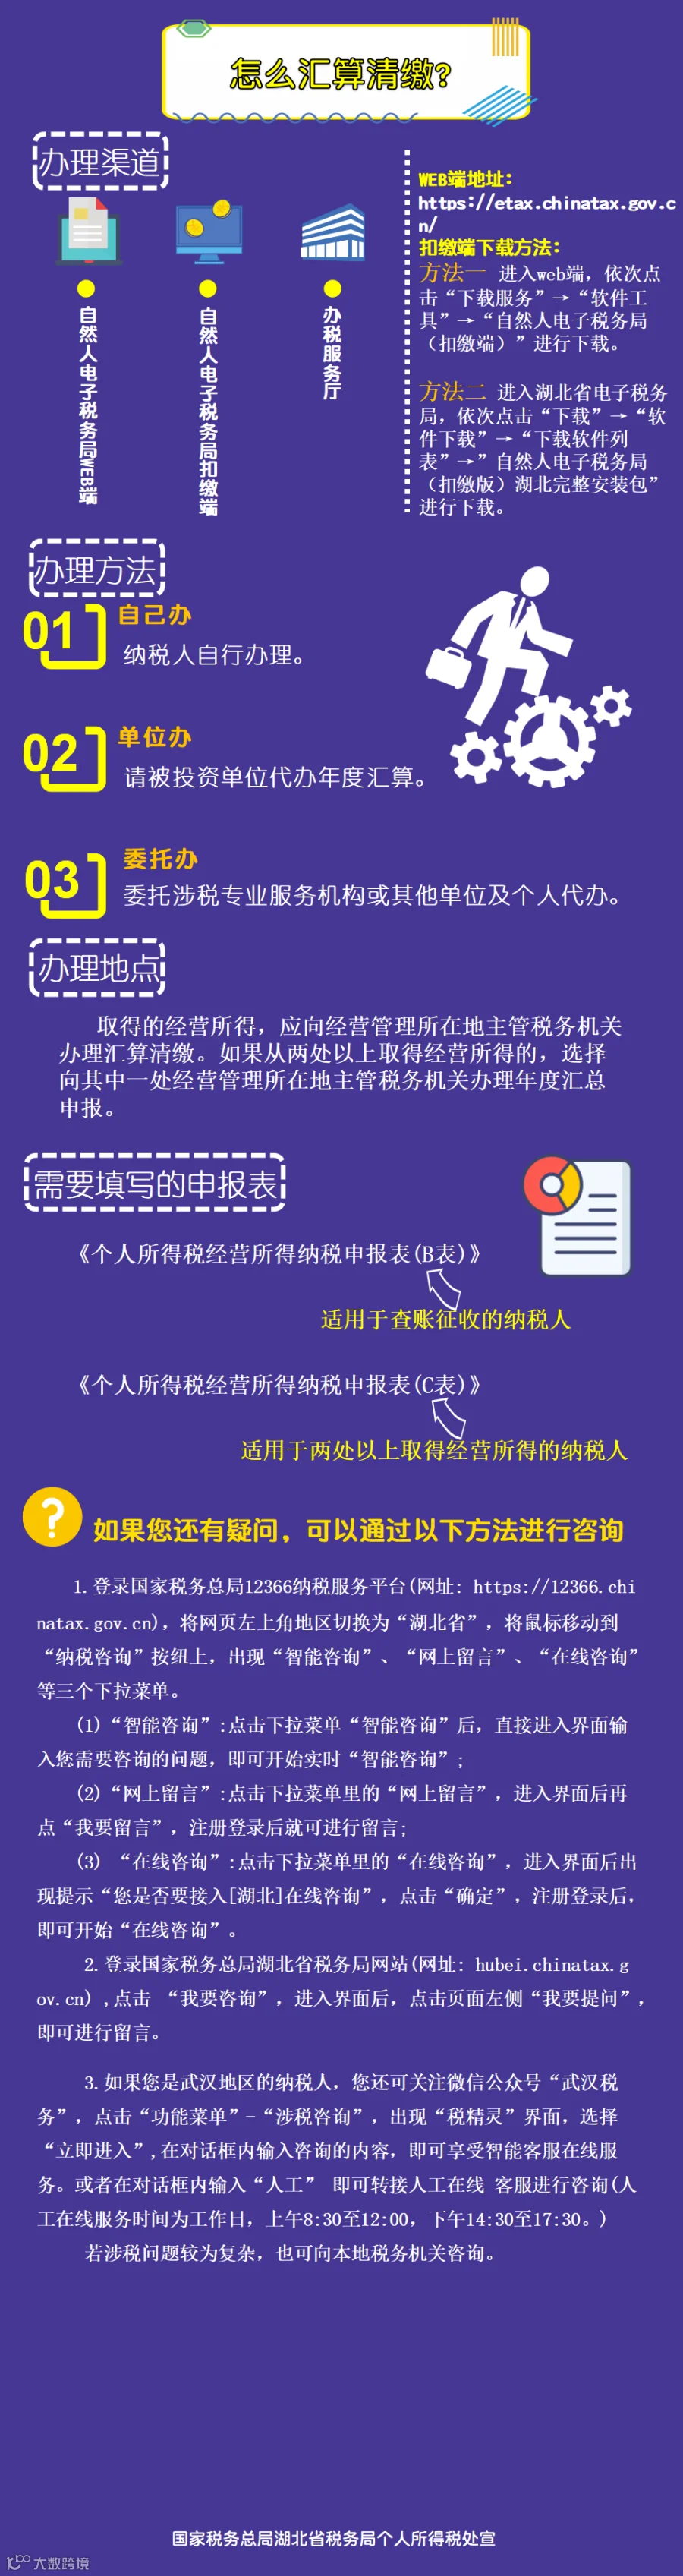
经营所得个人所得税如何申报?一直是很多纳税人关心的问题,如果您也不会
别急,我已经为您准备好啦,详尽的图文,一看就懂!
一图了解
个人所得税经营所得汇算清缴


中税网天运
大连税务师事务所
董事长介绍
徐刚,中国税务师,英国南安普顿大学风险管理硕士,中税网天运(大连) 税务师事务所和大连正兴会计师事务所董事长;东北财经大学税务专业硕士研究生校外导师,税务师行业准则起草人之一,中国税务师协会常务理事,大连税务师协会副会长;自1994年起从事税务服务工作,大连地区顶级企业税务疑难问题处理专家,擅长从多角度妥善解决企业税务疑难问题。自创办企业开始,一直践行“立足财税法规,捍卫企业利益”的服务宗旨,矢志让中税网天运大连税务师事务所,成为大连最专业、最权威、广大客户可以信赖的财税服务机构!
核心业务:税务咨询、税收筹划、纳税风险审计、会计报表审计、财税实务培训、高新技术企业申请认定、企业上市IPO挂牌前期财税辅导、企业投融资尽职调查等。

看完不要忘记点击右上角分享给你的小伙伴们呦~
关注微信平台
taxdalian
咨 询 热 线
0411-84542601
13042476002
我 们 的 宗 旨
立足财税法规 捍卫企业利益
我 们 的 使 命
为企业创造来自税收方面的价值