


#01
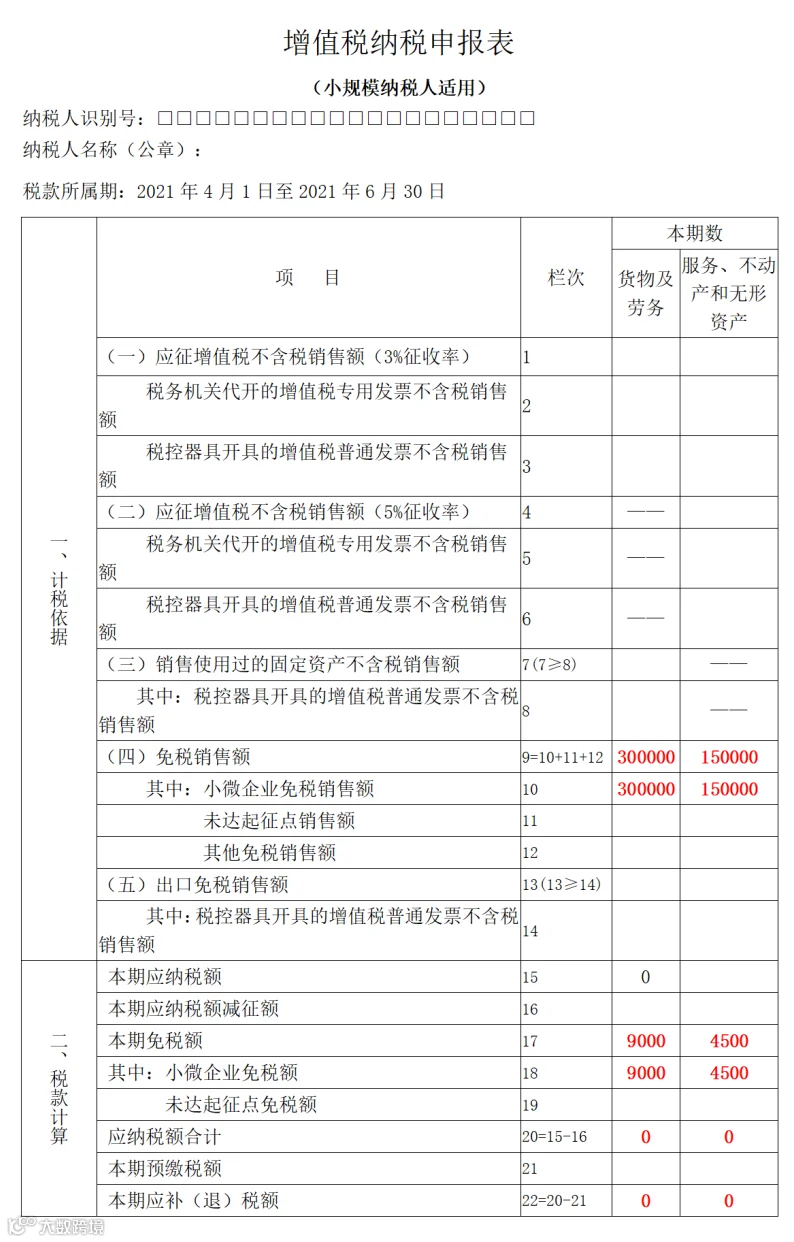
按季销售额不超过45万元享受免税
#01
分析
1.该纳税人按季申报纳税,合计不含税销售收入=30+15=45万元,未超过按季45万元免税标准,可以享受小规模纳税人免税优惠。
2.该纳税人是企业,免税销售额应填入“小微企业免税销售额”栏,免税额应填入“小微企业免税额”栏,无需填写《减免税申报明细表》。
#02
填表范例
#02
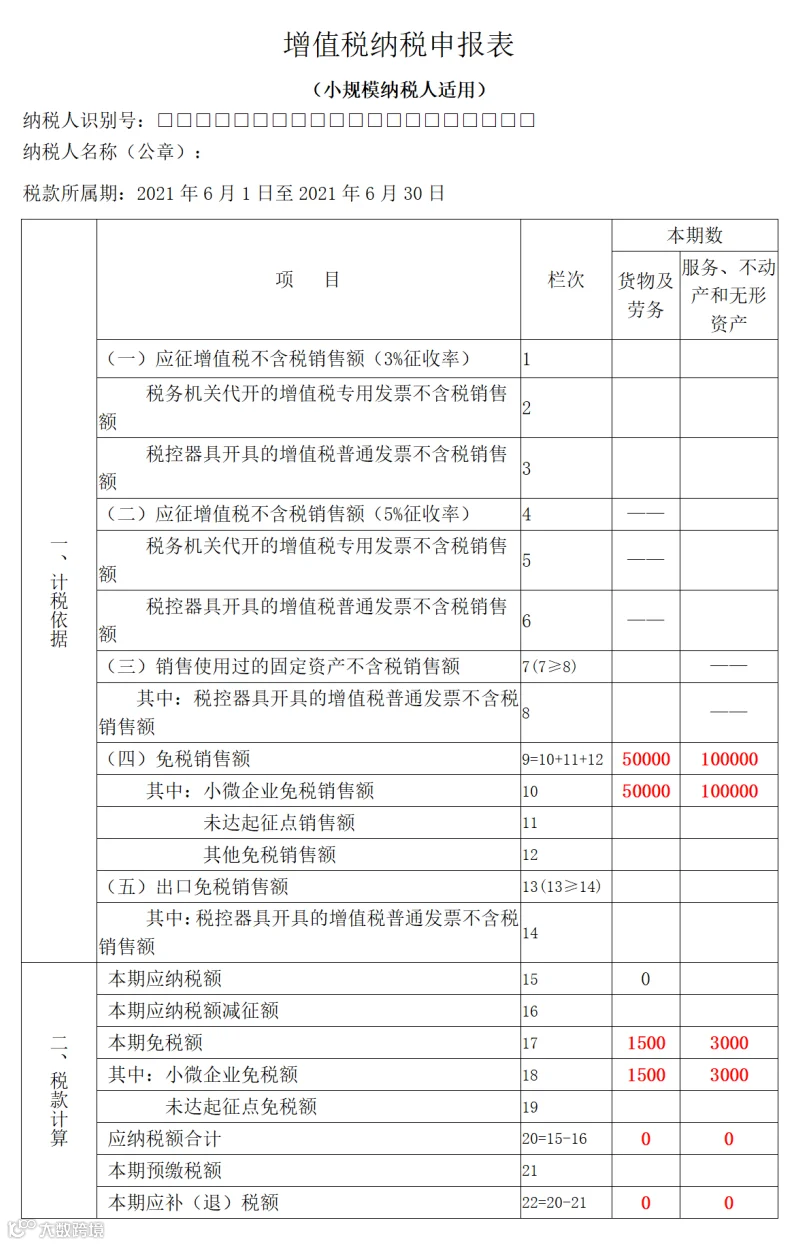
按月销售额不超过15万元享受免税
#01
分析
1.该纳税人按月纳税,合计不含税销售收入=10+5=15万元,未超过按月15万元的免税标准,可以享受小规模纳税人免税优惠。
2.该纳税人是个体工商户,免税销售额应填入“未达起征点销售额”栏,免税额应填入“未达起征点免税额”栏,无需填写《减免税申报明细表》。
#02
填表范例
#03
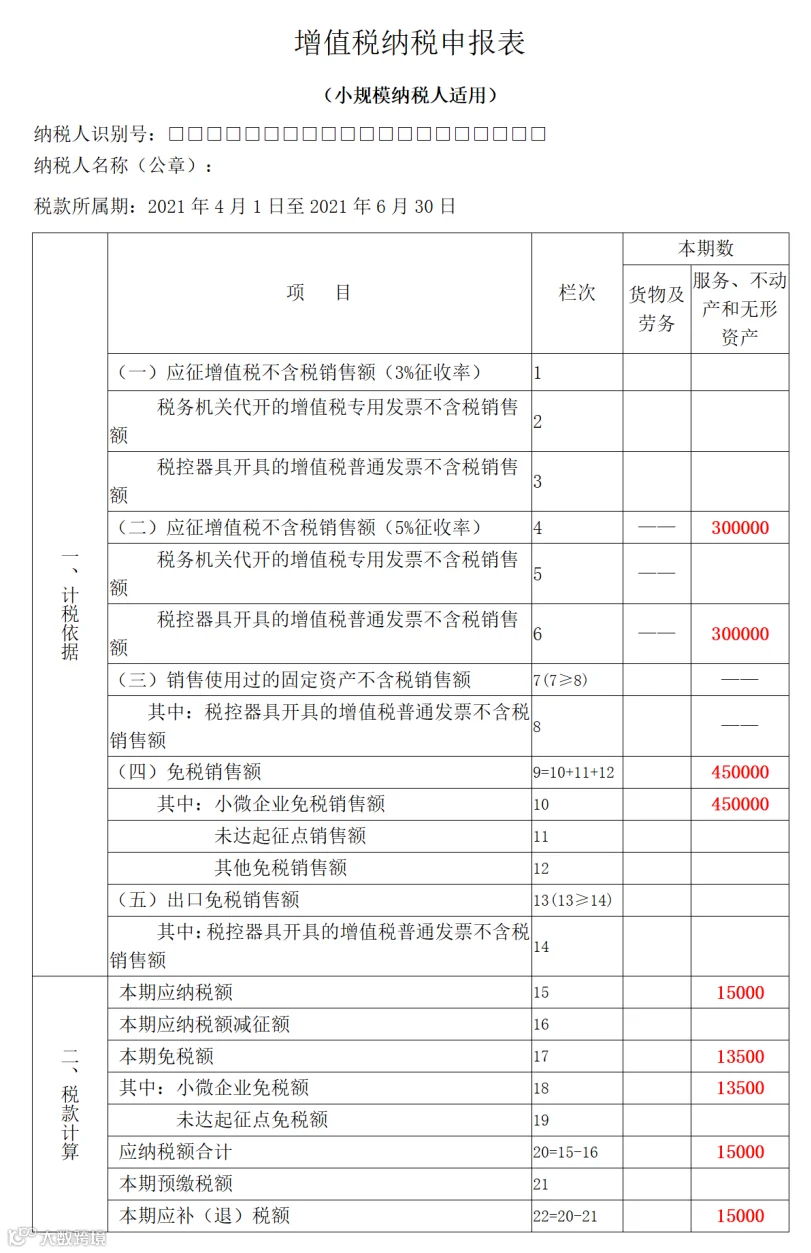
扣除不动产销售额后享受免税
(无需预缴)
#01
分析
1.该纳税人按季纳税,合计不含税销售收入75万元,超过了45万元免税标准。但剔除销售不动产后的销售额=75-30=45万元,未超过45万元。这部分销售额仍可以享受免税政策。
2.不动产所在地与机构所在地不在同一县(市、区)的,纳税人销售不动产应当在不动产所在地预缴增值税,但由于该纳税人在越秀区实现销售收入30万元,未超过45万元,不需要预缴。
3.该纳税人是企业,免税销售额应填入“小微企业免税销售额”栏,免税额应填入“小微企业免税额”栏,无需填写《减免税申报明细表》。
4.销售不动产开具的增值税普通发票的应税销售额应填入“税控器具开具的增值税普通发票不含税销售额”和“(二)应征增值税不含税销售额(5%征收率)”栏。
#02
填表范例
#04
扣除不动产销售额后享受免税
(需要预缴)
#01
分析
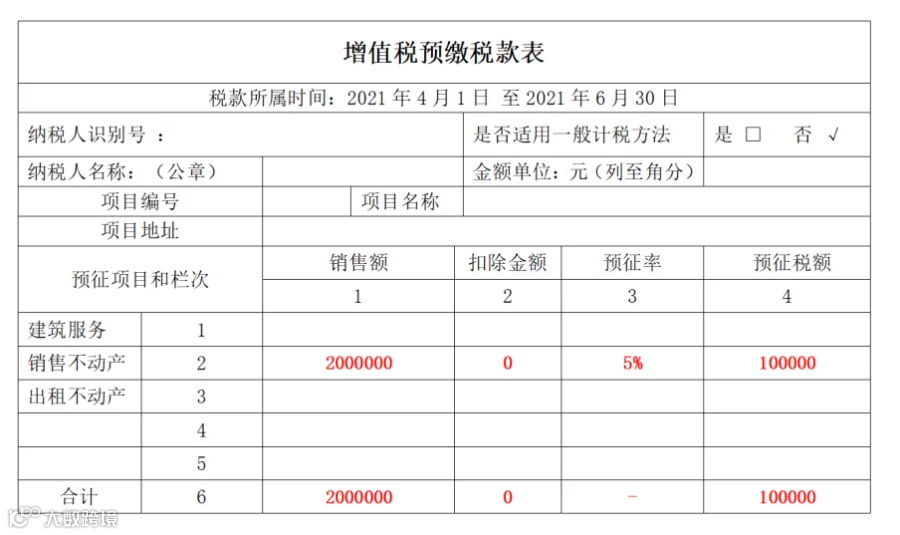
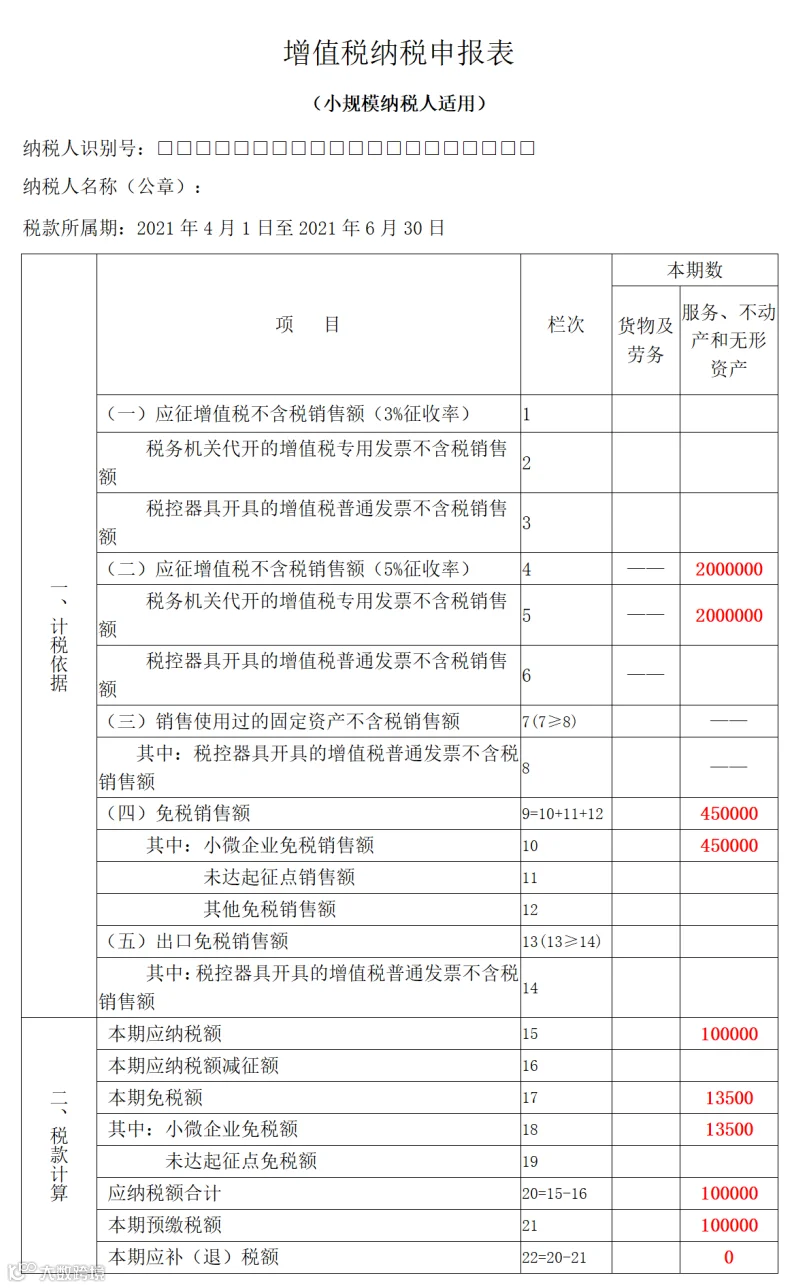
1.该纳税人按季纳税,合计不含税销售收入245万元,超过了45万元免税标准。剔除销售不动产后的销售额=100-55=45万元,未超过45万元,这部分销售额仍可以享受免税政策。
2.不动产所在地与机构所在地不在同一县(市、区)的,纳税人销售不动产应当在不动产所在地预缴增值税,由于该纳税人在从化区实现销售额200万元,超过45万元,需要预缴税款。
3.该纳税人是企业,免税销售额应填入“小微企业免税销售额”栏,免税额应填入“小微企业免税额”栏,无需填写《减免税申报明细表》。
4.销售不动产的增值税专用发票的应税销售额应填入“税务机关代开的增值税专用发票不含税销售额”和“(二)应征增值税不含税销售额(5%征收率)”栏,预缴税款应填入“本期预缴税额”栏。
#02
填表范例
1.预缴申报
2.纳税申报
注:本份案例仅对特殊事项的填列进行了申报示例,其他未填写部分应按照现行申报要求进行填列。
#05
开具专用发票按季销售额不超过45万元
#01
分析
1.该纳税人按季纳税,合计不含税销售收入30+15=45万元,未超过按季45万元免税标准,可以享受小规模纳税人免税优惠。
2.该纳税人开具专用发票收入30万元不在免税范围内,应按征收率缴纳税款。
3.该纳税人是个体户,免税销售额应填入“未达起征点免税销售额”栏,免税额应填入“未达起征点免税额”栏,无需填写《减免税申报明细表》。
4.自开的增值税专用发票的应税销售额应填入“税务机关代开的增值税专用发票不含税销售额”和“(一)应征增值税不含税销售额(3%征收率)”栏。
#02
填表范例

#06
开具专用发票按月销售额不超过15万元
#01
分析
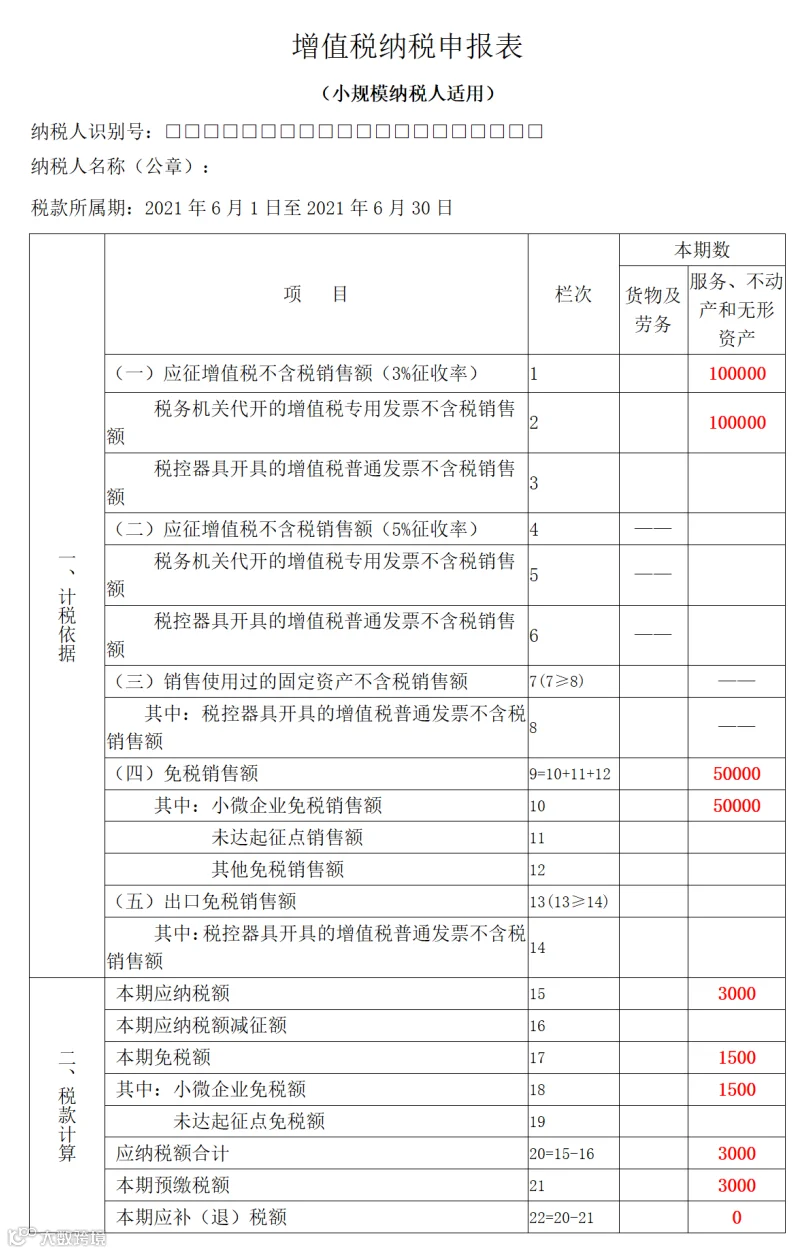
1.该纳税人按月纳税,合计不含税销售收入5.15/(1+3%)+10=15万元,未超过按月15万元免税标准,可以享受小规模纳税人免税优惠。
2.该纳税人代开专用发票收入10万元不在免税范围内,应按征收率缴纳税款,应税销售额应填入“税务机关代开的增值税专用发票不含税销售额”和“(一)应征增值税不含税销售额(3%征收率)”栏,预缴税款应填入“本期预缴税额”栏。。
3.该纳税人是企业,免税销售额应填入“小微企业免税销售额”栏,免税额应填入“小微企业免税额”栏,无需填写《减免税申报明细表》。
#02
填表范例
#07
差额征税扣除后享受免税
#01
分析
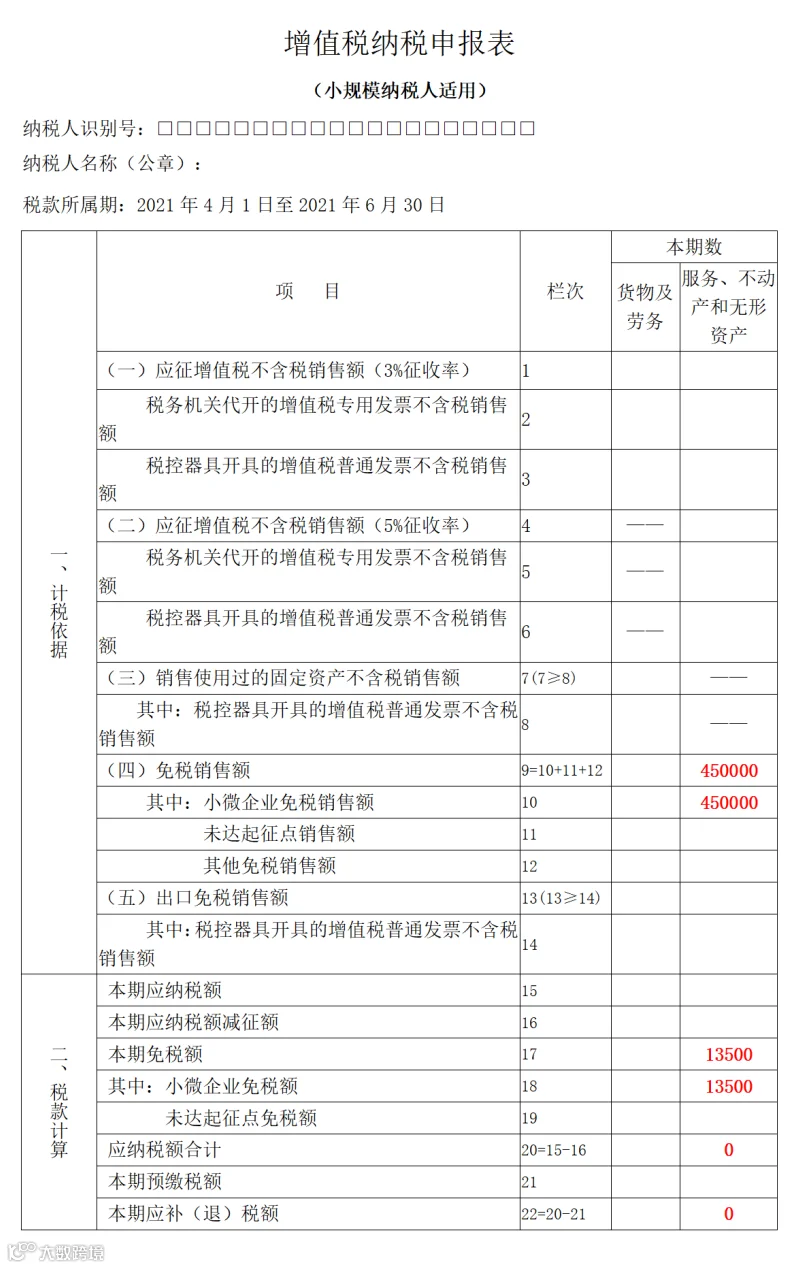
1.该纳税人按季纳税,差额后的不含税销售额(197.25-150)/(1+0.05)=45万元,未超过按季45万元免税标准,可以享受小规模纳税人免税优惠。
2.该纳税人选择差额征税,需填写《增值税纳税申报表(小规模纳税人使用)附列资料》(服务、不动产和无形资产扣除项目明细)。
3.该纳税人是企业,免税销售额应填入“小微企业免税销售额”栏,免税额应填入“小微企业免税额”栏,无需填写《减免税申报明细表》。
#02
填表范例

#08
销售额按季超过45万(或按月超过15万)
但适用其他免税政策
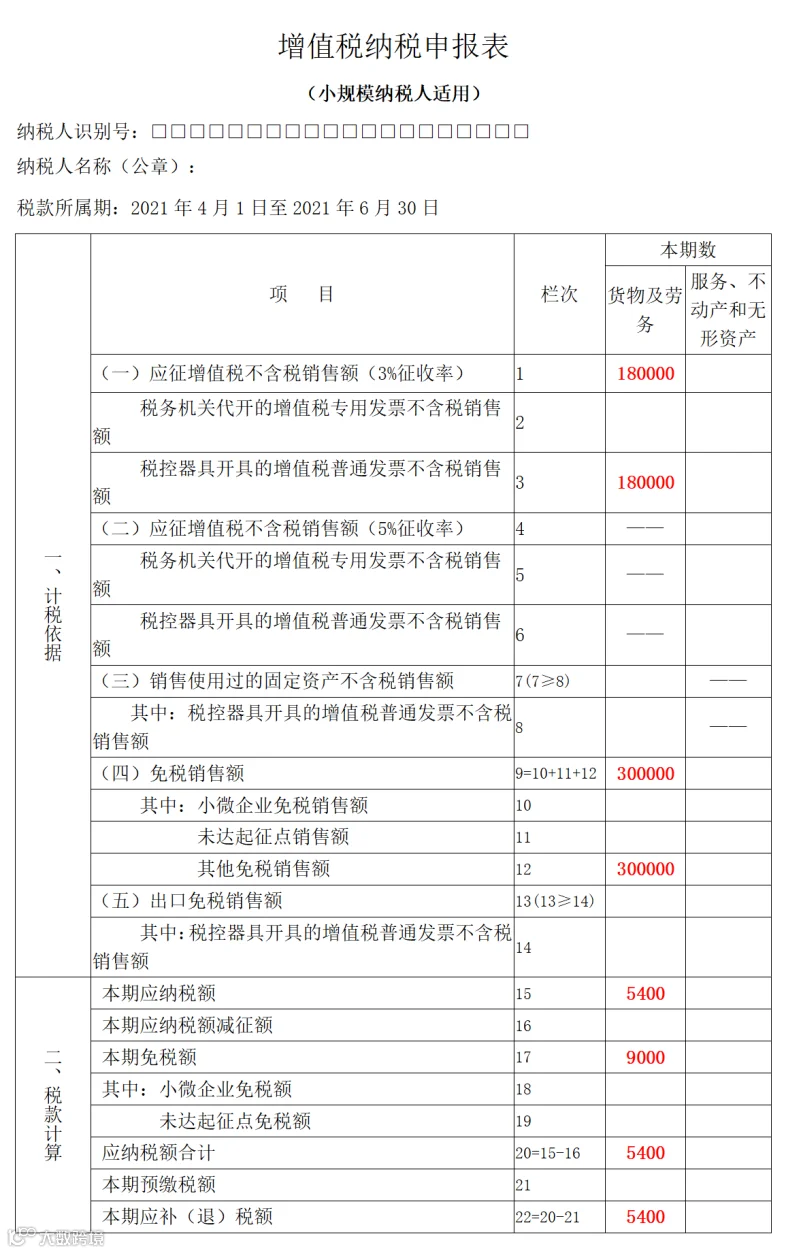
#01
分析
1.该纳税人当季应税销售行为的合计销售额=30+18=48万元,已超过45万元,故销售粮油部分收入18万元不能享受免税政策。
2.该纳税人销售鲜活肉蛋适用蔬菜肉蛋流通环节免税政策,取得收入需填写《减免税申报明细表》和“其他免税销售额”栏次;销售粮油等其他应税货物取得的不含税收入应填报主表“应征增值税不含税销售额(3%征收率)”栏次。
#02
填表范例

注:本份案例仅对特殊事项的填列进行了申报示例,其他未填写部分应按照现行申报要求进行填列。

中税网天运(大连)税务师事务所
董事长介绍
徐刚,中国税务师,英国南安普顿大学风险管理硕士,中税网天运(大连) 税务师事务所和大连正兴会计师事务所董事长;东北财经大学税务专业硕士研究生校外导师,税务师行业准则起草人之一,中国税务师协会常务理事,大连税务师协会副会长;自1994年起从事税务服务工作,大连地区顶级企业税务疑难问题处理专家,擅长从多角度妥善解决企业税务疑难问题。自创办企业开始,一直践行“立足财税法规,捍卫企业利益”的服务宗旨,矢志让中税网天运大连税务师事务所,成为大连最专业、最权威、广大客户可以信赖的财税服务机构!
核心业务:税务咨询、税收筹划、纳税风险审计、会计报表审计、财税实务培训、高新技术企业申请认定、企业上市IPO挂牌前期财税辅导、企业投融资尽职调查等。

看完不要忘记点击右上角分享给你的小伙伴们呦~
关注微信平台
taxdalian
咨 询 热 线
0411-84542601
13042476002
我 们 的 宗 旨
立足财税法规 捍卫企业利益
我 们 的 使 命
为企业创造来自税收方面的价值
专业 细致 高效 认真