相关性和合理性是企业所得税税前扣除的基本要求和重要条件,关于不能税前扣除的项目以及13项无需发票就可税前扣除的情形,你都了解过吗?
不能税前扣除的项目
1. 向投资者支付的股息、红利等权益性投资收益款项;
2. 企业所得税税款;
3. 税收滞纳金;
4. 罚金、罚款和被没收财物的损失,需注意,如果是经营性的罚款,是可以税前扣除的,但如果是行政性的罚款,是没有办法在税前扣除的;

5. 超过年度利润总额12%部分的公益性捐赠支出,不得在当年扣除;注意,非公益性的捐赠不得扣除;
6. 企业发生与生产经营活动无关的各种非广告性质的赞助支出;
7. 未经核定的准备金支出;
8. 企业之间支付的管理费、企业内营业机构之间支付的租金和特许权使用费,以及非银行企业内营业机构之间支付的利息,不得扣除;
9. 与取得收入无关的其他支出。

13项无需发票就可税前扣除的情形
01
工资薪金
企业每一纳税年度支付给在本企业任职或者受雇的员工的所有现金形式或非现金形式的劳务报酬,包括基本工资、奖金、津贴、补贴、年终加薪、加班工资以及与员工任职或受雇有关的其他支出。只要是合理的部分,都准予税前扣除,扣除凭证为工资表或付款凭证。
02
火车票、火车票退票费
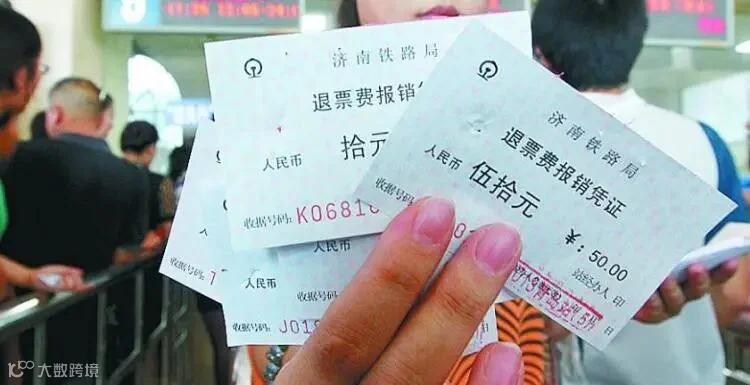
行程信息提示不是税前扣除和抵扣进项税凭证,需要打印电子火车票报销凭证才能税前扣除;火车票退票费不属于提供应税行为,不开具增值税发票,而取得的铁路票据属于规定的中国铁路总公司及其所属运输企业(含分支机构)自行印制的铁路票据为合法有效的凭证,可以作为税前扣除的凭证,比如是某某铁路局退票费报销凭证。
03
差旅费补助和误餐补助
差旅费报销单等资料,应表明出差人员姓名、地点、时间、人物、支付凭证等,有了详细的信息才能税前扣除。
误餐补助要在税前扣除,就必须得有误餐补助发放明细表、付款证明、相应的签领单等扣除凭证才可在税前抵扣。
04
抚恤金、救济金
税前扣除必须有发放明细表或付款证明等扣除凭证。

05
不征税发票属于税前扣除凭证
对于企业购买或充值预付卡,应在业务实际发生时税前扣除。按照购买或充值或发放和使用等不同情形进行以下税务处理:
(1)在发放环节,凭相关内外部凭证,证明预付卡所有权已发生转移的,根据使用用途进行归类,按照税法规定进行税前扣除,如,发放给职工的可作为工资、福利费,用于交际应酬的作为业务招待费进行税前扣除;
(2)本企业内部使用的预付卡,在相关支出实际发生时,凭相关凭证在税前扣除。
06
支出不超过500元
企业在境内发生的支出项目属于增值税应税项目,如果对方为从事小额零星经营业务的个人或者是对方为无需办理税务登记的单位,其支出以税务机关代开的发票或者收款凭证及内部凭证作为税前扣除凭证,而收款凭证应载明收款单位名称、个人姓名及身份证号、支出项目、收款金额等相关信息。
07
出租方分摊的水电等费用
企业租用(包括企业作为单一承租方)办公、生产用房等资产过程中,不可避免地或发生水、电、燃气、冷气、暖气、通讯线路、有线电视、网络等费用,出租方采取分摊方式的,承租方以出租方开具的其他外部凭证作为税前扣除凭证,其他外部凭证包括但不限于出租方支付水电费取得发票复印件、出租方出具水电费分割单或确认单、出租方支付水电费的凭证及房租协议等。

08
企业支付的违约金税前扣除发票问题
违约金是合同一方当事人不履行合同或者履行合同不符合约定时,由违约的一方对另一方当事人支付的用于赔偿损失的金额,如不属于增值税应税范围(销售方给购买方和交易行为未发生且购买方支付给销售方)的违约金可凭当事双方签订的合同协议、赔偿协议、支付凭证(即银行划款凭证或生效的法律文书)、收款方开具的收款凭证在税前扣除。
09
政府性基金、行政事业性收费
企业缴纳的政府性基金、行政事业性收费、支付的土地出让金、以开具的财政票据为税前扣除凭证。
注意:财政票据是财务收支和会计核算的原始凭证,包括电子和纸质两种形式。财政电子票据和纸质票据具有同等法律效力,是财会监督、审计监督等的重要依据。
10
微信红包或优惠券
如发放给消费者个人的小额电子红包或优惠券等,对方为个人的,以内部凭证作为税前扣除凭证,未坚持要求企业取得个人出具的收款凭证或其他凭证。
11
发行债券利息支出
债券的利息收入属于增值税应税项目,原则上应开具发票,但由于投资者众多,开具发票具有一定的难度,所以收息凭证、向投资者兑付利息证明、付款凭证等就可作为税前扣除凭证。
12
对方注销、撤销、依法被吊销营业执照特殊情况
因对方注销、撤销、依法被吊销营业执照、被税务机关认定为非正常户等特殊原因无法补开、换开符合规定的发票、其他外部凭证的,凭相关资料证实支出真实性后,相应支出可以税前扣除。
13
个人抬头凭证税前扣除
个人抬头凭证属于可税前扣除凭证,前提是与企业经营活动有关,符合真实性及合理性等税前扣除原则,常见但不限于以下:
(1)允许税前扣除的医药费票据;
(2)机票和火车票、出差过程的人身意外保险费;
(3)符合职工教育费范围的职业技能鉴定、职业资格认证等经费支出;
(4)员工入职前到医疗机构体检费票据;

(5)企业为因公出差的员工报销,个人抬头的财政收据的签证费;
(6)允许税前扣除的外籍个人的住房补贴,员工凭发票实报实销,但由于是员工个人与业主签订租赁合同,发票抬头为个人。

中税网天运(大连)税务师事务所
董事长介绍
徐刚,中国税务师,英国南安普顿大学风险管理硕士,中税网天运(大连) 税务师事务所和大连正兴会计师事务所董事长;东北财经大学税务专业硕士研究生校外导师,税务师行业准则起草人之一,中国税务师协会常务理事,大连税务师协会副会长;自1994年起从事税务服务工作,大连地区顶级企业税务疑难问题处理专家,擅长从多角度妥善解决企业税务疑难问题。自创办企业开始,一直践行“立足财税法规,捍卫企业利益”的服务宗旨,矢志让中税网天运大连税务师事务所,成为大连最专业、最权威、广大客户可以信赖的财税服务机构!

核心业务:税务咨询、税收筹划、纳税风险审计、会计报表审计、财税实务培训、高新技术企业申请认定、企业上市IPO挂牌前期财税辅导、企业投融资尽职调查等。