搜索
首页
大数快讯
大数活动
服务超市
报告
跨企查
广告开户
APP
产业带
导航
知识体系
工具箱
产业园
更多
百科
找货源
跨境招聘
DeepSeek
首页
>
百万医疗险将走向何方?
>
百万医疗险将走向何方?
河南省保险中介行业协会
2021-01-11
0
导读:一、什么是百万医疗险?高保额、低保费、免赔额高、报销型的医疗费用保险产品百万医疗险是属于商业健康险大类下医疗
一、什么是百万医疗险?
高保额、低保费、免赔额高、报销型的医疗费用
保险
产品
百万医疗险是属于商业健康险大类下医疗费用险中端系产品的一类险种。它也是一款保额较高——200万元至600万元不等,保费较低——100元至2000元浮动,免赔额较高——6000元至10000元不等,针对住院费用实报实销的医疗险产品。
基于其“保费较低且承诺百万级保额”的特性,故称之为“百万医疗险”。百万医疗险最初由众安保险公司设计创造,发展初期为不保证续保的个人短期医疗险产品。随着产品创新迭代,市场中也出现了少数的长期百万医疗险产品以及百万医疗险团体险产品。
二、为什么百万医疗险火爆?
“看病难” :我国人均医疗卫生资源少
“看病贵” :我国居民个人就医支出占居民收入比重高
“自费高”:我国基本医保广而不深,居民自付费率相比发达国家较高
“强引导”:行业政策持续引导商业健康保险充当社保体系补充角色
三、百万医疗险发展的基础
科技应用:
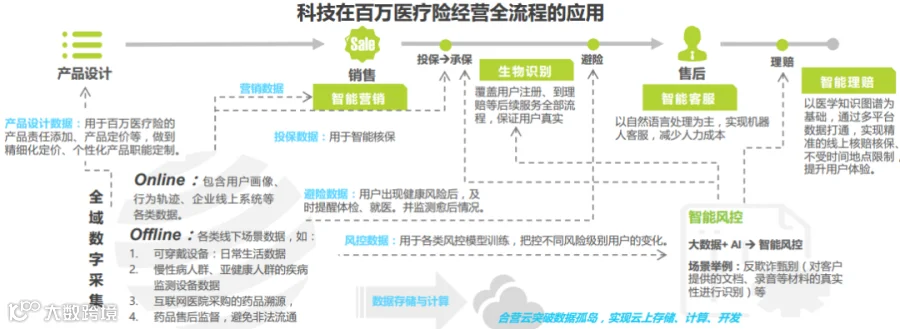
大数据及风控模型的应用帮助实现精准定价,提升产品盈利空间。同时,全线上的核保核赔辅助保险公司实现有效控费。
产品创新:
新互联网营销渠道帮助实现健康险产品的快速迭代。目前百万医疗险较传统险种开发周期缩短一半仅需15-30天。通过较高的免赔额(10000)限制拉升产品杠杆率,有效把控出险额度,压低产品均价。从而实现以百元价格兑付百万级保额。
渠道优化:
互联网渠道具有碎片化,边际成本递减的特性。因此初期线上渠道成本相对于线下更低,有利于创新型险种初期低利润经营打开市场。
客群优化:
传统健康险接入互联网渠道用户后,客群平均年龄降低,优质客群扩充,理赔几率降低。
四、百万医疗险现状如何?
保费规模:
2020年可突破500亿,未来几年将维持快速增长
用户规模:
服务
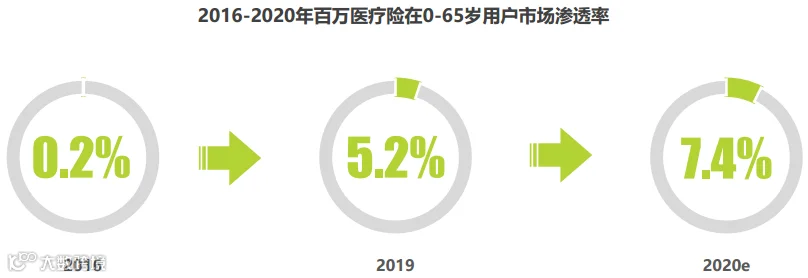
用户数达9000万,市场渗透率上升空间巨大
盈利可期:
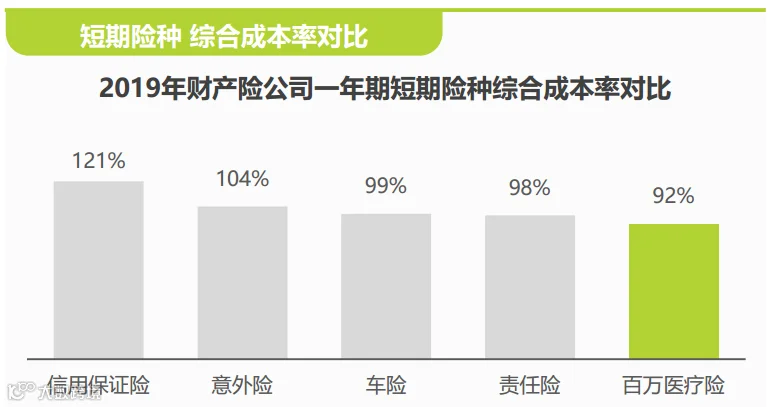
百万医疗险较其他短期险种综合成本率更低,但渠道及赔付支出上升导致行业利润承压,对保司控费能力提出更高要求。
将百万医疗险产品利润进行解构,产品利润受到变动成本与固定成本共同影响,其中固定成本项占比较低且各保司在差异不大。 因此产品利润下行压力主要来源于变动成本。为缓解百万医疗险行业利润下行压力,拓展高转化率的自营渠道将成为扭转行业盈利局势的关键点之一。
五、百万医疗险下一步发展方向
产业链条协同化:
百万医疗险可通过保险支付撬动大健康产业医疗、 医药资源协同,进而提升企业服务能力、 控费效率。
科技赋能全面化:
数据驱动百万医疗险核保及理赔风控控费增收,科技持续助力百万医疗险降本增效。
产品创新差异化:
基于用户行为;洞察用户需求;结合企业能力;引导良性创新。
覆盖人群细分化:
主体客群由低出险、 低价值用户集中向中高风险、 高
质量
用户延展。
获客运营多元化:
多元渠道拓展;深耕自营平台;流量平台蓄客;自营平台养客。
保险服务一体化:
健康管理赋能保险服务场景由低频、 被动的住院报销向高频、 主动的健康管理生态升级转化,提升用户品牌感知与品牌黏性,反哺百万医疗险盈利发展。
(来源:今日银保)
【声明】内容源于网络
0
0
河南省保险中介行业协会
1234
内容
635
粉丝
0
关注
在线咨询
河南省保险中介行业协会
1234
总阅读
101
粉丝
0
内容
635






 河南省保险中介行业协会