


新加坡作为全球金融中心之一,其审计实务标准一直备受关注。2016年发布的《审计实务公告第1号》(Audit Practice Bulletin No. 1of 2016)为审计师提供了关于识别、评估和应对财务报表重大错报风险的详细指导。本文将深入解读这一公告的核心内容,并探讨其实践意义。
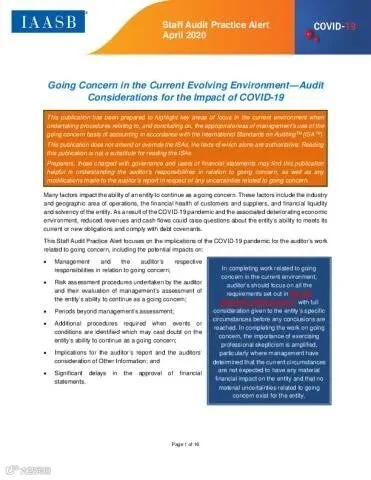
公告的核心内容
《审计实务公告第1号(2016)》主要涵盖以下几个方面:
1. 识别重大错报风险
- 审计师需要全面了解被审计单位的业务环境、财务状况和内部控制,以识别可能导致财务报表重大错报的风险。
- 重点关注高风险领域,如收入确认、资产估值和关联方交易。
-
2. 评估风险的影响 -
• 对识别出的风险进行量化评估,确定其可能对财务报表造成的潜在影响。 -
• 结合审计证据,判断风险的严重程度和发生可能性。 -
3. 制定应对措施 -
• 根据风险评估结果,设计并执行针对性的审计程序,以降低重大错报风险。 -
• 确保审计程序的有效性和充分性,从而提供高质量的审计意见。 -
4. 确保审计质量 -
• 公告强调审计师应遵循职业道德和审计准则,保持职业怀疑态度。 -
• 通过内部质量控制和外部监督机制,持续提升审计质量。
实践意义
《审计实务公告第1号(2016)》为审计师提供了明确的操作框架,具有以下实践意义:
- 提升审计效率:通过系统化的风险识别和评估,审计师可以更高效地分配资源,专注于高风险领域。
- 增强审计可靠性:针对性的应对措施有助于降低审计失败的可能性,提高审计结果的可靠性。
- 维护市场信心:高质量的审计意见有助于增强投资者和监管机构对财务报表的信任,维护资本市场的稳定。
信诺咨询的专业支持
作为总部位于新加坡诺维娜商业区的专业服务机构,信诺咨询在审计和财务领域拥有丰富的经验。我们与律所、银行和金融投资机构长期合作,为客户提供以下支持:
- 审计实务指导:帮助客户理解并应用《审计实务公告第1号(2016)》的要求,确保审计质量。
- 风险管理服务:协助企业识别和应对财务报表中的重大错报风险,提升财务透明度。
- 一站式解决方案:从商务咨询到移民服务,信诺咨询为华人进入新加坡提供全方位支持。

-
1. 深入解析新加坡公司审计实务公告第1号(2017)的核心主题 -
2. 新加坡ACRA如何提升审计质量?全面解析与信诺咨询的专业服务 -
3. 为什么现在是审查《会计师法》的恰当时机? -
4. 深入解析新加坡投资者视角下的财务报告、审计与公司治理 -
5. 审计质量为何是市场信心的基石?新加坡公司视角