大数跨境

AI观察室第二期:多少钱才能买到幸福?

AI观察室第二期:多少钱才能买到幸福? Nolan聊
2025-11-11
1
导读:活一辈子,不容易;活好一辈子,那更是难
承接上期,在得到购买力平价后,我们大概知道等价的中国家庭税收年收入在26.6W,就能达到研究中幸福的平台期。
收入类型 换算方式 等价的中国家庭年收入
税前收入 购买力平价 (PPP) (推荐) 约 34.1万 人民币
(研究原文标准)
直接汇率 (仅供参考)
约 71.2万 人民币
税后收入 购买力平价 (PPP) (推荐) 约 26.6万 人民币
(实际可支配)
直接汇率 (仅供参考)
约 55.5万 人民币
追问2:

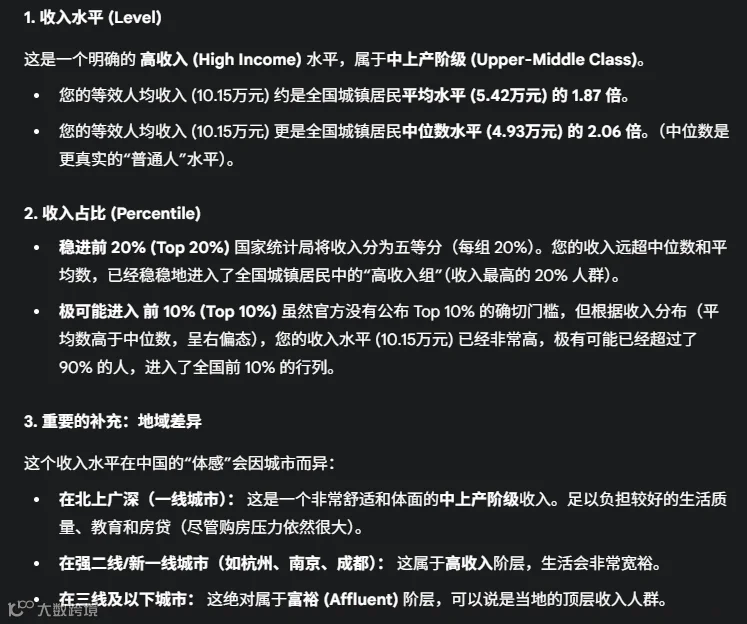
这两个收入,在目标所在的国家,占比多少,是什么水平?

以下是Gemini老师给的说法:

“📈 收入水平分析 (中国)

在进行比较时,我们将使用 26.6万人民币的税后可支配收入,因为这是家庭真正能拿来消费和储蓄的钱,也最接近中国国家统计局的“居民人均可支配收入”指标。

核心对比:转换为“人均可支配收入”

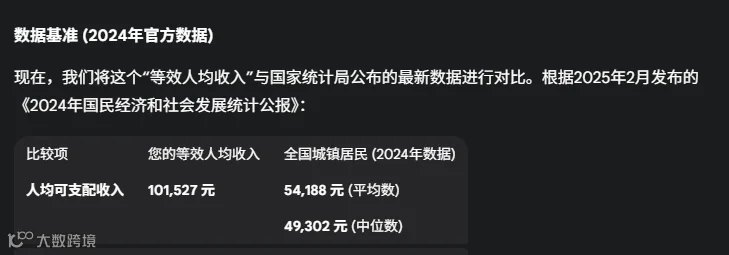
中国的官方统计数据(如国家统计局公报)通常使用“人均”(Per Capita)而非“家庭”(Household)数据。为了进行准确比较,我们需要将您的家庭收入转换为人均收入。

根据第七次全国人口普查(2020年)数据,中国平均每个家庭户的人口约为 2.62人。

计算:266,000 元 (家庭可支配收入) / 2.62 人 ≈ 101,527 元 (等效人均可支配收入)”
追问3:
这个收入在一线城市,占比是多少?
追问4:
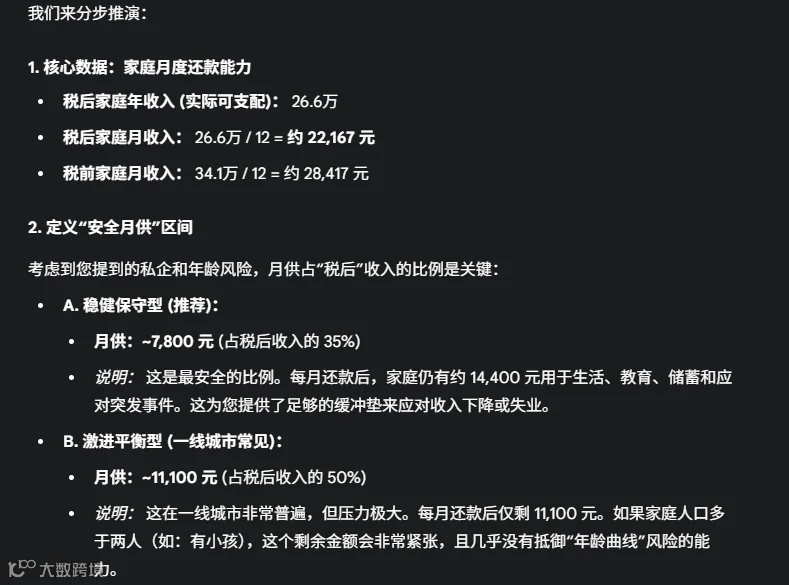
这个收入的家庭,如果是私企,考虑到年龄的收入曲线,目前的房贷利率,在首付可以支持的情况下,能够购买的房子总价区间范围是多少?
备注:银行在计算贷款上限的时候,是沿用线性收入审核,就是假设你现在的收入是恒定的情况下去计算的。
但是,这些年的变化,大家也看在眼里,没有什么是恒定的,30年变化太大,足以让人颠沛流离,所以不要盲目别人给你的判断,即便是银行自己的判断,要自己想,自己去调研。
也就是,在这个区间范围下,可贷款的总金额在170万左右,在这个基础上加上首付,就是个人能够支撑的所有房价总和。(例如你有首付30万,那么贷款金额是170,总价200万的房子,是一个可接受的范围)
追问5(地狱模式):
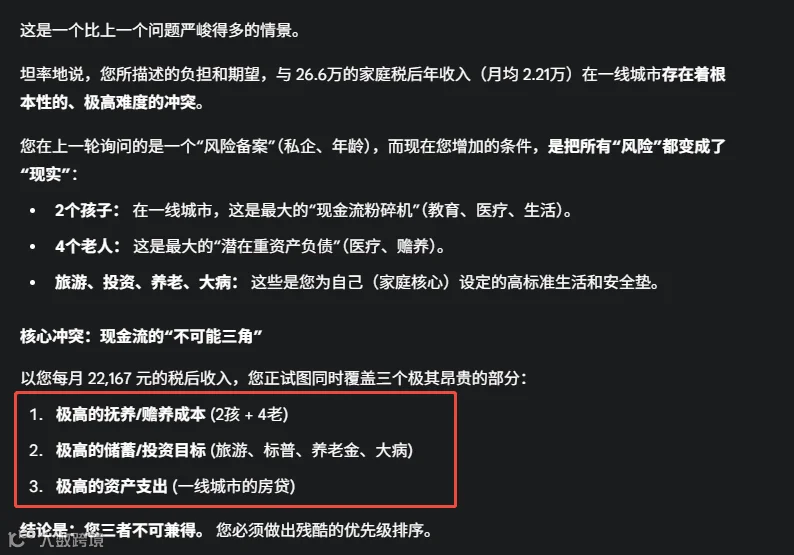
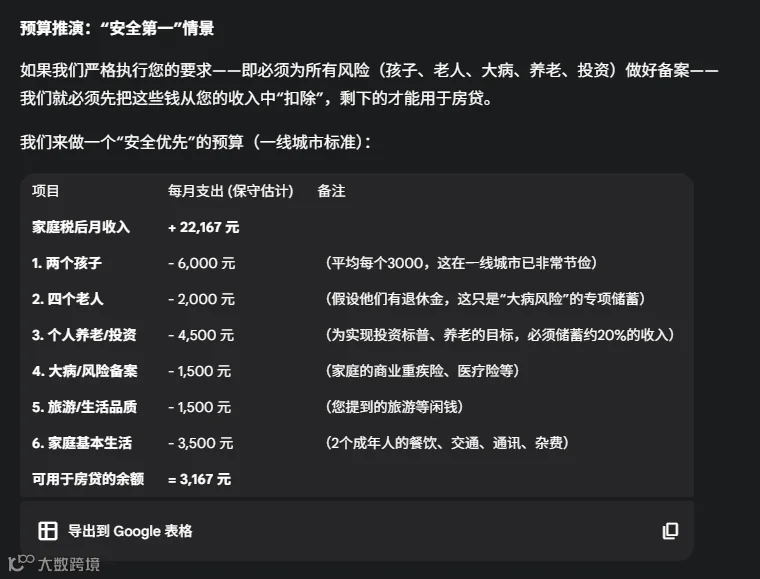
假如,我要养两个孩子,4个老人,还想要有闲钱去旅游,投资理财(例如购买标普,纳斯达克),还要为个人养老,大病医疗等做好风险备案的话,我能够购买的房子价格区间是?
备注:本来这个过程,我是用了渐进的方式去提问,但考虑到用户体验来说,我选择用这种drama的方式来激进push一下。
事实上,这里囊括了绝大部分凶险的条件,也就是那一天如果真的要来临,你到底需要多少??
追问6(顶硬上模式):
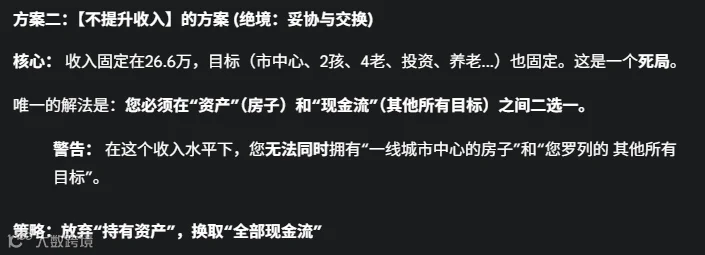
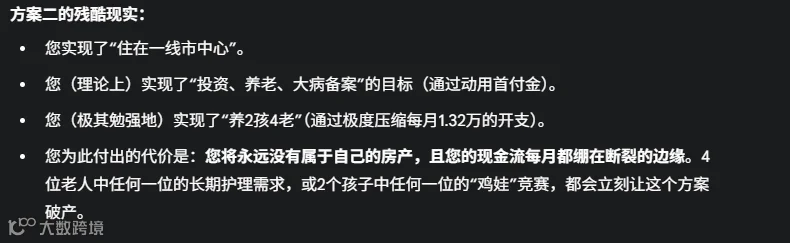
假如,我非要考虑在一线城市市中心生活,且符合上述条件的话,从提升收入,到不提升收入的两个角度来给我方案。
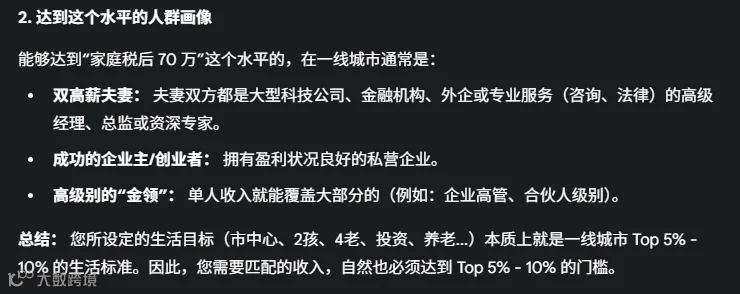
追问7:达到这个收入的人有多少?
我要提升到这个收入,在一线城市中有多少人能够达到这个条件?
到这里,就没有再深的意义了。
我们来简单做下汇总:
这个问题,实际上是一个典型“欲望”>“能力”的案例,是七宗罪里的傲慢。提出这个问题,是想戳破很多人心中对于安全边界的假象。
1,收入会持续稳定上涨的。
私企,就别想了,你必须要卷,要增加能力,各种来保障自身,而且要能够在企业里立足,也要精确的筛选你服务的公司对象,不然公司都没了,即便你做管理也是无济于事,甚至还可能背上官司。
2,我不可能那么衰,什么困难都轮到我头上。
确实不会,但做最差的打算,知道自己的安全边界在哪里,而不是一股脑的上头买房投资做大事。
3,控制欲望。
无论做什么,办什么事,都要花钱。
花小钱,办小事;花大钱,办大事。
明确心中欲望所要花的钱是多少,这样心里才会踏实,而不是被欲望牵着鼻子走。面子也好,传统也罢,最终都是你来买单。

回到标题本身:

多少钱才能买到幸福?

幸福有一个公式,就是“实际-期望=幸福”。

例如一个人每个月消费就2000块,那么他80万存银行,按照利率3%来算,他就可以实现基础的财务自由。

可是更难的,是精神自由,也就是我们是否能够不被欲望,精神上的枷锁所控制。

如果欲望无限,财务是远远跟不上的,我想要这个,我也想要那个,无限的欲望膨胀,即便赚再多,也无法得到满足,也就得不到常规意义上的幸福。

有人房子孩子票子都有了,但就是不高兴,因为债务还没还清,还有一大堆支出等着,然后妄想通过赌场一夜解决,或者通过贩卖假货赚取暴利

不自由,招来不幸

活一辈子,不容易;活好一辈子,那更是难。

【声明】内容源于网络
0
0
Nolan聊
1234
内容 169
粉丝 0
Nolan聊 1234
总阅读15
粉丝0
内容169