公司与个体户的会计账务及纳税申报的区别
1. 公司分为一般纳税人和小规模纳税人,两者都需要财会,建帐记账并出具财务报表且要对税务局申报财务报表以此数据作为税务稽查及计税之依据,再进行纳税计算并进行纳税申报且据此缴纳税款(即使是公司未经营,也必须逐月申报,季报,年报清缴汇算。且逐月申报个人工薪所得税);
2. 个体户也同样分为一般纳税人和小规模纳税人两种:
① .一般纳税人个体户需要财会,建帐记账并出具财务报表且要对税务局申报财务报表 以此数据作为税务稽查及计税之依据,再进行纳税计算并进行纳税申报且据此缴纳税款;
② . 小规模纳税人个体户分三种情况且三者都不需要会计:
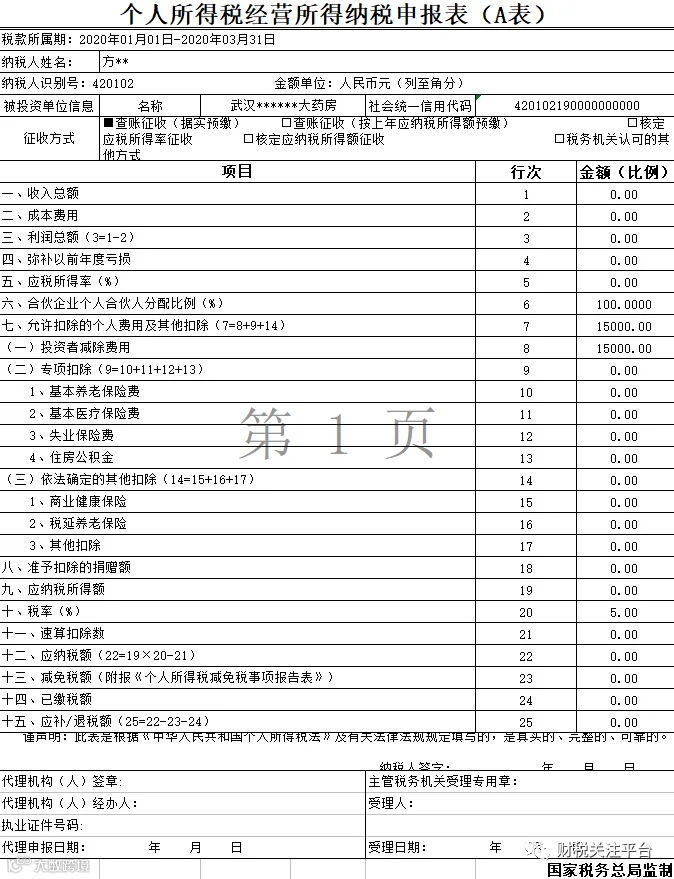
a.定率征收税方式的(经营规模较大)个体户(税务给配备可自开发票),按发票收入(或税管员核定的收入)及税管员核定的税率计算税款,在未配备会计的情况下由个体户法人直接与税务专管员协调税务事宜并由个体户法人在税务局办税大厅窗口申报《个人所得税经营所得纳税申报表(A表)》(见附表)并缴纳税款;
b.定额征收税方式的(经营规模较大)个体户(诸如汉正街商业批发市场中的摊户由其商业批发市场管理机构统一代为开具发票),在未配备会计的情况下由个体户法人直接与税务专管员协调税务事宜,并根据税管员核定的定额税款,由个体户法人在税务局办税大厅窗口缴纳定额税款,不需另外进行财务申报及纳税申报;
C.定额征收税方式的(经营规模较小)个体户(税务供给小额定额手撕发票,其无自开发票权利),因其发票由税管员在征税起征点收入额下限额发放,固不需会计,不需记账,不需财务报表申报,不需纳税申报,不需缴纳税款。
2020.4.22.
附表