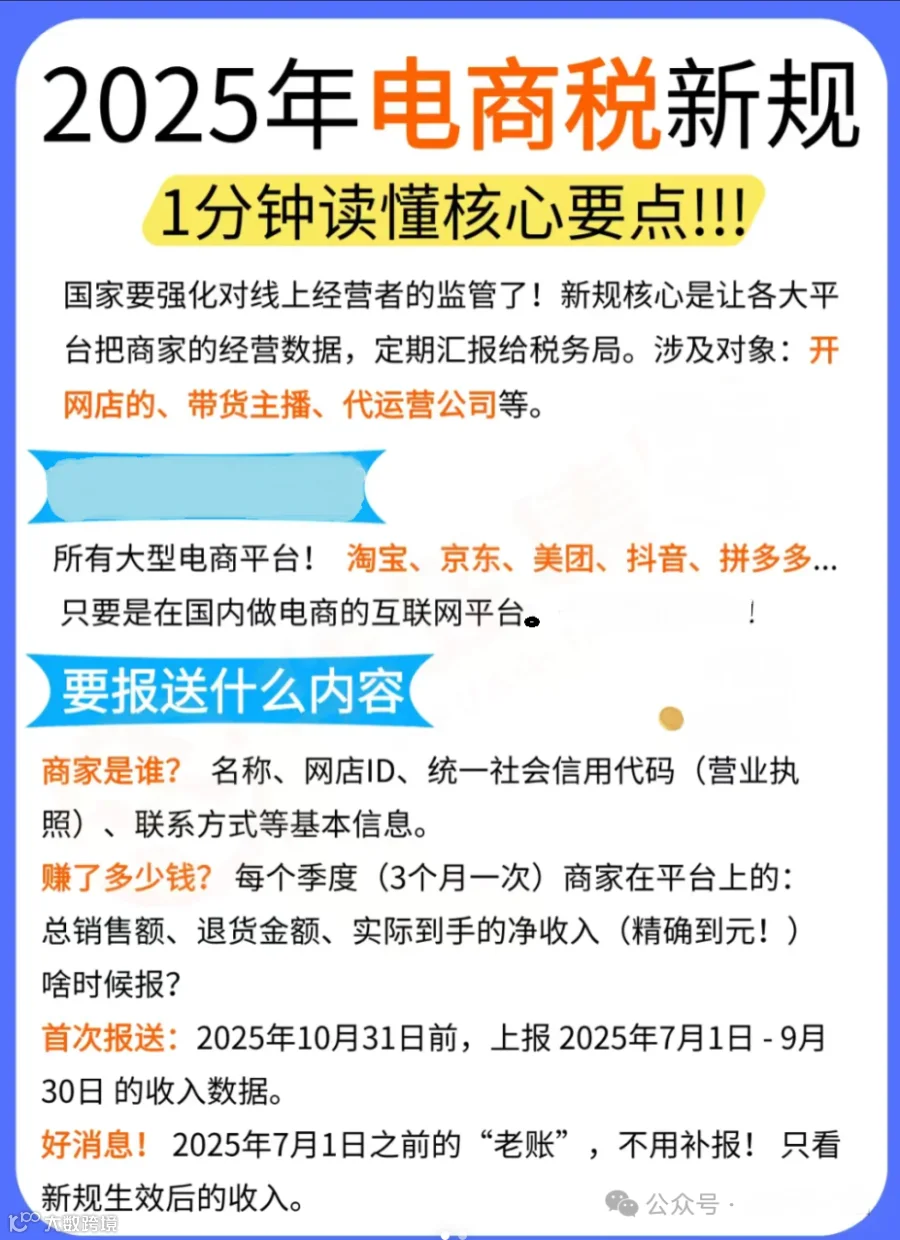
1.电商税2025年新规2025年10月开始互联网平台报送电商涉税信息:

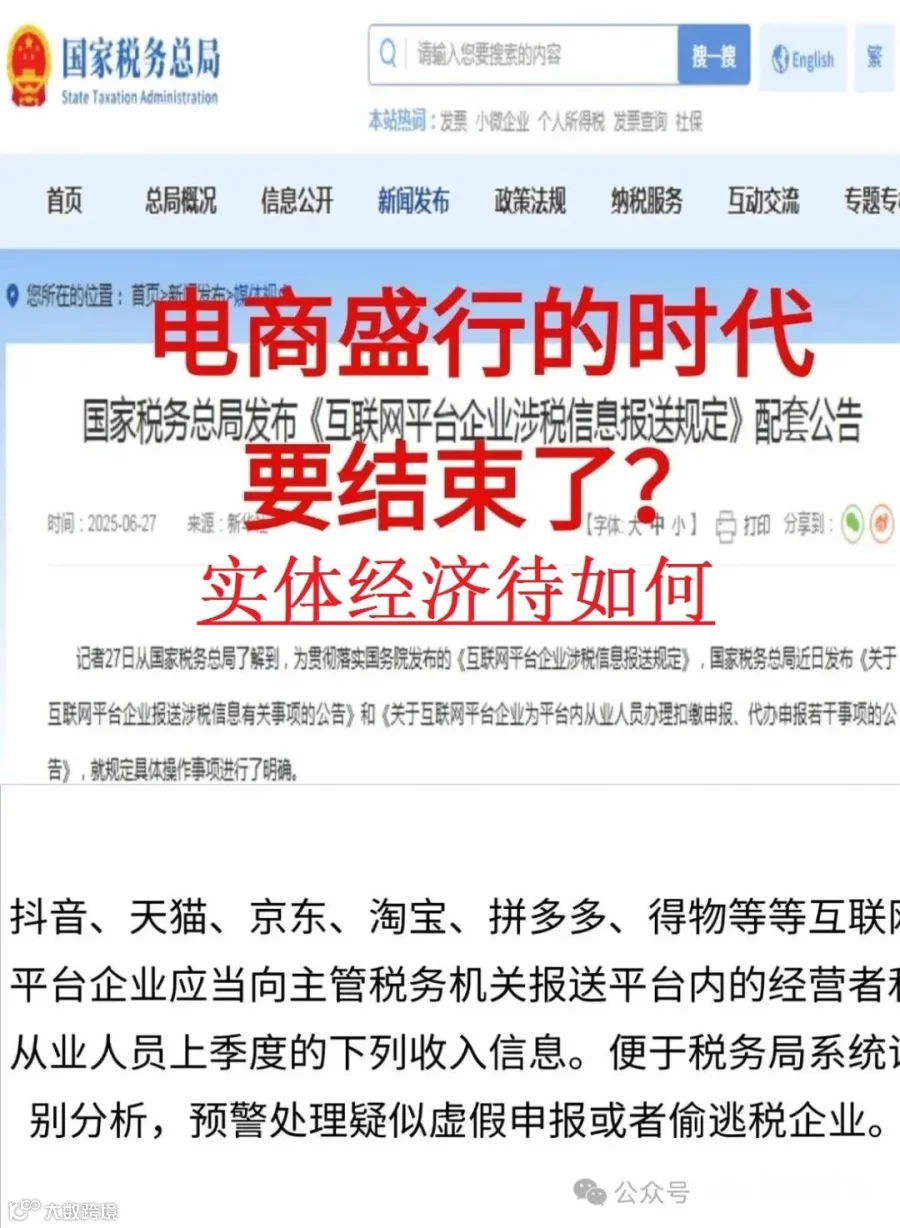
2.配套公告
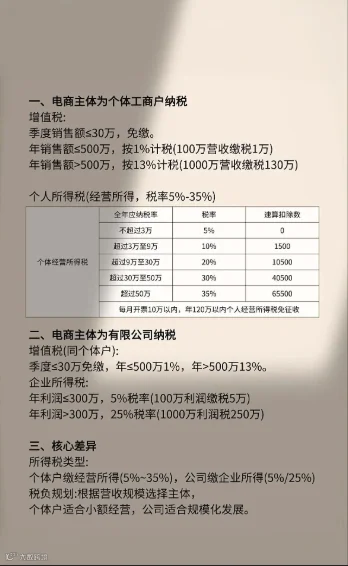
3.电商交税流水与所得怎么算?



4.注释:
电商交税:流水与所得怎么计税?
一、增值税怎么计算?
1、小规模纳税人:按销售额全额×1% 缴(例:卖 10 万,缴 1000 元),(进项票仅计入成本);
2、一般纳税人(有进项专票):按购销差价 ×13% 缴(例:10 万卖出、9 万进货,缴 1300 元);
3、一般纳税人(无进项专票):按销售额全额 ×13% 缴(例:卖 10 万,缴 13000 元)。
注:没进项专票,缴税成本暴增!(广州服装电商因无进项专票,卖 100 万货缴 13 万增值税)
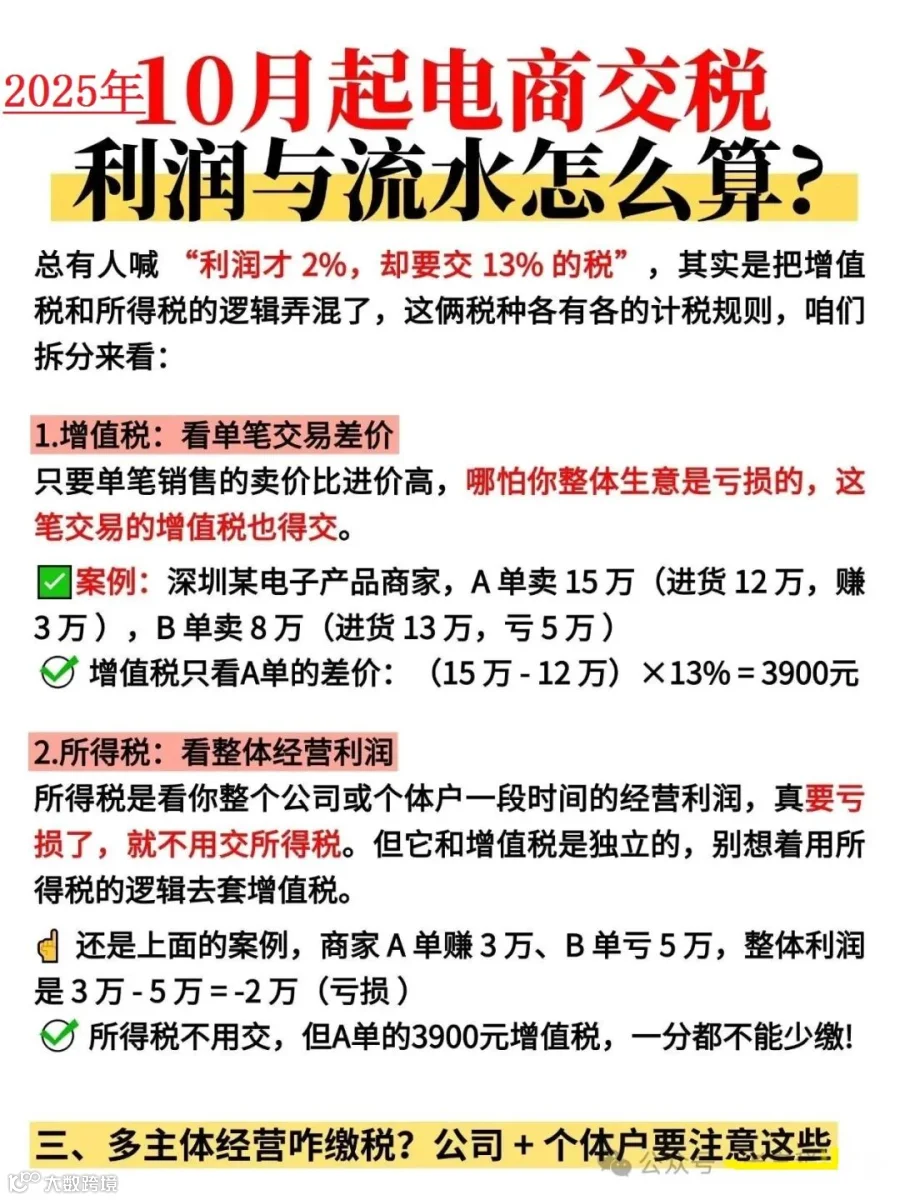
二、利润≠流水!增值税≠所得税!
1、增值税:看单笔交易差价(哪怕整体亏损,单笔赚了就得缴)
案例:深圳商家 A 单赚 3 万、B 单亏 5 万,则增值税只缴 A 单(15 万 - 12 万)×13%=3900 元;
2、所得税:看整体经营利润(整体亏损不用缴)
案例同上→整体利润 - 2 万,所得税免缴,(但 A 单增值税必须缴);
三、多主体经营怎么缴税?
1、独立报税:个体户报个人经营所得税(按个体户利润),公司报企业 / 个人所得税(按公司利润)
案例:杭州老张个体户年利润 10 万、公司年利润 20 万→个体户缴 10 万 ×5%=5000 元个税;
2、汇算清缴:老板名下所有收入(公司分红、个体户利润)年底汇总计税,超档需补税案例:老张个体户 10 万 + 公司 20 万 + 分红 15 万→汇总后可能触发高税率,不注意易补税(广州老板因漏汇缴,被追 10 万 + 滞纳金)。
四、行业规范期,合规是必选项
2025 年起平台数据直连税局,“套账”行不通!
❌反面案例:东莞电商用个人卡收款,被查补税 + 滞纳金 + 罚款,差点拖垮公司!