


大家好,我是香姐,一个喜欢用真实案例聊财税的税务师。
条文本身是枯燥的,但我一直相信,结合场景和实操,财税问题才能真正说得明白、用得踏实。
短信的核心内容是:企业申报销售收入,少于平台上报税局的收入金额。请核实差异原因,及时更正申报。
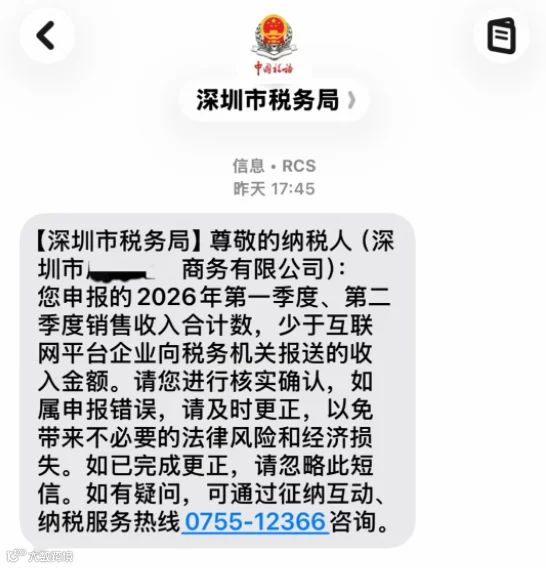
收到短信之后,很多人的第一反应是:赶紧把申报收入改成和平台数据一致,补个税就完了。
重点来了。2025年度和2026年度,对应的申报处理思路完全不一样。已经有很多卖家在这里踩坑了。
今天把这件事彻底讲清楚。
一、先搞清楚短信是怎么来的
税务局发送这条短信,依据的是金税四期的数据比对结果。
平台向税务局报送的是全额订单交易数据。包括订单金额、退款、佣金、广告费、物流费等明细。
企业在增值税申报表和企业所得税申报表上填的是自己申报的收入。
两个数字在系统里自动比对。差异超过一定比例,系统自动推送风险提示,税管员收到推送后,向企业发送核实短信。
所以收到短信,说明系统已经比对出差异了。不处理不行,但怎么处理,决定了结果是补税还是补更多的税。
二、为什么不能直接统一做更正申报
很多卖家的想法是:平台报了1000万,我申报了500万,那我直接把申报改成1000万,补500万对应的税就行了。
这个思路在2025年度和2026年度,会导致完全不同的结果。
原因在于两个年度的税务处理政策不同。2025年度部分区域有核定征收的窗口期,2026年度原则上已经转向查账征收。如果对两个年度都统一做更正申报,等于主动放弃了2025年度可能适用的核定政策,把本可以按2%或4%核定处理的业务,硬生生按查账征收补了税。
已经有不少卖家这么操作了,补税的金额比实际需要的高出几倍。
三、2025年度和2026年度的处理思路差异
2025年度的处理思路。
2025年度,深圳部分区域对跨境电商企业有核定征收的安排。符合条件的卖家,可以按销售额乘以应税所得率核定企业所得税。龙华、龙岗等区执行Q3的2%和Q4的4%标准,南山、宝安等区执行3%到3.5%的统一比例。
如果差异主要来自2025年度,处理思路是先判断是否符合核定条件,而不是直接做更正申报补税。
具体操作是:向主管税务机关说明成本残缺、账目混乱的实际情况,提交平台销售数据、供应商清单、资金流水等材料,申请按核定方式处理。
核定通过后,按核定的应税所得率计算应补税款,而不是按全额收入乘以25%的企业所得税率计算。
2026年度的处理思路。
2026年度,核定征收原则上已经收紧,转向查账征收。
如果差异涉及2026年度,处理思路是核实差异原因,区分合理差异和不合理差异。
合理差异包括:平台全额订单金额与会计收入确认口径的差异、退款未冲减、跨期收入确认、汇率差异等。这部分差异提供证据说明后,可以调整申报口径,不需要全额补税。
不合理差异,也就是确实少申报的部分,需要主动补缴税款和滞纳金。
四、收到短信后的标准操作流程
第一步,不要急着更正申报。
收到短信后,第一件事是把平台数据和申报数据拉出来,逐月比对,搞清楚差异到底有多少、差在哪里、涉及哪些年度。
第二步,区分差异的年度归属。
把差异按2025年度和2026年度分别统计。2025年度的差异和2026年度的差异,处理思路不同,不能混在一起。
第三步,判断2025年度是否符合核定条件。
如果2025年度存在大量无票采购、账目混乱、难以查账的情况,可以向主管税务机关申请核定征收。
第四步,梳理2026年度差异的合理原因。
导出平台数据、银行流水、报关单、采购发票,逐项核对。标注每笔差异的原因,能合理解释的整理成台账留存证据。不能解释的部分计算应补税款。
第五步,与税管员沟通确认处理方式。
带着整理好的数据和说明,主动联系税管员。说明差异情况、年度归属、拟处理方式。听取税管员的意见,按确认的方式处理。
第六步,按确认的方式申报或更正。
核定通过的,按核定方式申报。差异解释通过的,按调整后的口径申报。确实少报的,主动补缴税款和滞纳金。
五、几个常见的踩坑点
第一个坑,统一按平台金额更正申报。
不做年度区分,直接把申报收入改成和平台一致,补缴全额税款。这是最常见也是最亏的处理方式,主动放弃了2025年度可能适用的核定政策。
第二个坑,对差异不做解释,直接补税。
有些差异是合理的,比如平台全额订单金额与会计确认口径的差异、退款未冲减、跨期确认等。这些差异本来可以解释清楚,不需要补税。不做解释直接补,等于多交了税。
第三个坑,拖着不处理。
收到短信后置之不理,等税管员上门。拖到最后被动处理,时间紧、材料准备不充分,补税基数完全按税务核定来,处理结果通常不如主动处理。
第四个坑,自行拆分收入调整申报。
为了降低差异比例,把部分收入拆分到其他主体或调整到其他期间。这种做法在系统面前没有意义,平台数据是按店铺报送的,拆分主体不会改变平台数据的总额,反而会被认定为人为调节。
六、香姐的建议
收到申报收入差异短信,核心原则是:先搞清楚差异,再判断年度,最后确定处理方式。不要上来就做更正申报。
2025年度的差异,先评估是否符合核定条件。2026年度的差异,先区分合理差异和不合理差异。
建议收到短信后一周内完成数据比对和年度区分,两周内与税管员完成第一次沟通。主动沟通、如实说明、积极配合,通常能争取到更有利的处理结果。
如果差异金额较大,或者涉及多个主体、多个年度,建议在正式处理之前咨询专业财税顾问,避免因处理方式不当造成不必要的损失。
希望今天聊的这些,对你有启发。也欢迎预约一次税负健康度评测,我们一起聊聊你的业务,找到适合你的合规节奏。

香姐说税,专注财税合规优化,风险规避,金税四期下,为电商等不同类型企业方案落地1000+,欢迎咨询,有问必答。