


大家好,我是香姐,一个喜欢用真实案例聊财税的税务师。
条文本身是枯燥的,但我一直相信,结合场景和实操,财税问题才能真正说得明白、用得踏实。
外贸企业出口退税,不是直接提交申报。
前面要先完成发票勾选和用途确认,再进入免退税申报,录出口明细、进货明细,最后自检、上传资料、提交。
很多财务第一次操作的时候,卡在发票勾选或者关联号对应上,提交之后被退回,又要重新走一遍。
今天按16步把完整流程走一遍,照着操作就不会漏。
一、发票勾选和用途确认(前置动作)
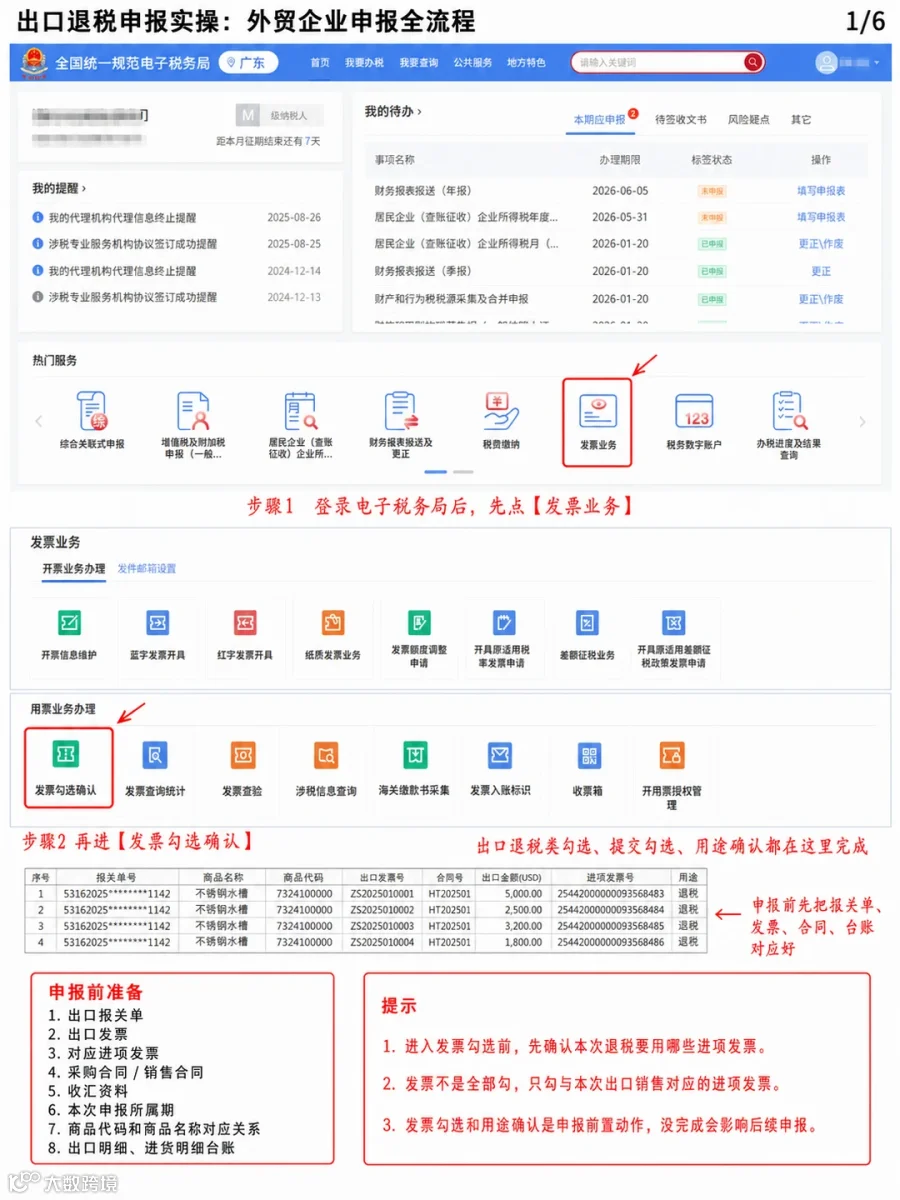
第一步,登录电子税务局,进入【发票业务】。
第二步,选择【发票勾选确认】。
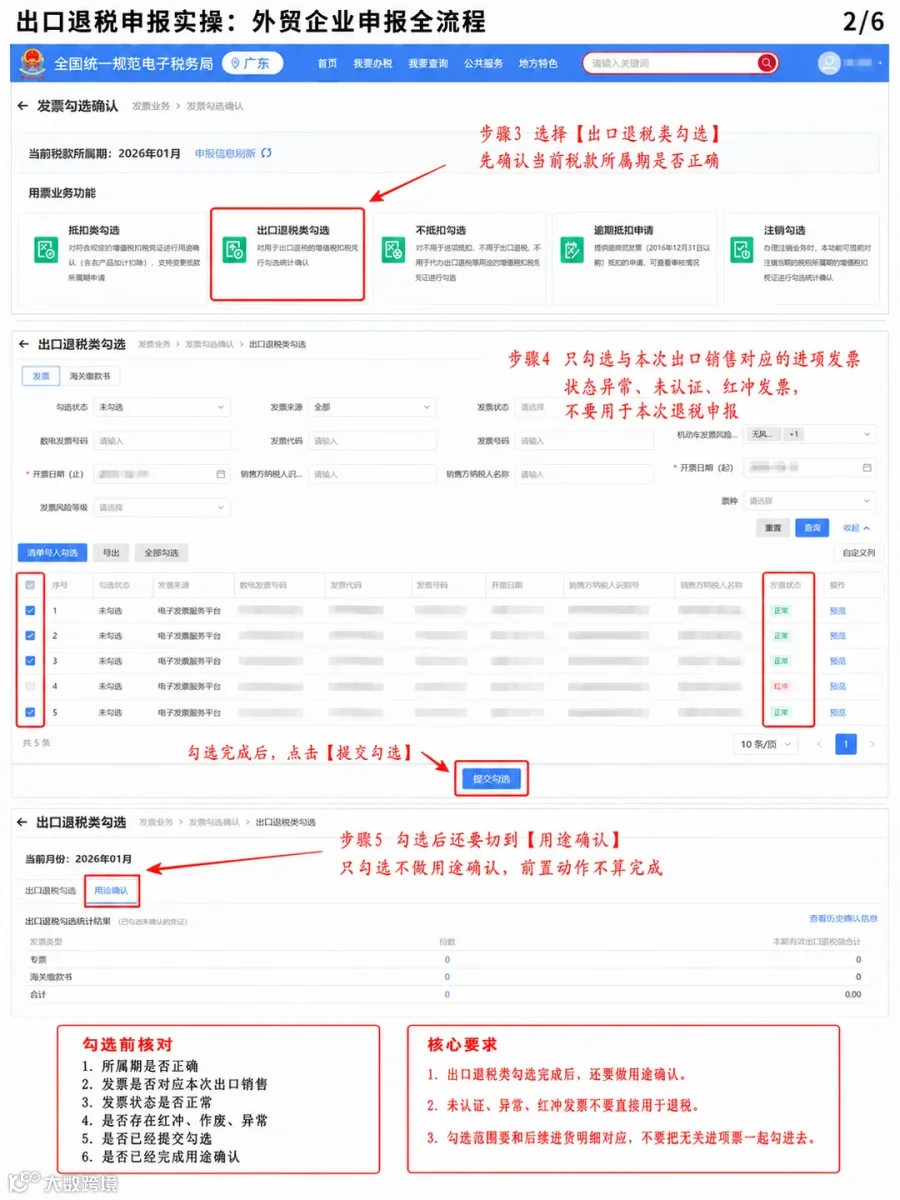
第三步,选择【出口退税类勾选】。
第四步,勾选对应进项发票,选择【提交勾选】。
这里需要注意:只勾选本次出口销售对应的进项票。异常发票、红冲发票、未认证发票,都不要用于本次退税申报。
第五步,进入【用途确认】,选择【用途确认】。
只勾选不做用途确认,前置动作不算完成。这一步容易被忽略,漏了后面进不了申报模块。
二、进入免退税申报
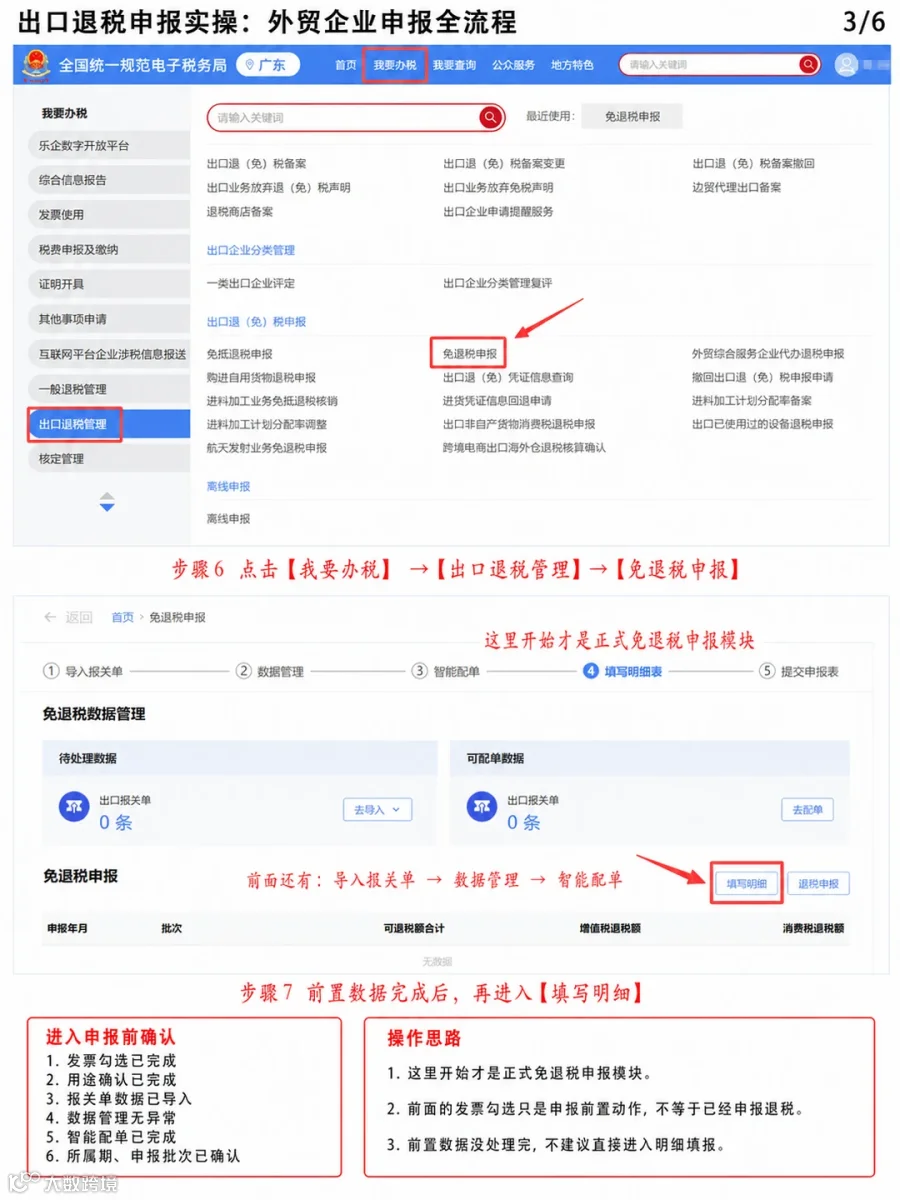
第六步,进入【我要办税】→【出口退税管理】→【免退税申报】。
第七步,进入【填写明细】。
进入之前先确认三件事:报关单数据是否已经下载、智能配单是否处理、所属期和申报批次是否正确。
三、录入出口明细
第八步,选择【外贸企业出口退税出口明细申报表】,选择【新增】。
第九步,填写出口明细。
重点核对以下字段:报关单号、出口日期、出口发票号、商品代码、商品名称、出口数量、美元离岸价。
一张发票有几条商品,就录几条。不要把多条商品合并成一条录入,否则后面关联号对不上。

四、录入进货明细
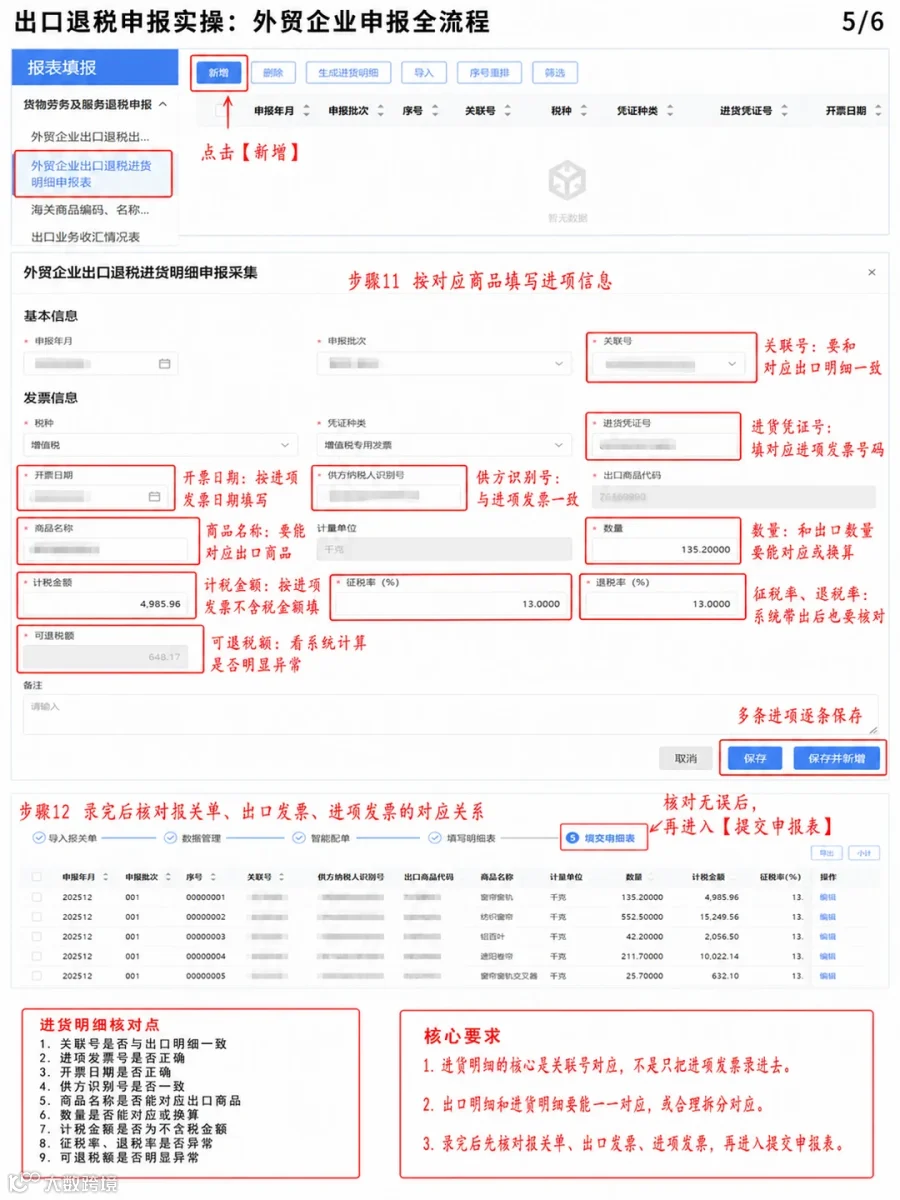
第十步,选择【外贸企业出口退税进货明细申报表】,选择【新增】。
第十一步,填写进货明细。
重点核对以下字段:关联号、进项发票号、开票日期、供方识别号、商品名称、数量、计税金额、征税率、退税率、可退税额。
核心是和出口明细对应,不是单纯录进项票。关联号是出口明细和进货明细的纽带,出口一条商品对应进货一条商品,关联号保持一致。
五、核对和提交
第十二步,出口明细、进货明细录完后,核对无误进入【提交申报表】。
重点核对:报关单、出口发票、进项发票、商品、数量、关联号。这五项要能对应得上。
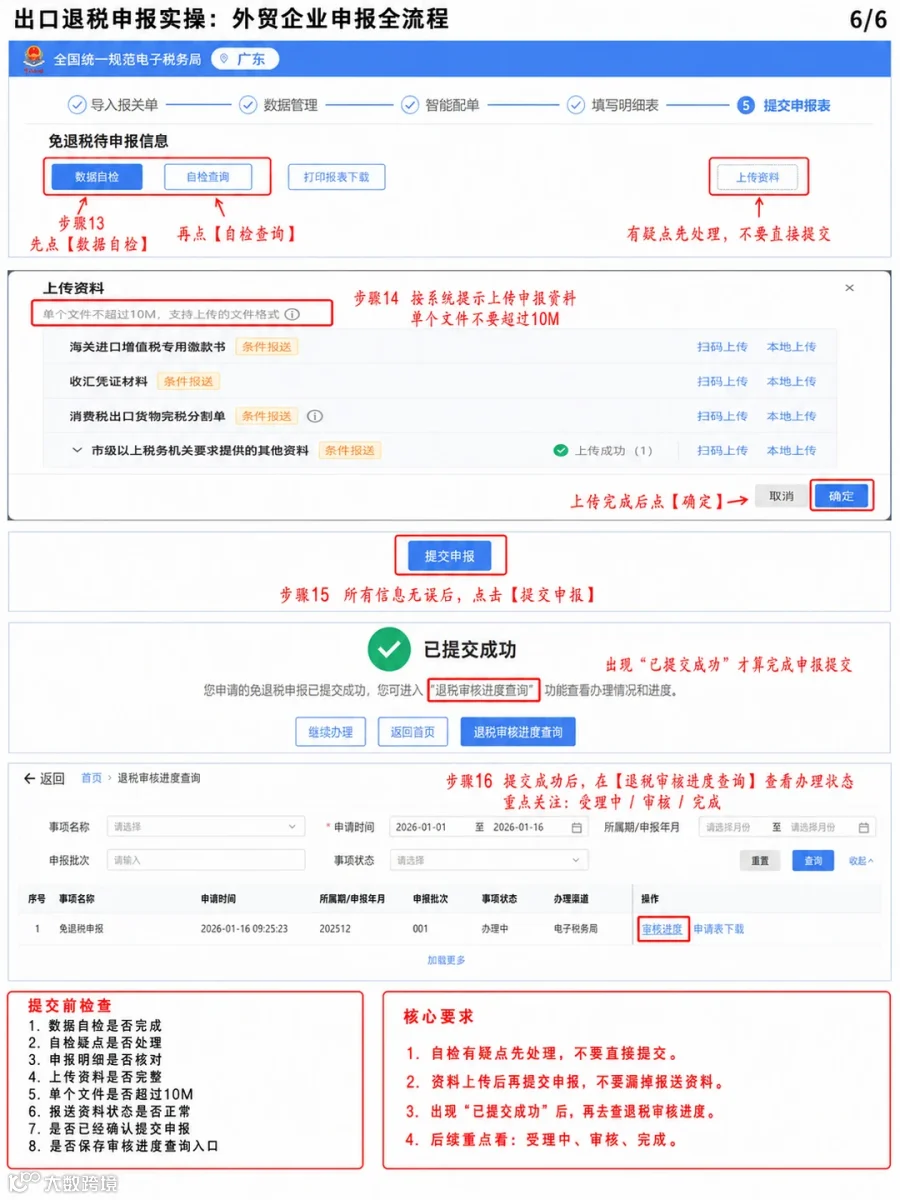
第十三步,选择【数据自检】,再点【自检查询】。
有疑点先处理,不要直接提交。常见的疑点包括:报关单无信息、发票无信息、商品代码不匹配、关联号不一致。查到疑点之后,按提示逐项处理。
第十四步,按系统提示上传申报资料。
注意单个文件不要超过10M。资料包括报关单、出口发票、进项发票、物流单据等。
第十五步,信息无误后,选择【提交申报】。
出现“已提交成功”,才算完成提交。
第十六步,提交成功后,进入【退税审核进度查询】查看状态。
重点看三个状态:受理中、审核、完成。如果状态显示“退回”,按退回原因修改后重新提交。
六、操作核心逻辑
把16步串起来,核心逻辑是四个顺序。
先发票勾选,再用途确认。先出口明细,再进货明细。先数据自检,再上传资料。先提交申报,再查审核进度。
每一步的前后顺序不能颠倒。发票没勾选就录明细,系统里没有进项信息,录不进去。用途没确认就提交,申报会被退回。
七、关键不是把表填完
很多财务以为把表填完就能退税,其实不是。
关键不是把表填完,而是发票、报关单、商品、数量、金额、关联号要能对应。
发票上的商品名称要和报关单一致。数量要能对应上,出口100件对应进货100件。金额要匹配,出口金额和进货金额的对应关系要清晰。关联号是纽带,出口明细和进货明细通过关联号绑定。
这六项对应上了,退税申报才能通过。任何一项对不上,系统自检就会提示疑点,提交后也会被退回。
八、香姐的建议
出口退税申报的难点不在流程本身,而在数据对应。流程走一遍就会了,但数据对应需要每一笔都核对清楚。
建议在录入之前,先把报关单、出口发票、进项发票三份资料摆在一起,逐笔核对商品名称、数量、金额。核对无误之后再录入系统,比录完再改效率高得多。
第一次操作建议选一票金额小、商品单一的报关单试跑,跑通之后再批量处理。遇到不确定的字段,先咨询主管税务机关或专业退税顾问,不要凭感觉填。
出口退税问题及遇到的其他申报、合规问题都可随时找我沟通!
