


最近很多巴西本土店卖家都在问:税局的数字化稽查到底是什么?是不是只是吓唬人?
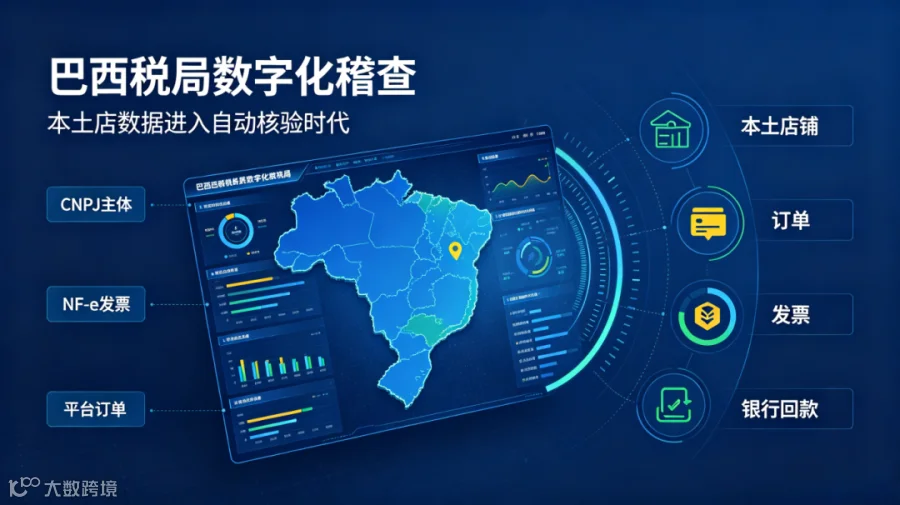
随着巴西税务数字化系统全面打通,已经不再是以前人工抽查的模式。税局可以自动抓取、比对企业数据,CNPJ 主体、店铺订单、NF-e 发票、银行回款全部会交叉核验。不少卖家还没意识到,自己店铺的数据早已在税局监控范围内。
今天这篇,一次性讲清楚:巴西税局数字化稽查,重点监控本土店哪些数据,以及卖家怎么提前自查规避风险。

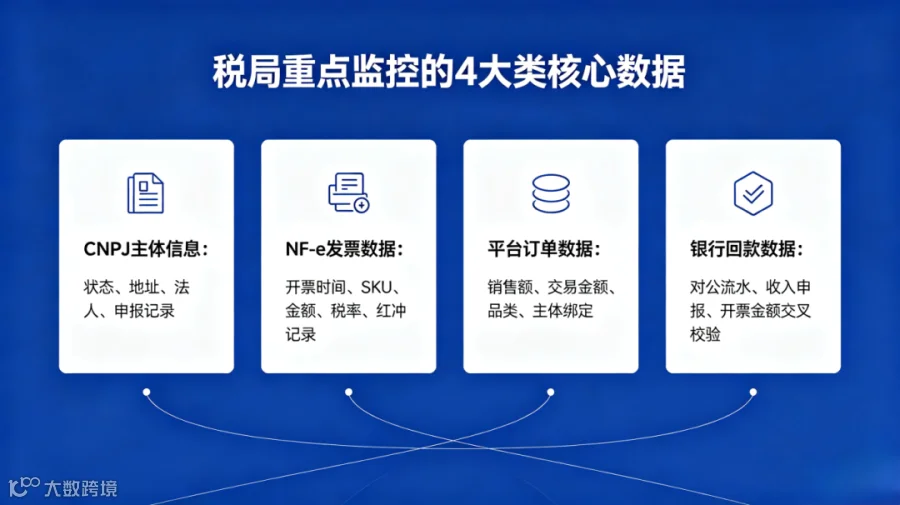 1. CNPJ 主体基础信息
CNPJ 是否正常激活,有没有被列入税务黑名单;
注册地址、法人信息是否真实有效,能否接收税局信函;
公司 / 个体户 EI 的税务申报记录,有无逾期申报、欠税。
风险点:很多服务商提供的挂靠地址,一旦地址失效,税局会直接冻结 CNPJ,连带店铺资金受限。2. NF-e 电子发票数据(当前最高频稽查项)
NF-e 发票是本次税改重点,也是数字化稽查的核心抓手
发票开具时间、商品 SKU、金额、税率,会同步录入税局系统;
发票数据和平台订单做交叉比对:订单金额和开票金额能不能对应;
作废发票、红冲发票会单独标记,大量异常红冲极易触发稽查
3. 美客多平台订单与交易数据
平台和税局之间数据通道打通,不再是平台数据隔离:
店铺全部销售订单、交易金额、买家信息;
商品品类、销售总量,用来核验申报收入是否匹配实际销售额;
店铺账号绑定的 CNPJ 主体,多店铺共用同一个 CNPJ 也会被识别。
4. 银行回款流水数据
很多卖家容易忽略这一环:
CNPJ 对公账户的资金流入、流出流水;
回款金额与申报营收、NF-e 开票金额三方交叉校验;
重点风险:店铺实际回款远大于报税收入,是现在稽查重灾区,极易判定偷税。
 以前:人工随机抽查,查到才需要补税罚款。
现在:系统自动比对,数据一旦出现矛盾,直接触发预警工单。
系统 7×24 小时自动跑数据,订单、发票、回款任意一项对不上,就会标记异常,后续人工介入核查。
三、本土卖家自查避坑建议
定期核查 CNPJ 状态,确认地址有效,按时完成税务申报,杜绝逾期;
NF-e 发票如实开具,不要随意红冲、作废,商品信息、金额和订单保持一致;
店铺营收、开票金额、对公回款尽量做到三方匹配,不要隐瞒销售收入;
谨慎共用 CNPJ 开多店,关联主体一旦一家出问题,其他店铺连带风险;
优先选择合规稳定的 CNPJ 注册主体,警惕低价挂靠地址、一次性税号

巴西税务数字化是不可逆的趋势,税局获取卖家数据的能力越来越强。 对于本土店卖家,合规不是选择题。提前摸清税局监控维度,做好税务自查,才能避免店铺冻结、资金被扣、高额罚金。
如果你正在运营巴西本土店,不清楚自己 CNPJ 主体有没有潜在风险,可以留言交流。