DIA 2026 中国年会邀约
1、时间
5月13-16日
2、地点
上海张江科学会堂 | Protheragen 展位 D08
我们将派出合规、基建及财税领域的专家团队现场坐镇,为您提供一对一出海咨询。
跨越太平洋的基石,BioLanding 首秀 2026 DIA 中国年会

根据纽约州税务与财务局(Department of Taxation and Finance)发布的 Form CT-648 及其填报指南(CT-648-I),符合条件的企业每年最高可获得 50 万美元的税收抵免,且最多可连续申报 3 年(累计最高 150 万美元)。
https://www.tax.ny.gov/forms/current-forms/ct/ct648i.htm?
更为利好的是,对于符合“新企业(New Business)”定义的初创公司,这项抵免是全额可退还的(Fully Refundable)——这意味着,如果您的抵免额超过了当年的州特许经营税(Franchise Tax)负债,纽约州政府将把差额以现金支票的形式退还给您的公司。
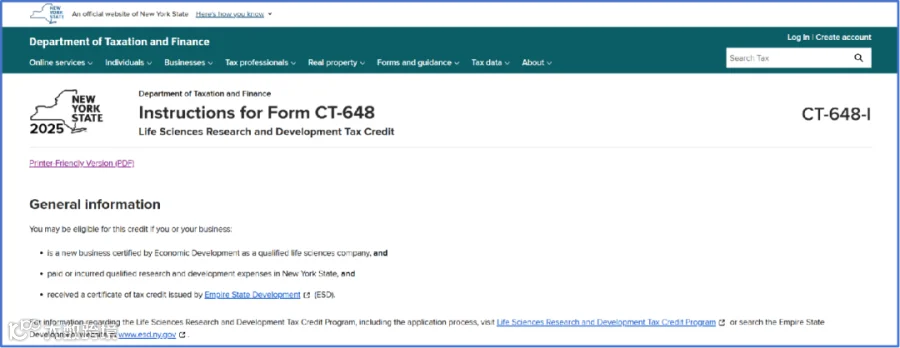
图源:tax.ny.gov
为了帮助生命科学企业的 CFO、财务总监以及税务专业人士精准、合规地完成申报,避免因填报失误导致退税延迟或面临审计风险,本文将基于官方指南,为您提供一份详尽、逐行填报实操指南。
1
填报前的前置准备与核心资格判定
在您打开 Form CT-648 表格准备填报之前,必须先确认以下关键事项,这是填报的法理基础:
01
必须取得 ESD 的认证与证书

Form CT-648 并非一个可以通过自行计算内部研发费用就直接申报的表格。所有申报企业必须事先向纽约帝国州发展局(Empire State Development, 简称 ESD)提交申请,并获得官方颁发的《税收抵免证书》(Certificate of Tax Credit)。
ESD 会核定您的“合格生命科学研发支出(Qualified Life Sciences R&D Expenses)”,并在证书上明确列出您本年度有资格申报的抵免金额。没有这张证书上的认证编码和核定金额,CT-648 填报无效。
02
“新企业(New Business)”的身份认定

在 CT-648 的填报中,是否具备“新企业”身份直接决定了未使用的抵免额是能够以现金退还(Refunded),还是只能结转(Carried forward)至未来年份抵税。
通常,纽约州对“新企业”的定义非常严格,不仅看成立年限,还会审查公司的股权结构,以防止大型制药公司通过设立“马甲公司”来套取现金退税。如果您的公司满足新企业条件,在填报最后阶段的“退还(Refund)”部分将大有裨益。
03
文件齐备性

准备好以下材料:
本年度的纽约州公司特许经营税申报表主表(如 Form CT-3 或 CT-3-A 等);
ESD 颁发的《税收抵免证书》原件复印件或电子版;
如果您是通过合伙企业(Partnership)获得的抵免份额,需要准备由合伙企业提供的 Form IT-204-IP 或相关 K-1 报表。
2
Form CT-648 逐行填报深度指导
Form CT-648 通常分为几个核心部分,其逻辑是:确认抵免总额 ➡️ 评估合伙企业份额(如适用) ➡️ 计算可抵扣的税额极限 ➡️ 决定退还或结转金额。
表头信息 (Header Information)
Name & EIN: 准确填写您公司的法定名称和联邦雇主识别码(EIN)。
Certificate Number: 这是最关键的一步。仔细查找 ESD 颁发的《税收抵免证书》上的唯一证书编号(Certificate Number),并将其准确无误地填入表头的指定框内。如果编号不匹配,税务局的系统会自动拦截您的退税申请。
第一部分:抵免额的计算
1: Computation of credit
这一部分的目的是汇总您本年度可以主张的所有生命科学研发抵免。
Line 1(本期 ESD 核定抵免额)
直接查看您的 ESD 证书,将其上列明的核定抵免金额(通常是您在纽约州内合格研发支出的 15%,小型企业为 20%,上限为 50 万美元)填入此行。您无需在这个表格上重新进行复杂的研发费用计算,ESD 已经为您做好了。
Line 2(来自合伙企业的抵免份额)
如果您的公司是某家合伙企业(如 LLC、LP)的合伙人,且该合伙企业获得了生命科学研发抵免,您需要将您按比例分得的抵免额填入此行。金额数据来源于合伙企业发给您的报表。
Line 3(本年度总抵免额)
将 Line 1 和 Line 2 相加。这就是您今年“弹药库”里总共可以使用的税收抵免资金。
第二部分:合伙企业信息
2: Partnership information
如果您在第一部分的 Line 2 中填写了数字,那么您必须在第二部分详细列出该合伙企业的名称、EIN 以及您从该合伙企业获得的抵免金额。
如果涉及多家合伙企业,需要附上额外的明细表。这构成了税务局进行穿透审查(Look-through Audit)的轨迹。
第三部分:抵免额的使用、退还与结转计算
3: Computation of tax credit used, refunded,
or carried forward
这是整张表格最复杂、最考验税务筹划能力的部分。纽约州公司税法有一个核心原则:税收抵免不能将您的特许经营税降至“固定美元最低税额(Fixed Dollar Minimum Tax)”以下。
Line 4(抵免前的应纳税额)
填入您在主表(例如 CT-3 的 Part 2)中计算出的、未扣除任何抵免前的特许经营税负债。
Line 5(其他优先抵免额)
根据纽约州税法规定的“抵免使用顺序(Ordering of Credits)”,某些不可退还且不可结转的抵免必须优先使用。如果您有这类抵免,填入此行。
Line 6(扣除优先抵免后的净税额)
Line 4 减去 Line 5。这是 CT-648 理论上可以用来冲抵的税额空间。
Line 7(固定美元最低税额 FDM)
纽约州要求所有公司无论盈亏都必须缴纳一个最低税额(根据您在纽约州的营业收入规模,通常在 25 美元到 200,000 美元之间不等)。查阅主表指南,将您的 FDM 填入此行。注意:CT-648 的抵免绝对不能用来冲抵 FDM。
Line 8(抵免限额)
Line 6 减去 Line 7。这是您实际上可以使用 CT-648 冲减税负的“最大容忍度”。如果结果小于 0,则填 0。
Line 9(本年度实际使用的抵免额)
比较 Line 3(您的总抵免额)和 Line 8(抵免限额),取两者中较小的一个填入此行。这部分金额将直接在主表上减少您需要开支票缴税的金额。
Line 10(未使用的抵免额)
Line 3 减去 Line 9。如果您的初创公司处于早期研发阶段,连年亏损(Line 8 为 0),那么您本年的所有抵免(Line 3)都会顺延到这一行。这笔钱是重头戏!
关键分水岭:退还 (Refund) vs. 结转 (Carryforward)
接下来的填写完全取决于您是否是“新企业(New Business)”:
Line 11(请求退还的金额)
如果您符合“新企业”的条件,您可以将 Line 10 中的全额(或部分,如果您选择的话)填入此行。这笔钱就是税务局会给您打款的现金退税!对于研发烧钱的生物科技初创公司来说,这高达 50 万美元的非稀释性现金注入堪称“及时雨”。
Line 12(计入下一年估算税的金额)
即使您有权获得退款,您也可以选择不拿现金,而是将其作为下一年度预缴估算税(Estimated Tax)的抵免金。
Line 13(结转至未来的金额)
如果您不符合“新企业”条件(例如,您是一家老牌医药公司的全资子公司,或者公司成立已超过特定年限),您无权要求现金退还。您必须将 Line 10 的金额全部填入此行。这笔未使用的抵免将被无限期“冷冻”结转,直到您的公司未来产生足够的利润和州税负债时,才能拿出来抵税。

3
合并申报的特殊注意事项
如果您的公司是一个大型企业集团的一部分,并且在纽约州提交的是合并特许经营税申报表(Combined Return,即 Form CT-3-A),填报逻辑将变得更加复杂:
01
抵免共享原则

如果合并集团内有一家成员公司产生了 CT-648 抵免,这笔抵免可以用来冲减集团内其他任何成员公司的税负。
02
固定最低税额叠加

在计算合并报表的抵免限额时(对应上述的 Line 7),最低税额不仅包括指定的母公司的 FDM,还必须加上合并集团内所有其他应税成员的固定美元最低税额(每家通常为特定数额的从属固定税)。
您必须确保抵免不仅不突破母公司的下限,也不突破集团总的最低税下限。
4
合规建议与审计防御
获得税收抵免和退税并不意味着万事大吉。纽约州税务局对涉及大额现金退还的抵免项目(尤其是高达 50 万美元的生命科学抵免)保持着极高的审计敏感度。
01
证据链闭环

请妥善保管至少三类核心文件:
ESD 批准函及证书原件;
计算合格研发支出的底层财务账本(必须与联邦 Form 6765 研发抵免表中的纽约州部分相勾稽);
证明“新企业”身份的公司成立文件及股权结构图。
02
避免重复申报(Double Dipping)

纽约州税法明确禁止“双重获利”。如果一笔研发支出已经被用来申请了 CT-648 的生命科学抵免,那么这笔相同的费用绝对不能再次用于申请纽约州的常规投资税收抵免(ITC)或常规研发税收抵免(Excelsior Jobs Program R&D Credit 等)。税务局的后台交叉比对系统会轻易捕捉到这种违规行为。
03
尽早向 ESD 递交申请

虽然税务申报通常在次年春天(如 3 月 15 日或 4 月 15 日),但 ESD 颁发证书需要漫长的审核周期。如果等到报税季才去向 ESD 申请,绝对会错过当年的申报。
正确的操作是:在研发费用发生当年的年末或次年年初,立即启动 ESD 的认证程序。

BioLanding 介绍
BioLanding,Protheragen 旗下专注中国生物医药企业出海美国的战略服务平台。针对纽约州生命科学研发税收抵免政策,我们协助企业完成资格认定、前置认证及税务合规等关键环节,同时对接州内生命科学基金与各类税收激励项目,将政策红利真正转化为企业在美国早期运营的实质性支持。
推荐阅读
行业洞察:跨国药企AI战略与商业化落地全景
FDA 2027预算提案:拟推出美国本土首仿药独占制度
政策解读:纽约州生命科学研发税收抵免
干货分享:美国专利 FTO 怎么做?
小分子化药赴美专利申报攻略
中国药企赴美上市知识产权申报与保护
美国纽约州LLC出版要求深度解析
干货分享-美国纽约州商业实体注册前须知
中国药企如何在CGT领域构建合规出海的新坐标?
内卷之下,中国药企出海的“双核”生存法则
联系我们
即刻开启您的“美国总部”计划
网址:www.protheragen-bl.com
邮箱:info@protheragen-bl.com
联系电话:18080812786(微信同号)