买卖合同一定要交印花税吗?还真不一定!
税局明确!
这类合同,不缴印花税!
最近,总有粉丝在后台留言,询问个体户印花税的问题:

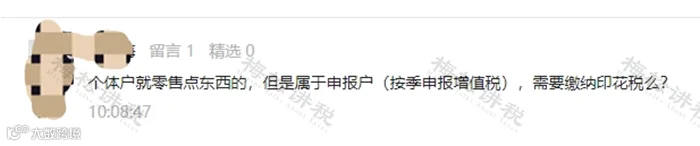
个体户的买卖合同到底交不交印花税呢?
关于这个问题,税务局早就已经明确过:
个体户的买卖合同,不需要缴纳印花税!
一、印花税税率表中的提示

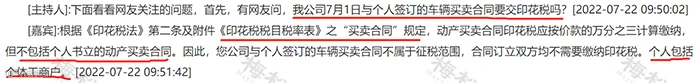
买卖合同的范围,不包括个人书立的动产买卖合同。
二、大连税务局的官方解答
大连税务局也明确过,个人不需要缴纳买卖合同印花税,而且 “个人”包括个体工商户。

交了怎么办?
可以退吗?
当然可以。
下面是具体的申请退税流程:
1、进入电子税务局,点击我要办税-一般退(抵)管理

2、点击退抵税费申请(误收多缴)进入

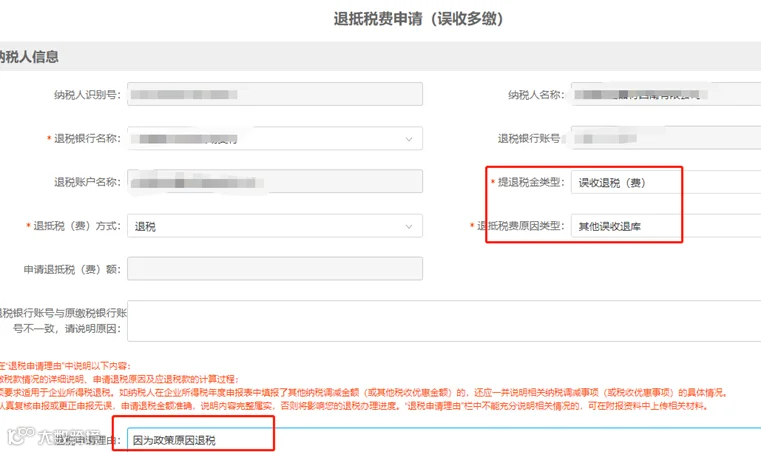
3、 填写退抵税费申请表,如图
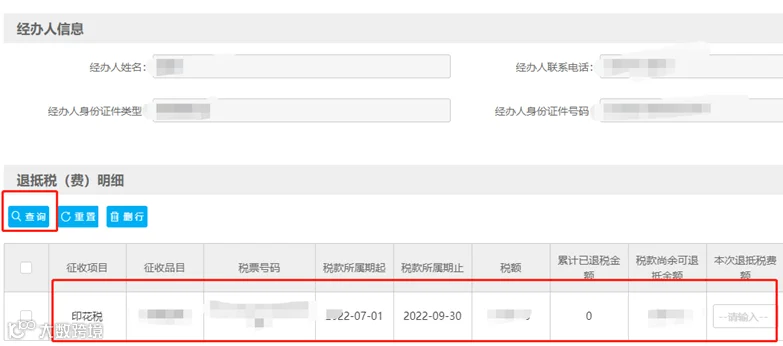
在退抵税明细中查询到已经缴纳的印花税的记录并勾选,退税退税,自然是之前交过才能退,所以这里要对应到之前缴纳的记录并勾选上。
4、确认无误后点击下一步即可

5、确认无误后提交,然后等待税务局审核即可

还有哪些合同不交印花税?
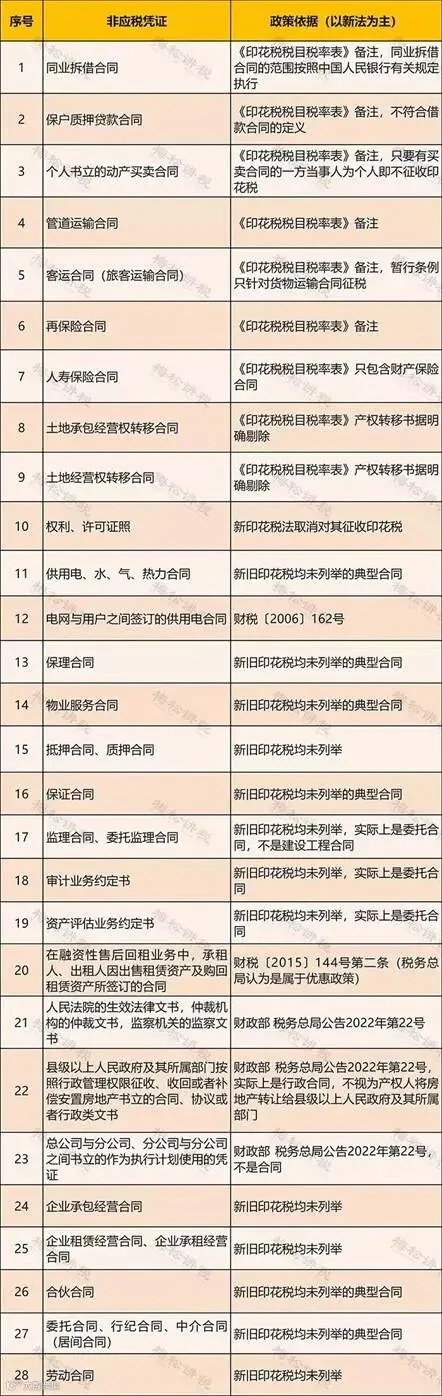
还有这28种合同不需要交,给大家整理了表格:
警惕!印花税10大“雷”
千万别踩!
印花税,虽然是小税种,但也是最容易出错、最容易出现风险的:
一、每月或每季申报按“当期收入、成本合计”纳税
有很多企业都存在这种问题,觉得这样做,简单易统计,也不会少申报印花税。这样想就大错特错了!
1、延迟了纳税时间
根据规定印花税纳税义务发生时间是在合同书立时贴花,如果按实际交易发生了才缴税,相当于没有按期缴纳印花税,一旦被查,风险极大。
2、容易造成少缴印花税的情况
根据规定不管合同是否兑现都要缴纳印花税。
二、实际结算金额比合同金额大,又补缴了印花税
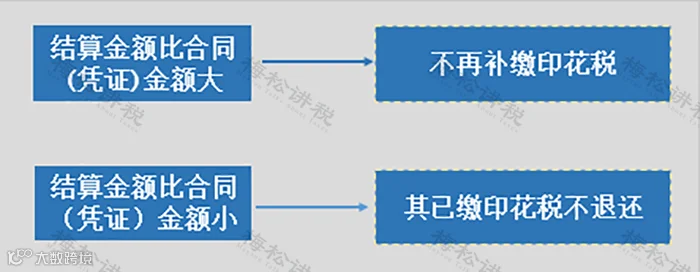
三、合同(凭证)金额增加,不用重新缴纳印花税
合同并不是缴过了,以后就不用再缴了,只要修改合同,增加的部分仍需要缴纳印花税。
四 、网上销售形成的电子订单,没有缴纳印花税
根据财税〔2006〕162号文规定,对纳税人以电子形式签订的各类应税凭证按规定征收印花税。
五、 同一合同涉及多个税率,未分别记载金额,却分别按各自适用税率计算缴税

六、合同金额不确定,不贴花
金额不确定,也是需要缴税的:

七、“以货换货”合同,不缴纳印花税

八、按“购销合同”记载的合计金额,缴纳印花税
根据签订的合同金额和增值税是否分开来确定缴税:
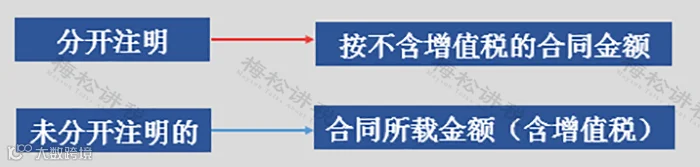
九、只要不签订购销合同,就不用缴纳印花税
有些人认为,印花税是根据合同贴花的,只要我不签订合同,就不用缴纳印花税,这种想法是错误的。
根据国税发〔1991〕155号文规定,凡属于明确双方供需关系,据以供货和结算,具有合同性质的凭证,应按规定贴花。
十、企业注册资本没有实缴,缴纳了印花税
资金账簿,是按“实收资本”与“资本公积”合计征收印花税。如果企业未实际认缴出资,则不需要缴纳,待实缴时再缴纳印花税。