很多老板以为,公司不经营了,放着营业执照不管就行。 但企业法人主体不会自动消失。一旦长期搁置,逾期申报、漏报工商年报、地址失联,任意一项问题,都可能把法人、股东拉入信用黑名单,影响新公司注册、银行贷款、项目招投标。
如果你的公司符合下面六种情形之一,建议尽早规划注销,不要等到被稽查才处理。
✅ 1. 长期停业闲置,无实际业务
公司已经停止经营,没有收入、不开具发票,未来也无经营计划。只要没有注销,仍需要按期报税、报送工商年报,长期空置极易被列入经营异常名录。
✅ 2. 营业执照已被吊销
不少老板混淆吊销和注销:吊销只是取消经营资格,企业主体依然存在。 执照吊销后不办理注销,股东、法人依旧要承担税务清算、债务清偿责任,严重会列入严重失信名单,影响贷款、招投标、开办新企业。
✅ 3. 持续亏损、资不抵债,无扭转机会
企业长期亏损,资金链断裂,没有融资、转型方案。继续存续会持续产生潜在债务,发生纠纷时,股东可能需要在认缴出资范围内承担偿债义务。尽早注销,能够隔离股东个人资产风险。
✅ 4. 经营期限到期,不再继续经营
公司章程约定的经营期限届满,股东决定停止经营,建议主动申请注销。既不续期也不注销,存在被市场监管部门列入异常、损害企业信用的风险。
✅ 5. 股东纠纷严重,企业无法正常运营
多名股东矛盾难以调和,不能正常报税、年审,股权转让也无法落地。长期僵持容易引发诉讼、触发税务预警,牵连全体股东信用。
✅ 6. 行业资质失效,主营业务无法开展
行业许可证到期无法续办,没办法开展主营项目,企业无收益,还要持续维护工商、税务,保留空壳公司没有实际价值。
⚠️提醒:符合以上情况,尽量尽早安排注销。拖延会带来逾期申报、欠税、信用惩戒等风险;企业存在债务、欠税的,股东需要在认缴范围内承担清偿责任。
打算注销企业,先读懂新版注销指引,直接影响你的注销方式与办理时长:

1、新增 “强制注销”,清理僵尸企业
被吊销、责令关闭的企业,满 3 年不主动注销,登记机关公告 90 日后,可依法强制注销。
⚠️重点:强制注销不等于免除法律责任,股东、清算义务人该承担的责任不会消失。
2、九大注销堵点,官方给出解决方案
针对股东失联、执照吊销、证章遗失、无法自行清算等常见难题,新规明确处理路径,减少注销卡在材料、人员环节的情况。
3、清算义务人调整:董事为清算义务人(章程另有约定除外)
清算组原则上由董事组成。若董事没有及时履行清算义务造成企业损失,董事个人可能承担赔偿责任,各位企业董事务必重点关注。
4、简易注销流程优化,个体户可适用更简便的退出模式
符合条件的市场主体简化办理流程,缩短市场退出周期,个体户办理更加便捷。

5、增设税务预检,注销前先做税务 “体检”
推出注销前置预检服务,提前排查未办结涉税事项。土地增值税清算、企业所得税汇算清缴、社保欠费等事项,必须在注销前办结。
6、注销一件事联办,多部门协同办理
对接 2024 新《公司法》,企业注销 “一件事” 集成办理,税务、市监、社保、海关、银行多部门联动,企业退出市场更高效。

注销是企业退出市场的最后一关,也是财务合规的终极考验。资产、负债需要完成合规处置结清,下面分模块讲解:
(一)资产类科目
处理原则:资产能变卖就处置,无法变卖做报废处理;分配给股东,增值税需要视同销售。
1、货币资金(库存现金、银行存款)
账户资金按照法定顺序清偿债务;
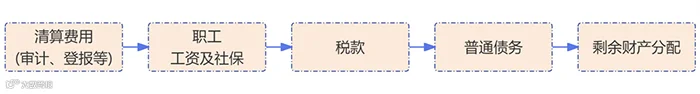
剩余财产分配给自然人股东,减除股东原始投资成本后的所得部分,按 20% 缴纳个人所得税。
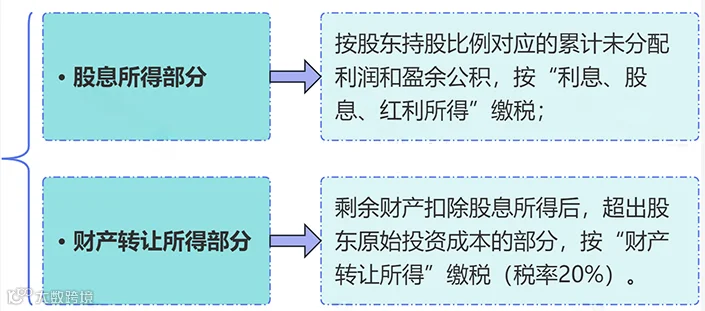
❗风险提醒:切勿直接把账户余额转给股东,缺少正规清算流程,会被认定存在涉税风险。
2、应收账款、其他应收款
积极催收款项,确实无法收回的,按规定做坏账损失,并且留存全套佐证材料(催收记录、对方注销证明、法院文书等),否则税务不认可损失,需要补缴企业所得税。
⚠️重大风险:股东、关联方借款长期挂账,年度终了不归还,又未用于公司经营,视同股东分红,征收 20% 个人所得税(财税〔2003〕158 号)。
3、存货(原材料、库存商品、在产品)
存货不能直接账面清零,需要合规处置:

对外销售、报废或者分配给股东,分配给股东增值税视同销售,不同处置方式对应不同涉税处理。
4、固定资产、无形资产
设备、车辆、专利等资产,变卖需要缴纳增值税;报废要准备鉴定资料;
分给股东同样视同销售,区分动产、不动产、无形资产适用对应税率。
(二)负债类科目,必须结清
1、应付账款、其他应付款
欠付款项优先清偿;确有证据证实债权人注销、破产失联,款项确实无法支付的,不能直接冲账,要并入当期收入申报缴纳企业所得税。
2、应付职工薪酬
工资、补偿金、社保公积金属于优先清偿项目,需要全部结清,完成社保减员、公积金封存,否则会面临劳动监察追责。
3、应交税费
增值税、附加税、印花税、企业所得税、滞纳金等全部结清,拿到完税证明,存在欠税无法办理注销。
(三)所有者权益、损益类科目
债务清偿完毕后,处理剩余权益科目,这部分直接关系股东涉税事项,需要严格按照税务口径核算。


💡北京航天金税 温馨提示
企业注销流程繁琐,涉税细节繁多,资产负债清理、清算申报稍有疏忽,就会拉长办理周期,甚至留下长期税务隐患。 如果您有企业注销、清税、账务梳理相关需求,欢迎咨询我们。
✅免责声明:本文内容仅作为财税知识科普参考,不构成财税筹划建议,具体业务请结合企业实际情况,遵从主管税务机关口径办理。