+V 免费领取资料,关注我每天分享新财税让您的企业少走弯路
近期,税务稽查力度加大,金税四期系统全面升级,税局通过大数据比对,重点监控企业异常数据。以下7项数据一旦不符,企业很可能被盯上,务必自查!
1. 收入与成本严重不匹配
系统自动比对:企业申报收入与成本比例是否合理。
风险点:毛利率明显低于行业平均水平,或长期亏损却持续经营。
后果:可能被认定为隐匿收入、虚增成本。
2. 社保人数与工资申报不一致
数据来源:社保系统与个税申报系统联网比对。
风险点:企业缴纳社保人数远少于工资申报人数,或社保基数低于实际工资。
后果:面临补缴社保、个税及滞纳金,甚至罚款。
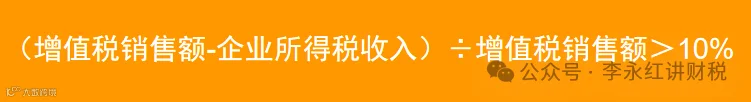
3. 增值税与所得税收入差异大
比对规则:增值税申报销售额 vs 企业所得税申报收入。
风险点:两者差异超过10%,且无正当理由(如免税、差额征税等)。
后果:可能被要求补税并纳入重点稽查名单。
稽查数据来源

4. 库存账实不符
监控手段:进销存数据与发票、资金流匹配。
风险点:账面库存远大于实际库存,或长期“零库存”却持续开票。
后果:涉嫌虚开发票或隐匿销售收入。
5. 银行流水与收入对不上
数据来源:税局与银行信息共享。
风险点:企业银行流水金额远高于申报收入,或频繁大额私转公。
后果:可能被认定偷税,冻结账户并追缴税款。
6. 费用异常突增
重点监控:管理费用、销售费用、咨询费等大额支出。
风险点:费用率远高于同行,或大量无票支出、虚假发票入账。
后果:费用调增补税,虚假发票将面临刑事责任。
7. 法人/股东个人账户涉税风险
稽查方向:法人、股东个人账户与企业资金往来频繁。
风险点:个人账户收取公款、分红未缴税、频繁大额转账。
后果:按“公私混同”追缴个税,甚至定性偷税。
如何应对?
自查整改:立即核对上述7项数据,差异部分补充凭证或调整申报。
合规处理:杜绝两套账、虚开发票、私户收款等高风险行为。
留存证据:业务链凭证(合同、发票、物流、资金流)必须完整。
老板财务们税务稽查已从“人查”转向“数查”,系统自动预警异常企业。不想被查,先做好数据一致性! 重点关注数据大需要财税避税指南资料评论区回复666我给大家免费赠送
都看到这里了不关注一下嘛?你的赞赏、转发、在看、收藏是对我最大的支持,如果有不明白的评论区留言探讨,谢谢您❤️❤️❤️