


+V 免费领取资料,关注我每天分享新财税让您的企业少走弯路

老板们暂估入账被查!税务局明确了,这样“暂估”搞不好要坐牢!
一、真实案例:暂估入账引发的牢狱之灾
2025年4月,甘肃某建材公司因“暂估入账”被税务稽查,最终补缴税款120万元、罚款60万元,企业负责人被判处有期徒刑2年。
违法事实:
- 2023-2024年期间,该公司通过“暂估成本”虚增支出380万元,未取得发票且未做纳税调整。
- 税务机关核查发现,暂估金额与实际采购合同严重不符,且无物流、验收等佐证资料。
处罚依据:
- 依据《税收征管法》第63条,认定为偷税,追缴税款并处罚款。
- 因偷税金额超过100万元且占应纳税额30%以上,移交司法机关追究刑事责任。
二、暂估入账的合规红线
暂估入账是企业常见操作,但以下行为直接触发税务稽查:
1. 长期挂账不冲销
- 某商贸公司2022年暂估成本196万元,至2025年仍未取得发票且未调整,被认定为偷税,补税72万元。
- 风险点:暂估成本需在次年5月31日前取得发票,超期未处理将面临纳税调增和罚款。
2. 虚增暂估金额
- 广东某企业通过“暂估广告费用”虚列成本80万元,后用假发票冲销,被定性为偷税,移送公安机关。
- 风险点:暂估金额需与合同、物流等证据链一致,无合理依据的虚增将被认定为偷税。
3. 关联交易暂估无凭证
- 杭州某公司通过关联方暂估采购,未提供合同、付款记录等资料,被追缴税款8万元并处罚款4万元。
- 风险点:关联交易暂估需保留完整交易凭证,否则视为虚构成本。
三、税务稽查重点与法律后果
1. 稽查重点:
- 异常指标:暂估金额占总成本超30%、暂估后频繁红冲或作废发票、现金交易暂估无流水佐证等。
- 行业风险:电商、建筑劳务、医药医美等行业因成本核算复杂,成为稽查重点。
2. 法律后果:
- 行政处罚:补缴税款+滞纳金(每日万分之五)+0.5-5倍罚款。
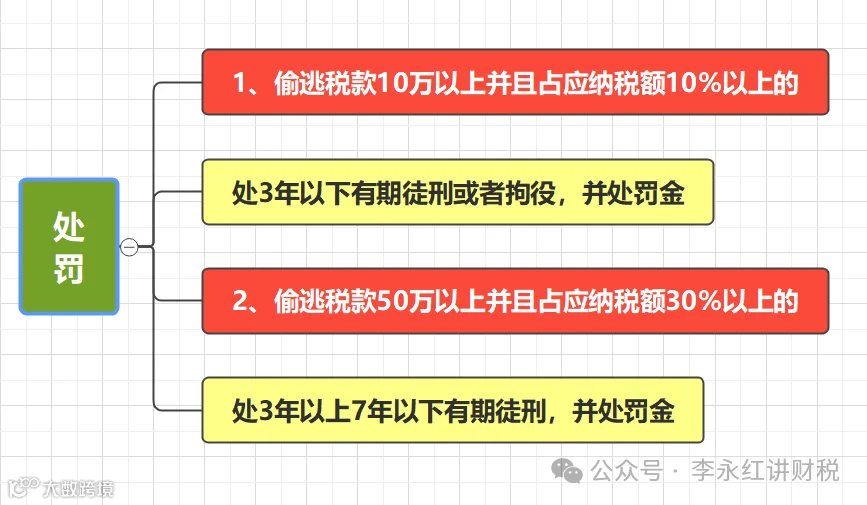
- 刑事责任:
- 偷税金额≥10万元且占应纳税额10%以上,处3年以下有期徒刑;
- 偷税金额≥100万元且占应纳税额30%以上,处3-7年有期徒刑。
- 信用惩戒:2025年“发票生命周期”信用评分系统上线,暂估异常直接扣分,D级企业面临发票停供、融资受限。
四、合规操作指南
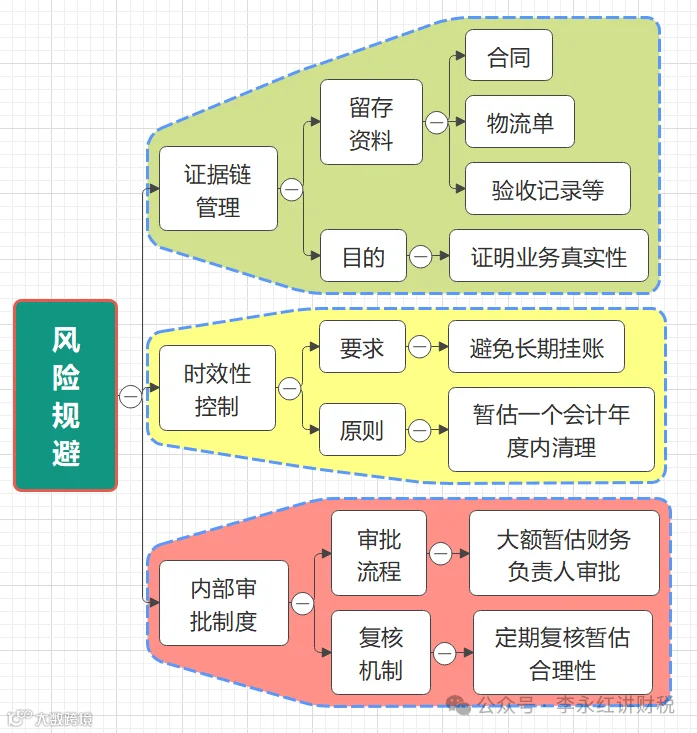
1. 暂估前准备:
- 保留合同、订单、入库单等原始凭证,确保业务真实性。
- 建立《暂估台账》,记录暂估日期、金额、供应商、预计取票时间等。
2. 暂估中控制:
- 一般纳税人暂估金额不含增值税,小规模纳税人含增值税。
- 固定资产暂估需在投入使用后12个月内取得发票,否则已提折旧需纳税调增。
3. 暂估后跟踪:
- 每月核查暂估台账,对超期未取票的成本及时调整。
- 汇算清缴前(次年5月31日)未取得发票的,需做纳税调增。
4. 风险应对:
- 被稽查时,配合提供合同、物流、付款记录等资料,避免对抗性沟通。
- 若涉及补税,可申请分期缴纳(需提供担保),或通过行政复议、诉讼争取权益。
五、2025年新政要点
1. 180天取票限制:
- 2025年2月起,暂估入账的采购业务需在货物交付后180日内取得发票,逾期未取得且无正当理由的,进项税额需转出,成本不得税前扣除。
2. 跨境暂估风险:
- 涉及跨境采购的,需提供报关单、外汇支付凭证等,否则视为虚构交易。
3. 信用修复机制:
- 因暂估问题被扣分的企业,可通过参加税务合规培训、主动补缴税款等方式修复信用。
老板们财务们暂估入账不是“避税神器”,而是一把双刃剑。企业需建立全流程管控机制,确保暂估业务“真实、合规、可追溯”。2025年税务稽查全面升级,任何侥幸心理都可能引发灭顶之灾。大家有问题欢迎评论区留言
都看到这里了不关注一下嘛?你的赞赏、转发、在看、收藏是对我最大的支持,如果有不明白的评论区留言探讨,谢谢您❤️❤️❤️
