+V 免费取资料,关注我每天分享新财税让您的企业少走弯路

一、真实案例:400万咨询费引发的税务风暴
2024年8月,某市税务局在发票协查中发现,某企业通过虚构新疆公司的咨询服务业务,虚列400万元成本,最终被追缴税款、滞纳金及罚款共计200余万元。
核心问题:
假发票入账:使用伪造的增值税普通发票;
资金流造假:伪造银行转账流水,实际未发生真实交易;
业务虚构:无任何咨询服务合同、成果报告或专家资质证明。
处罚依据:
根据《企业所得税法》,咨询费虽可全额税前扣除,但需提供完整证据链证明业务真实性。
该企业因“无合理商业目的”被定性为偷税,处罚金额达补税金额的1倍。
二、税务局重点监控的“高危”咨询费特征
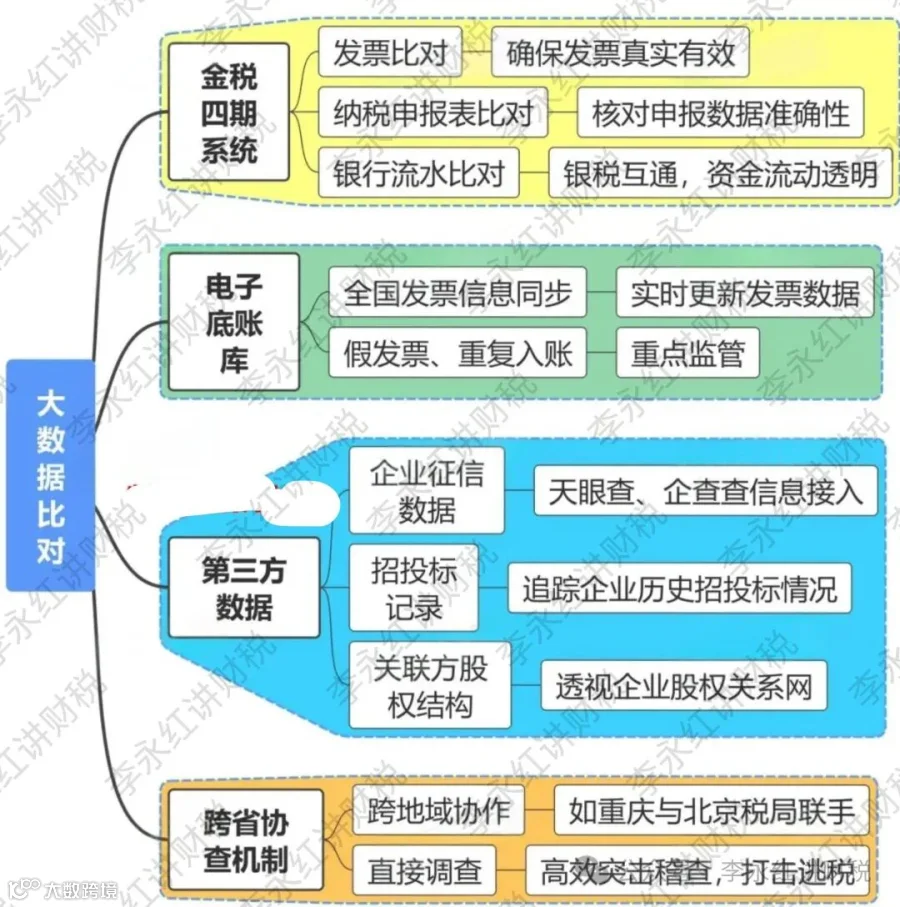
请看下方数据对比图
1. 金额异常
单笔超50万元:如重庆F公司支付790万元咨询费被查,税务机关直接要求提供合同、服务记录及专家资质。
与企业规模不匹配:年营收不足千万的企业,若单笔咨询费超百万,易触发预警。例如,某小微企业月销售额仅60万,却申报30万咨询费,被认定为虚增成本。
2. 三流不一致
合同流:合同内容模糊(如“提供市场调研服务”无具体标的)、签订方无相关资质(如科技公司提供法律咨询)。
发票流:
发票备注栏未注明服务内容、专家姓名,或发票开具方无人力成本支撑(如无工资流水、社保记录)。
资金流:公转私、频繁退款、现金交易等异常转账。
3. 证据链缺失
无成果输出:无法提供咨询报告、会议记录、验收单等证明服务完成的材料。
专家资质存疑:咨询方无相关行业经验(如非律师提供法律咨询),或专家未参与实际服务。
4. 行业敏感
医药、房地产、金融:这些行业因虚开发票风险高,咨询费被查概率更大。
例如,某药企通过55家CSO公司虚开服务费发票,被补税罚款3.8亿元。
三、2025年税务稽查新动向
1. 数字化穿透式监管
金税四期全面上线:通过区块链技术追踪发票与资金流,自动比对物流轨迹、人员轨迹、能耗数据等多维度信息。
异常指标预警:若咨询费占管理费用比例超行业均值20%,或发票顶额开具(金额满额度≥90%),系统将自动触发核查。
2. 上下游联动稽查
上游企业核查:若开票方无人力成本、无技术专利,或开具发票金额与实际经营规模不符,下游企业将被连带稽查。
跨部门数据共享:工商、银行、海关数据互通,资金回流、虚假交易等行为无所遁形。
3. 行业专项整治
医药行业:严查“站台式讲课”“餐桌式会议”等变相利益输送,单笔咨询费超10万元需提供会议签到表、专家行程单。
建筑行业:重点核查分包合同、农民工工资发放记录,虚列咨询费抵扣成本将被追溯5年。
以下定价一定要合理图

四、企业合规操作指南
1. 合同签订
明确服务内容:细化服务标的(如“提供《2025年市场分析报告》”)、周期(如“2025年1-3月”)、成果形式(如“PPT汇报+书面报告”)。
约定付款节点:分阶段支付(如预付款30%、中期款50%、验收后20%),避免一次性大额转账。
资质审查:要求服务方提供营业执照、专业资质(如律师证、注册会计师证)。
请看合同审核要点

2. 证据链管理
基础材料:保存合同、发票、银行回单、服务成果(如报告、邮件沟通记录)。
辅助材料:
专家简历、资质证书;
会议纪要、验收单(需双方签字);
服务方人力成本证明(如工资流水、社保缴纳记录)。
3. 定价合理性
参考行业标准:
工程咨询:按项目投资额分档计费(如估算投资额10亿元以上,咨询费约为0.1%-0.3%)。
专家咨询:高级技术职称人员1500-2400元/人天,院士可上浮50%。
避免畸高畸低:若咨询费明显偏离市场价格(如市场价50万,合同价100万),需提供第三方评估报告。
4. 风险自查
税负率比对:咨询费占收入比例不宜超过10%(制造业)或15%(服务业)。
异常交易排查:检查是否存在“快进快出”资金、跨区域开票(如北京企业向新疆公司支付咨询费)。
五、违规代价:补税+罚款+信用惩戒
违规行为 补税金额 罚款比例 其他后果
虚开发票 100% 0.5-5倍 列入税收黑名单,限制高消费
伪造资金流 100% 0.5-3倍 企业信用评级降级
拒不配合稽查 100% 1-5倍 追究刑事责任
典型案例:某企业虚构“市场调研”咨询费500万元,被认定偷税,补税125万元+罚款125万元,法人被限制乘坐高铁、飞机。
六、2025年应对策略
1. 定期审计:每季度核查咨询费凭证,重点关注大额支出。
2. 专业协作:与税务师事务所合作,制定合规税务筹划方案。
3. 政策跟踪:关注《2025年重点行业税务合规白皮书》,提前规避风险。
老板们大额咨询费已成为税务稽查的“高危领域”,企业需从合同签订、证据留存、定价合理性等全流程强化合规管理。若涉及异常交易,建议主动与税务机关沟通,避免因小失大。
都看到这里了不关注一下嘛?你的赞赏、转发、在看、收藏是对我最大的支持,如果有不明白的评论区留言探讨,谢谢您❤️❤️❤️