+V 免费领取资料,关注我每天分享新财税让您的企业少走弯路
老板们今天来分享一下法人独资企业不发工资、不缴社保、零申报个税:合法吗?风险在哪?
一、法律框架下的核心问题
1. 劳动关系的认定
根据《劳动合同法》第7条,劳动关系自用工之日起成立。
若法定代表人实际参与公司经营(如管理、业务拓展),即使未签订书面合同,仍可能被认定为存在劳动关系。
例如,某科技公司法人虽未领工资,但负责日常运营,法院最终判定其与公司存在事实劳动关系,需补缴社保。
2. 社保缴纳的强制性
《社会保险法》第58条明确,用人单位需在用工30日内为员工办理社保登记。
即使工资为零,企业仍需承担社保中公司缴纳部分(如养老保险16%、医疗保险10%等),个人部分可协商由员工自行承担或企业垫付。
例如,某餐饮企业因未为法人缴纳社保,被追缴社保费及滞纳金合计8.2万元。
3. 个税零申报的合法性
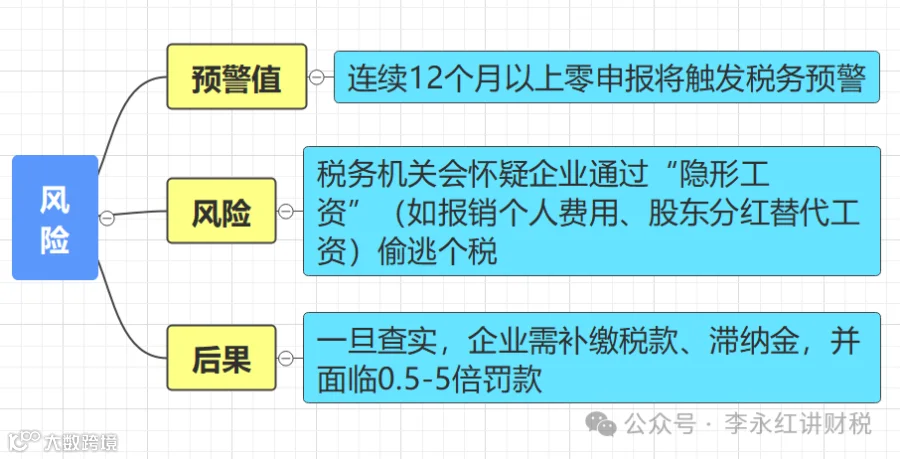
若法人确实无收入,零申报合法。但长期零申报(如连续12个月)可能触发税务稽查。
例如,某电商公司通过个人账户收款隐匿收入,长期零申报后被追缴税款及罚款超50万元。
二、违法风险与后果
1. 社保违规的代价
补缴+罚款:未缴社保的企业需补缴费用,并可能面临欠缴数额1-3倍的罚款。
例如,某贸易公司因未为法人缴社保,被罚款15万元。
信用降级:企业纳税信用等级可能被降为D级,影响贷款、招投标等业务。
2. 税务稽查的常见情形
长期零申报:超过6个月零申报,税务机关可能核定收入征税。
例如,某咨询公司因连续8个月零申报,被按成本费用核定收入,补缴税款及罚款21万元。
收支矛盾:若企业有房租、水电费支出但零申报,可能被认定为虚假申报。
例如,某广告公司因账户有大额资金流动却零申报,被稽查后补税+罚款合计34万元。
3. 法律责任升级
行政处罚:虚假申报可能面临5万元以下罚款;偷税行为将被追缴税款并处50%-5倍罚款。
刑事责任:虚开发票、隐匿收入等行为可能构成犯罪,最高可判无期徒刑。
三、合规操作指南
1. 劳动关系处理
明确身份:若法人仅为挂名(如外部聘用),需签订劳务合同并支付合理报酬,避免被认定为劳动关系。
股东身份:若法人是股东且实际参与经营,建议发放最低标准工资(如当地最低工资)并缴纳社保,降低风险。
2. 社保缴纳方案
工资为零的处理:企业承担公司部分,个人部分由法人以现金或转账方式支付,保留支付凭证。
特殊情况:退休返聘人员可不缴社保,但需签订劳务合同并按“工资薪金”申报个税。
3. 税务合规要点
零申报条件:需同时满足无收入、无成本、无资产变动。
例如,筹建期企业可零申报,但需保留租房合同、设备采购发票等证据。
动态监控:每季度通过电子税务局核查申报数据,避免与银行流水、发票信息矛盾。
4. 风险规避策略
证据链管理:保存工资表、社保缴费记录、银行流水等资料,应对税务检查。
专业支持:中小企业可借助财税软件自动监控风险指标,或委托代理机构处理申报。
四、典型案例与启示
案例1:某餐饮公司长期零申报
问题:连续6年零申报,实际通过支付宝收款隐匿收入。
后果:追缴税款+罚款合计217万元,法人被列入失信名单。
启示:零申报需与实际经营状态一致,避免资金流水与申报数据矛盾。
案例2:某科技公司法人未缴社保
问题:法人为股东,未领工资也未缴社保。
后果:被员工举报后补缴社保+罚款8.2万元,信用等级降为D级。
启示:股东法人需合理发放工资并缴纳社保,避免因小失大。
法人与公司无劳动关系(如挂名、退休返聘),且无实际收入,可零申报个税、不缴社保。
存在劳动关系却未缴社保、虚假零申报,将面临法律风险。
若企业处于筹建期,可零申报但需保留运营证据(如房租合同、设备采购单)。
规范财务流程,合理发放工资并缴纳社保,利用税收优惠政策降低成本。
每季度自查申报数据,避免触发税务系统红色预警。
税务合规是企业生存的底线。与其冒险“裸奔”不如花小钱请专业机构梳理财税问题,避免因小失大。毕竟,一次稽查的成本可能远超合规投入的数十倍,大家有问题欢迎评论区留言
都看到这里了不关注一下嘛?你的赞赏、转发、在看、收藏是对我最大的支持,如果有不明白的评论区留言探讨,谢谢您❤️❤️❤️