


本文翻译自Flanders Investment and Trade的市场调研报告,原文链接:https://www.flandersinvestmentandtrade.com/export/sites/trade/files/market_studies/2023%20Healthcare%20in%20Vietnam.pdf
1. 越南
1.1 人口
越南是一个拥有近亿人口的东南亚国家。尽管每年增加约100万人口,但越南人口增长率逐渐放缓,从20世纪90年代初的每年约2%下降到整个2010年代的约1.1%。到2024年,该国人口增长率预计将放缓至每年0.8%,总人口达到1.011亿。
随着出生率下降,越南人口老龄化导致对医疗服务和产品的需求增加。
1.2 经济
越南经济是亚洲增长最快、最开放的经济体之一。过去十年GDP年均增长率在6.5%左右。再加上稳定的人口增长和繁荣程度的显着提高,使越南成为长期有吸引力的市场。
2022 年 GDP 达到 4064.5 亿美元以上,预计到 2028 年将增至 6572.8 亿美元(Statista,2023)。
根据计划和投资部下属外国投资局(FIA)的数据,2023 年前 8 个月,越南的外国直接投资(FDI)流入量同比增长 8.2%,达到近 181.5 亿美元。这种外国直接投资反过来将带来急需的技术和知识转让。此外,越南还签署了 15 项自由贸易协定(FTA),进一步加速了外国直接投资的流入。这些贸易协定降低了包括医疗设备在内的许多商品的关税,并将有助于将越南定位为有吸引力的投资和贸易目的地。
2. 医疗保健系统概况
2.1 医疗系统
卫生部(MOH)是负责制定医疗政策和技术指南并监督政策实施的政府机构;地方当局负责管理本省的医疗相关活动。越南的医疗系统分为四个级别,相当于国家行政管理系统——中央、省、县和乡。
医疗政策的制定过程通常是自上而下的,由中央决定并在整个系统内实施。该过程首先由卫生部根据所有相关卫生部部门、相关部委/部门代表和研究机构参与产生的证据确定和制定政策议程。然后,拟议的政策将提交给政府或国民议会(NA)社会事务委员会批准。批准的政策将由卫生部和地方当局实施,并由卫生部相关部门或研究机构以及国民议会社会事务委员会监督。
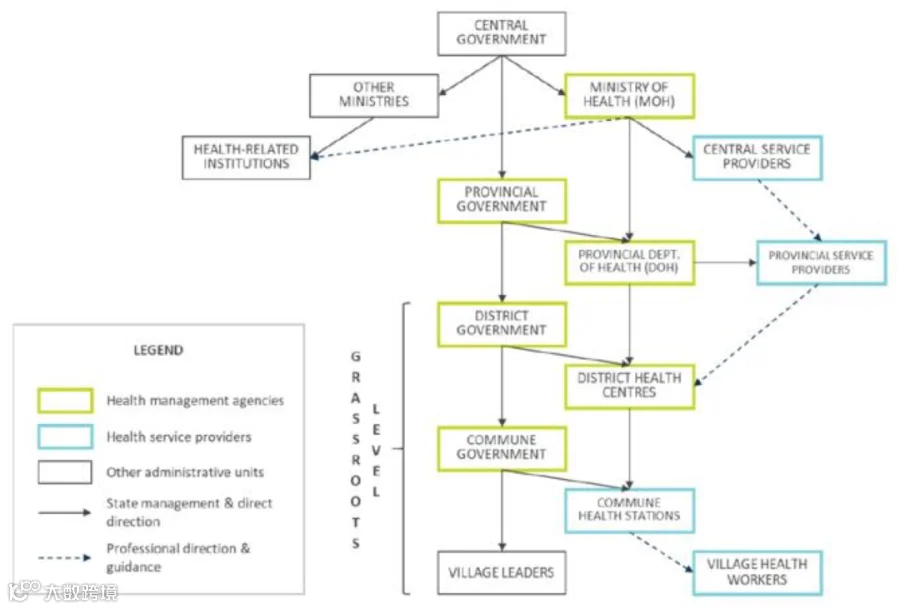
国家行政单位与卫生管理机构的关系
2.2 医疗保健市场规模和份额
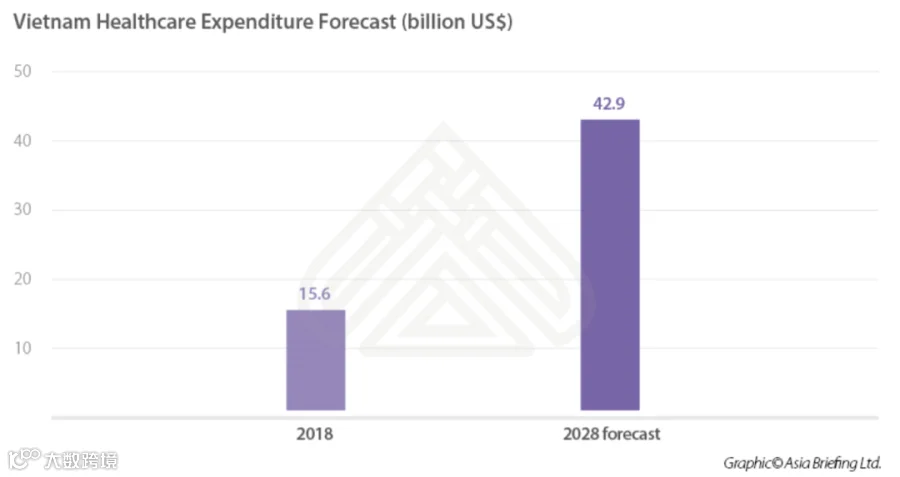
据美国驻越南商会称,2009年至2025年间,越南人均医疗保健支出预计每年增长9.2%,到2025年将达到262美元(占市场总额260亿美元),相当于该国GDP的5.8%。特别是,越南的医疗支出在 2021 年将达到 200 亿美元,到 2025 年可能会增至 233 亿美元,到 2030 年将增至 338 亿美元,相当于 7.6% 的复合年增长率(越南报告,2022 年 12 月)。私人医疗支出预计将以 7.5% 的复合年增长率增长,这主要是由于公民保险覆盖范围的增加(国际贸易管理局,2020 )。
越南的医疗保健市场份额目前由私营部门和国家平均分配(就支出而言)。尽管私营部门仅占医院床位总数的6%,但私营部门的支出占医疗总支出的49.5%。越南约有1531家医院,其中86%以上为公立医院,近14%为私立医院,主要集中在胡志明市、河内、岘港等大城市地区。大约 1,318 家公立医院按照等级制度进行管理,按中央、省、县或乡级别进行分类(电子媒体 - 越南共产党 2020 )。

2.3 私人医疗保健
越南的医疗保健以公立医疗机构为主。然而,由于公共机构负担过重以及政府资金有限,私营医疗保健行业正受到越来越多的关注。政府正在为私营医疗保健行业提出一系列投资激励措施,例如为新成立的医疗保健提供者提供 4 年免税和在接下来的 9 年内减税 50% 的优惠。
因此,近年来私立医院的数量一直在快速增长。从2004年到2022年,私立医院的数量从40家增加到318家,以及数千家新的卫生诊所。大多数私立医院仍然集中在河内、胡志明市和岘港等大城市。此外,许多私人医疗服务都面向高端市场,针对外国人和高收入本地人。
Viettonkin Consulting 的数据显示,虽然主要城市的私营医疗保健提供者仅占住院治疗的 6.3%,但他们提供的门诊治疗占 32.2%。私人医疗保健提供者提供的一些常见服务包括牙科护理、诊断服务、检查和成像服务。
2.4 药品和医疗器械市场
2.4.1 医药市场
越南是亚洲增长最快的医药市场之一。造成这种情况的主要原因之一是该国人口数量众多,并且正在快速进入老龄化阶段。随着经济的增长,中产阶级的平均收入也随之增加,对医药产品的需求也随之增加。
2020年越南制药市场价值约为100亿美元,而2015年为50亿美元。根据市场研究公司IBM的数据,2026年越南制药行业的规模可能达到161亿美元。根据IQVIA的数据,该行业 同比增长2%,2018-2020年复合年增长率(CAGR)达到6%。
政府试图通过政策来解决国内对药品日益增长的需求,但仍有巨大的增长空间。越南医药市场高度依赖进口。在该国不断增长的人口中,肺癌、肝癌、结核病、艾滋病毒、呼吸系统疾病、脑血管疾病和心脏病的发病率和患病率不断上升,对仿制药和专利药物产生了很高的需求。该国的制药公司主要通过从其他国家进口原材料来生产仿制药。在治疗药物方面,大部分需求是治疗糖尿病、呼吸系统疾病和心血管疾病。然而,为了发展国内制药行业,政府已开始努力简化该行业的外国直接投资 (FDI)。外国公司不能直接进入越南市场;相反,他们需要与本土公司合作来分销他们的产品。该国最大的制药公司是 Hau Giang Pharmacy、Traphaco、Domesco、IMEXPHARM 和 OPC。
尽管增长迅速,越南产能仅能满足国内药品需求的53%。根据越南统计总局 (GSO) 的数据,2018 年,越南在进口药品上花费了近 28 亿美元,到 2021 年,这一数字跃升至 40 亿美元。
主要进口市场包括法国、德国、印度、美国、韩国、意大利和比利时,其中抗生素是主要进口产品。
2.4.2 医疗器械市场
越南医疗器械市场是亚太地区第九大市场。越南作为医疗器械公司的制造地正在不断发展,出口也一直持续增长。2021年越南医疗器械市场价值12.2亿美元,预计到2028年将达到28.6亿美元,2022-2028年(预测期)复合年增长率为7.9%。但90%以上的医疗设备是从其他国家进口的,主要来自日本、德国、美国、中国和新加坡。来自这些市场的医疗产品占越南医疗设备进口总额的55%。与此同时,目前获得卫生部许可的国内医疗器械生产企业有50家,仅占当地市场份额的10%。
主导越南医疗器械的主要企业包括 Stryker Corporation Vietnam、USM Healthcare Medical Devices Factory JSC、Medical Devices and Biomaterials Plant Joint Stock Company、Getz Healthcare(越南)、Omron Healthcare Vietnam、B. Braun Vietnam Co., Ltd、Hoya Lens Vietnam Ltd、Japan Vietnam Medical Instrument JSC、Armephaco Joint Stock Company、Terumo Vietnam Medical Equipment Co., Ltd、GE Healthcare Vietnam 等知名企业。为了保持在市场上的主导地位,这些参与者投资并为客户推出改进的产品。他们还采取不同的策略,例如参与战略联盟和合作。
进口医疗设备主要是X射线、超声、磁共振、计算机断层扫描等影像诊断设备,以及手术、内窥镜、消毒、检测、医疗废物处理等设备。
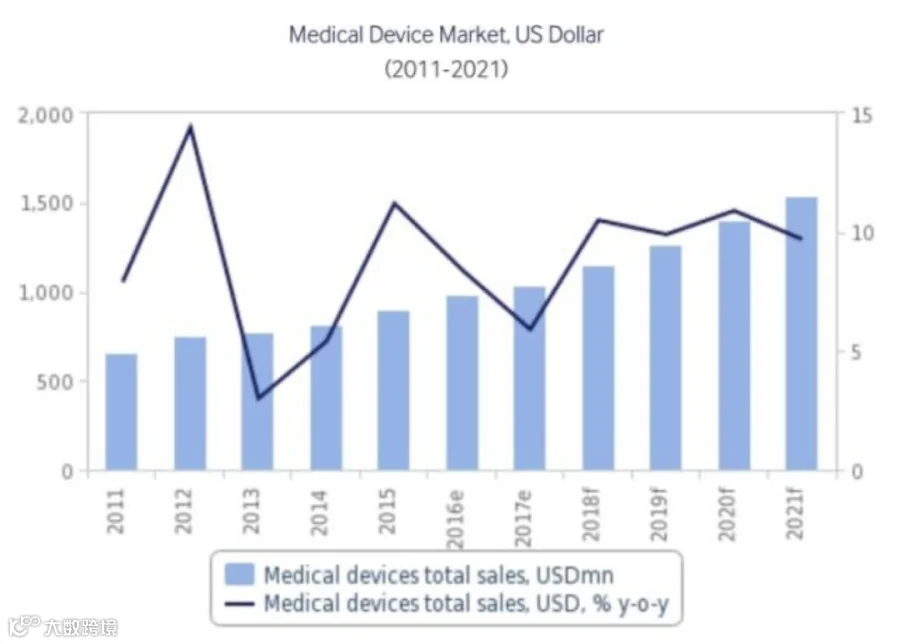
2.5 数字医疗市场
越南正在为疾病预防、医疗检查和治疗、健康管理等数字医疗保健产业奠定基础。目前,这些领域仍处于发展的初级阶段。越南的大多数医疗机构仍然使用纸张来记录患者的病历和疾病追踪。与此同时,远程医疗解决方案仍处于“试点阶段”,人工智能和大数据在医疗保健领域的应用仍然有限。
尽管数字医疗在越南仍处于起步阶段,但它已吸引了政府的支持以及相关组织、电信、IT和保险等各个领域的私营实体的参与。这在政府和私营企业之间创建了一个合作生态系统,将推动创新和发展该行业。卫生部制定了医疗保健行业数字化目标,包括逐步建立智能医疗保健行业建立健康预防体系,采用电子病历、电子支付,加强信息技术在健康管理中的应用。FPT、VNPT 和 Viettel 等国内领先电信公司等著名本地企业集团也通过提供远程会诊应用、临床决策支持系统、在线预约系统等解决方案参与数字医疗领域。
通过改进运营管理和数据存储,数字医疗解决方案也受到医院的欢迎。医疗数字化继续促进公立医院运营的提升。值得注意的是,超过 92% 的公立医院已外包给 FPT、Link Toan Cau、Dang Quang 和 OneNET 等本地 IT 公司,为其设施开发数字化解决方案。与公立医院相比,越南的私立医院拥有更先进的健康管理系统。Hoan My 和 Vinmec Hospital 等大型连锁医院已升级其数字基础设施来管理其分支机构。此外,为了提供最好的服务,许多外资医院都注重数字化平台的投资。
3. 市场前景和机遇
3.1 医院/医疗保健系统
3.1.1 市场趋势
人口老龄化、新兴中产阶级和富裕阶层以及慢性病负担的增加反映了越南与医疗保健行业相关的人口变化和社会变化。这些趋势正在推动对长期护理的需求。此外,中产阶级享受舒适生活不仅推动了对更多健康选择的需求不断增长,还导致了更多久坐的生活方式,这将不可避免地导致肥胖、糖尿病和其他昂贵的慢性健康疾病的发生率增加。
越南医院面临着许多重要挑战,因为该国大多数公立医院都是二十多年前建成的,需要升级。
医院还面临着人满为患的问题。越南的床位与居民比率,即床位占用率,远远超过世界卫生组织(WHO)建议的80%的入住率阈值。
雪上加霜的是医疗服务的不平等:患者宁愿在人满为患的国家级医院接受治疗,也不愿意在省级或地区级医院接受治疗,因为前者拥有更高质量的医疗设备和人员。与此同时,医生和护士必须照顾大量患者,在压力很大的情况下长时间工作,工资相对较低。
人口老龄化还因医疗保健服务需求的增加而产生财政压力。根据越南国家老龄化委员会2019年的报告,约有1万名老年人居住在公共社会保障中心。因此,对私人机构护理的需求巨大。
3.1.2 商机
因此,越南医院系统需要升级其设施、设备和服务。当前的差距为以下方面创造了机会:
与当地医院(公立和私立医院)合作,共同提供以消费者为中心的医疗保健;
投资私立医院;
投资老年护理中心;
提供职业培训;
基础设施的建设和管理
3.2 药品和医疗器械
3.2.1 市场趋势
尽管政府的目标是将本地生产的药品比例提高到80%,但越南每年平均有超过50%的药品依赖进口。越南依赖进口的原因之一是大多数国内企业缺乏研发能力,不符合欧盟良好生产规范(EU-GMP)或药品检验合作计划良好生产规范(PIC/S- 生产高质量仿制药所需的 GMP)标准。
此外,越南90%以上的药品原料进口,其中一半来自中国。由于环境问题,许多中国工厂关闭,原材料价格飙升,降低了越南企业的利润率。
在医疗设备方面,全国公立医院的手术室和重症监护室也缺乏足够的设备。医疗设备投资需求将继续增加,重点是影像设备、手术室和紧急复苏检测。当地制造业无法满足需求,因此政府支持医疗设备进口。此外,一些进口物品享受最低进口关税,且不受配额限制。然而,医疗设备受到卫生部 (MOH) 的监管和许可。
根据越南法律,只有在越南注册并获得进口许可证的企业才能在越南合法分销医疗器械。因此,外国医疗器械供应商需要在当地设立办事处或指定当地经销商。大多数情况下,外国医疗器械供应商选择通过当地经销商销售其医疗器械。
境外医疗器械提供者、经营者,由其所在地办事处负责办理医疗器械许可证申请。如果外国公司在越南没有设立代表处,他们可以指定经销商或合作伙伴公司。
3.2.2 商机
由于欧盟越南自由贸易协定(EVFTA)的实施,取消了欧盟药品的关税,外国公司可以向越南分销商和批发商出口和销售药品。
医疗器械生产商还可以期待EVFTA 等贸易协定创造的机会。监管标准的改进、海关要求信息的交流以及海关程序的简化是实施 EVFTA 的一些预期好处。
3.3 数字健康
3.3.1 市场趋势
越南在应用数字医疗解决方案方面具有一些优势:
60% 54 岁以下的越南人更熟悉新技术。
全国范围内已实现互联网接入,2023 年普及率接近 80%,预计到 2026 年普及率将达到 98%(Statista,2023 年 12 月)。越南移动信息技术也快速发展,目前4G网络覆盖99%以上的家庭。
越南的技术基础设施正在转向基于云的服务,为开发创新且具有成本效益的解决方案以提供医疗保健服务提供了机会。这些因素构成了越南医疗保健数字化转型的基础。
2020年6月22日,卫生部发布第2628/QD-BYT号决定,批准2020-2025年“远程医疗检查和治疗”项目。根据该计划,将有24家上级医院参与 在远程医疗网络中,医院将为远程医疗检查和治疗提供培训、技术转让、专业支持等。
许多组织正在越南的数字医疗领域提供解决方案。这些组织涵盖从 ICT 服务和解决方案公司到医疗设备分销商,从初创企业到老牌公司。过去几年,越南出现了越来越多的健康初创企业,旨在利用高科技解决方案来提高医疗服务质量。
因此,企业和主要参与者制定数字医疗保健战略至关重要,该战略不仅对其业务有意义,而且有助于推动越南医疗保健行业的发展。该策略需要根据整个医疗保健系统中患者和利益相关者面临的多样化需求进行定制。
3.3.2 商机
越南的数字健康市场可分为四个主要领域:健康信息技术、远程医疗、基于医疗大数据和人工智能的产品和服务以及消费健康电子产品。
ICT 公司可以探索以下数字健康关键领域的机遇:
1) 健康信息技术
越南的医疗信息系统正在取得进展:对于患者和疾病,越南大多数医疗机构仍然采用纸质病历。尽管如此,越南自2018年6月起就制定了推广电子健康记录(EHR)的目标。根据政府的EHR部署战略(第5349/QD-BYT号决定),各省和直辖市至少80%的个人不久的将来,电子病历将覆盖全国 95% 的人口。
2) 远程医疗/远程医疗
自 2020 年 COVID-19 大流行以来,远程医疗基础设施得到了极大改善。到 2026 年,远程医疗价值预计将达到 1856 亿美元。WebRTC 是一种基于 API 的开源系统,可连接网络浏览器和移动应用程序,允许传输音频、视频和数据,是所需的最重要的技术之一。
3)医疗保健领域的人工智能(AI)和大数据
在 COVID-19 大流行之前,人工智能 (AI) 和大数据还处于利用的初级阶段,仅被越南近 1,400 家医院中的少数医院使用。事实证明,人工智能和机器学习不仅有益于预防和治疗 COVID-19,而且有益于对身心健康的长期影响。
4) 消费健康电子产品
随着可穿戴设备和物联网技术的普及,它们在医疗保健行业的潜力巨大。特别是,截至 2021 年初,已有 113 亿个物联网设备连接。全球物联网医疗设备市场预计将从 2021 年的 265 亿美元增长到 2026 年的 942 亿美元。在越南,医疗保健物联网市场预计到 2023 年将实现 6 亿美元的收入。该预测预计稳定的年增长率(2023-2028 年复合年增长率)为 13.50%,最终导致到 202831 年市场规模达到 11.3 亿美元。全天远程监控患者状态或个人检查自己状态的能力使得 这项技术极其重要
4. 市场进入策略
4.1 贸易展览
Vietnam International Medical and Pharmaceutical Exhibition
日期:2024年5月9日至5月12日
地点:Friendship Cultural Palace, 91 Tran Hung Dao, Hoan Kiem District, Hanoi, Vietnam
网站:https://www.vietnammedipharm.vn/Default.aspx?language=en-US
Vietnam Medipharm Expo in Ho Chi Minh City
日期:2024年8月1日至8月3日
地点:Saigon Exhibition and Convention Center, Ho Chi Minh City, Vietnam
网站:https://vinexad.com.vn/en/su-kien/vietnam-medi-pharm-expo-in-ho-chi-minh-city/
Pharmed & Healthcare Vietnam
日期:2024年9月18日至9月21日
地点:Saigon Exhibition and Convention Center, Ho Chi Minh City, Vietnam
网站:https://pharmed.vn/?hl=en
Vietnam Medipharm Expo in Hanoi
日期:2024年12月5日至12月7日
地点:Center International Trade Fair Hanoi I.C.E, Hanoi, Vietnam
网站:
Ministry of Health(卫生部)
卫生部是政府的一个机构,履行国家卫生管理职能,包括以下领域:预防医学;医疗检查、治疗和康复;医学评估、法医学、法医精神病学;传统医学和药学;医用器材; 药妆品;食品安全; 健康保险; 人口、生殖健康;国家管理该部国家管理领域的公共服务。
地址:138A Giang Vo Street, Ba Dinh District, Hanoi
网站:https://www.moh.gov.vn/
Vietnam Pharmaceutical Companies Association(越南制药企业协会)
一个由越南组织和公民组成的社会专业组织,从事制药行业。
地址:12 Ngo Tat To, Dong Da, Hanoi, Vietnam
网站:https://vnpca.org.vn/
Vietnam Medical Device Association(越南医疗器械协会)
越南医疗器械协会是由从事科学、技术、管理、生产、经营、维护、修理等领域的组织和个人组成的专业性社会组织,针对全国各地的医疗设备和仪器,自愿组织建设和发展 越南医疗器械产业,为医疗技术应用快速应用于诊疗、疾病预防和社区卫生保健做出贡献;信息、文件交流、开发经验、生产研究、组装、维修和保养……为越南卫生部门的整体发展做出贡献。
地址:越南河内市东大区芳麦街40号
网站:http://www.hoitbyt.vn/
4.3 EVFTA 对采购的影响
欧盟越南自由贸易协定(EVFTA)于 2020 年 8 月 1 日正式生效,针对欧盟与越南之间各种商品和服务(包括药品和服务)贸易的海关和条件制定了一系列新措施。EVFTA 是对现行法规最显着的改进之一,它首次允许外国实体(即欧洲公司)参加越南的公共采购招标。
探索医疗保健行业机会/项目招标
越南的公共采购通常通过招标方式实施。一般来说,公共采购有两种模式,在越南并行应用:
分散采购模式(目前最流行的模式):作为最终用户的机构、组织和国有企业将直接进行采购。
集中采购模式:设立国家级集中采购单位和部级、分行或地方级集中采购单位。
如何赢得越南的公开招标
理想情况下,公司需要与采购实体建立融洽的关系和信誉。他们需要能够向采购实体提供有关其产品或服务优势的建议和教育,并展示他们如何支持项目业主实现最佳绩效。因此,他们需要在公开宣布投标之前了解该项目。事实证明,除了技术和价格因素外,与采购实体接触和沟通的一致性和耐心对于成功至关重要。
1. 寻找当地合作伙伴:采购法中仍然包含当地偏好,因此了解越南语绝对是一个优势。因此,比利时公司意识到这一点很重要。
2. 寻找法律顾问/当地专家
当地专家可以帮助您准备特定市场的标书、提供采购市场的法律反馈、提供与招标相关的法律咨询等。
3. 准备并提交投标方案
承包商在投标日期前首次发出 EOI 档案邀请之日起至少需要 10 天(对于国内投标)或 20 天(对于国际投标)准备意向书 (EOI) 档案 关闭。承包商必须在投标截止日期之前提交文件。
投标保证金:承包商或投资者应在投标文件或建议书文件截止投标前提供投标保证金。采用两阶段招标方式的,承包商应当在第二阶段提供投标保证金。投标保证金的金额对于选择承包商的为投标包价格的1%至3%,对于选择投资者的为总投资的0.5%至1.5%。
全文完,感谢您的阅读。
优蓝出海(Eureka Blue Sky)是一家总部位于新加坡,业务覆盖东南亚,在越南和新加坡有常驻团队的精品投行。我们为出海企业提供越南/新加坡咨询落地,海外投融资并购等多项服务。
在“不出海就出局”的波澜壮阔新时代,我们期待与广大中国企业一起乘风破浪,走向世界,融入世界!
