


+V 免费领取资料,关注我每天分享新财税让您的企业少走弯路

老a板们2025年,税务稽查全面升级,金税四期系统与大数据技术深度融合,企业经营数据透明度大幅提升。
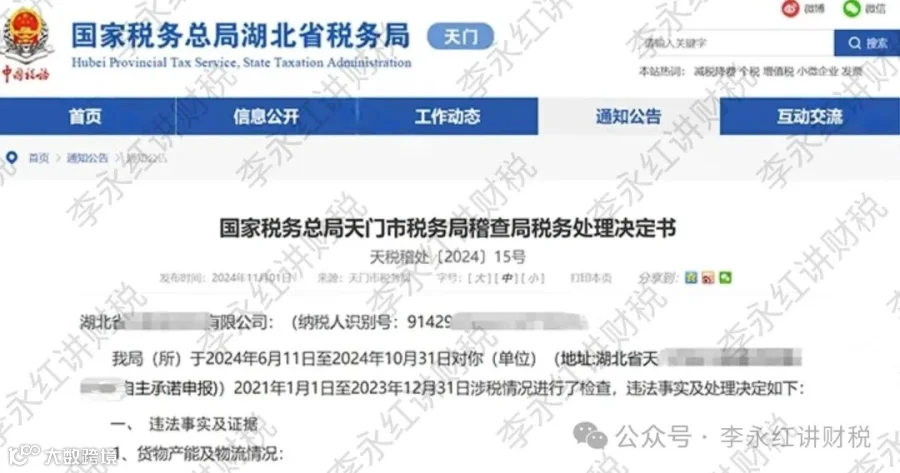
水电费、物流、工资等“传统指标”被赋予新的监管意义,成为税务部门穿透式核查的突破口。以下结合最新政策与典型案例。
一、水电费:能耗与产能的“照妖镜”
稽q查逻辑:
税务部门通过电力、水务公司数据直连,将企业耗电量、用水量与生产规模、收入数据交叉比对。
例如:产能与电量不匹配:某纺织企业2023年总电量仅能支撑生产473万米白坯布,却申报销售5124万米,差额超10倍,最终被定性虚开发票。

辅料与能耗矛盾:某企业开具浆染加工费发票,但进项发票无染料、水费支出,被认定虚构生产流程。
企业应对:
1. 建立能耗台账:按季度统计水电费与产量、收入的比例,异常波动需附书面说明(如设备检修、季节性停工)。
2. 警惕“倒挂”风险:若水电费占收入比重长期低于行业均值(如制造业普遍1.5%-3%),可能触发“隐匿收入”预警。
3. 避免“蹭票”行为:出租厂房、设备时,水电费需单独计量并开票,避免与主营业务混用导致数据失真。
二、物流:资金流与业务流的“双轨核查”
稽查手段:
税务部门通过物流数据平台获取企业运输轨迹、运费发票、仓储记录,与销售合同、银行流水联动分析:
运费与收入倒挂:某企业年运费发票金额120万元,但申报收入仅80万元,被认定隐瞒收入。
物流轨迹异常:某贸易公司发票显示“广州-上海”运输,但GPS数据显示车辆长期滞留本地,最终查实虚开发票。
合规要点:
1. 物流合同留痕:运输协议需注明货物名称、数量、起止地,避免“模糊条款”(如“服务费”“综合费用”)。
2. 运费匹配收入:制造业运费占收入比例通常为2%-5%,电商行业可达8%-15%,偏离区间需准备成本分摊依据。
3. 第三方数据佐证:通过ERP系统、快递单号查询平台(如菜鸟裹裹、顺丰API)留存物流凭证,应对“无票收入”质疑。
三、工资:个税、社保、银行流水的“三重校验”
监管重点:
1. 工资与社保基数差异:某企业申报工资5000元/人,但社保缴费基数仅3000元,被追缴差额部分企业所得税。
2. 虚列人员工资:某公司通过15个“影子员工”虚增成本823万元,资金最终回流至高管账户,补税罚款超500万元。
3. 私户发放工资:某企业通过微信转账支付工资,未代扣个税,被追缴税款并处罚款。
风险防控:
1. 全员全额申报:临时工、实习生、返聘人员均需纳入个税系统,避免“零申报”“低申报”。
2. 工资表“四流合一”:考勤记录、劳动合同、银行流水、个税申报数据需一致,重点核查“异常人员”(如长期0收入、跨月集中发放)。
3. 社保合规红线:
社保基数不得低于当地最低工资标准,不得随意拆分工资(如基本工资+补贴)。
超龄员工(如50岁以上未退休)需签订劳务协议,购买商业保险替代社保。
四、金税四期:穿透式监管的“技术引擎”
核心功能:
大数据比对:自动关联企业发票、资金、物流、能耗数据,标记异常交易(如进项发票激增但收入无增长)。
跨部门协同:与银行、工商、海关数据共享,某企业通过“阴阳合同”隐匿收入722万元,被工商登记信息与海关报关数据锁定。
风险预警模型:设置税负率、毛利率、费用率等500+指标,某化工企业因税负率仅0.6%(行业均值2%-3%)被稽查。
典型案例:
虚开发票案:某药企通过55家CSO公司虚开服务费发票,税务机关通过资金闭环、物流空白、合同造假等证据链,追缴税款3.8亿元。
私户收款案:某建材厂老板私户收款300万元,被银行流水与销售台账比对查实,补税罚款120万元。
五、企业应对策略:从“被动防御”到“主动合规”
1. 建立风险看板:
每月监控水电费/收入、运费/收入、工资/社保比例,设置±20%波动预警。
使用税务管理软件(如用友畅捷通、金蝶云)自动校验申报数据,生成合规性报告。
2. 优化业务流程:
水电费:按车间、设备单独计量,避免混用导致数据失真。
物流:通过API接口对接快递公司,自动同步运单信息。
工资:通过银行代发工资,禁止现金支付,减少“公转私”操作。
3. 强化证据链管理:
水电费:留存缴费凭证、电力公司抄表记录。
物流:保存运输协议、GPS轨迹、签收单。
工资:归档考勤记录、劳动合同、个税申报明细。
4. 借力专业机构:
聘请税务顾问定期“模拟稽查”,某企业通过自查补缴120万元避免更大损失。
利用“税收洼地”政策时,确保业务真实性,避免“空壳公司”风险。
综上所述会计们的重点9种行为不要在有了

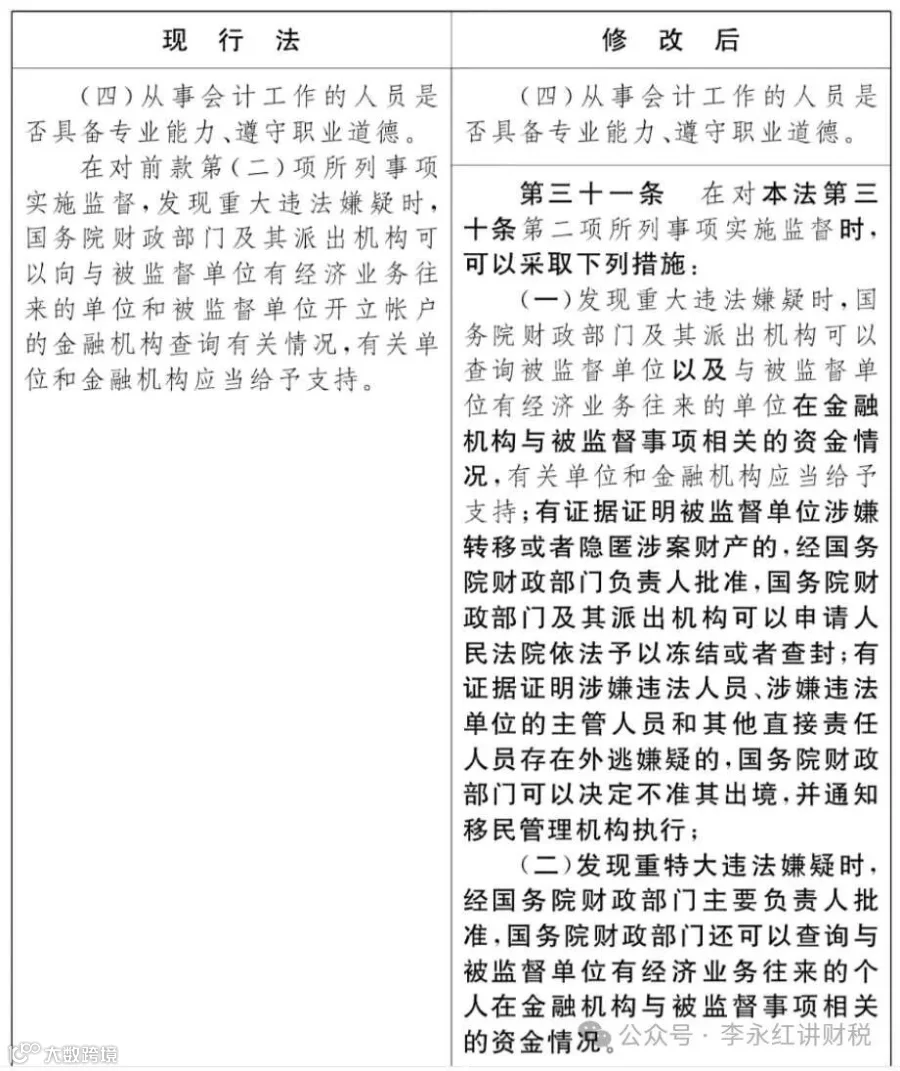

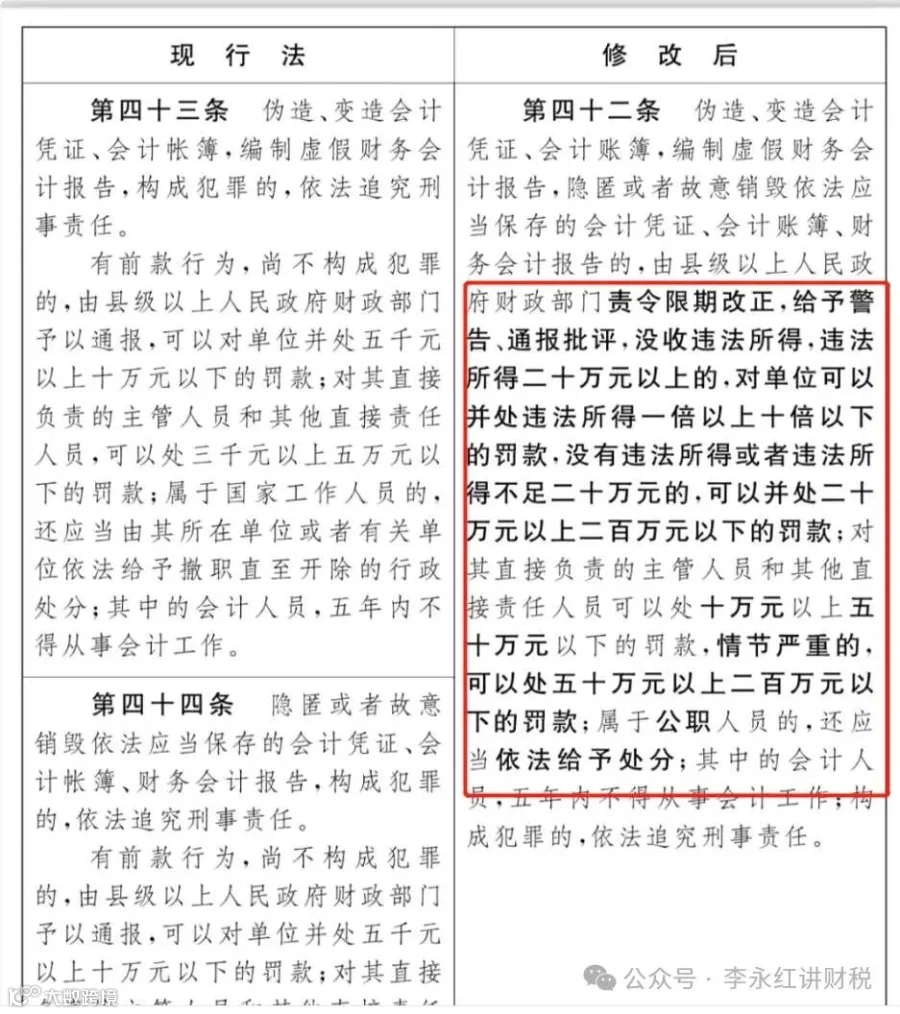
老板财务们重点关注本次修改会计法,从
2025年税务稽查更加严格从“凭证核查”转向“全链条数据穿透”。企业需以水电费、物流、工资为抓手,建立“数据驱动”的合规体系,将风险防控融入日常经营。记住:真实业务+完整证据链+及时申报,是化解稽查风险
以上这些内容希望对大家有帮助,有问题欢迎评论区留言
都看到这里了不关注一下嘛?你的赞赏、转发、在看、收藏是对我最大的支持,如果有不明白的评论区留言探讨,谢谢您❤️❤️❤️
