


好消息:这类企业不用交残保金了!2025年新政全解析
+V 免费领取资料,关注我每天分享新财税让您的企业少走弯路
一、哪些企业可以不交残保金?
根据2025年最新政策,在职职工人数30人(含)以下的企业暂免征收残疾人就业保障金(简称“残保金”),这一政策延续至2027年12月31日。
关键条件:
1. 企业规模:以2024年度在职职工人数为准,全年平均人数≤30人。
2. 无需额外申请:符合条件的企业自动享受免征,无需提交材料。
3. 例外情况:若企业2024年度安排了残疾人就业,仍需完成联网认证(下文详解),否则视为未安排,需补缴残保金。
二、残保金政策核心变化
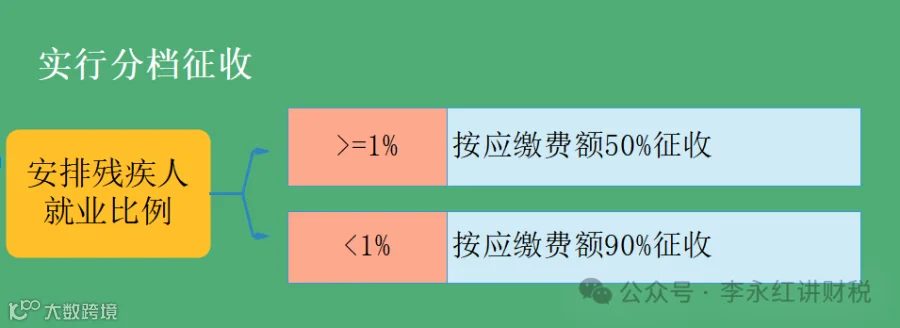
1. 分档征收延续:
安排残疾人就业比例≥1%但未达标(通常为1.5%或1.6%),按应缴费额的50%缴纳;
比例<1%,按90%缴纳。
示例:某企业需缴残保金10万元,若安排1名残疾人(比例0.8%),实际缴纳9万元;若安排2名(比例1.3%),仅需缴纳5万元。
2. 工资总额上限调整:
企业职工年平均工资超过当地社会平均工资2倍的,按2倍计算残保金,避免高工资企业负担过重。
3. 重度残疾人双倍计算:
雇佣1名持有1-2级残疾证或1-3级残疾军人证的残疾人,按2人计入就业人数。
三、企业如何操作?
1. 联网认证(必做)
对象:2024年度安排残疾人就业的企业(含30人以下企业)。
时间:2025年3月1日至10月31日,逾期未申报视为未安排残疾人就业。
流程:
线上:登录当地政务服务网,搜索“残疾人按比例就业情况联网认证”,上传劳动合同、工资流水、社保缴费证明等材料。
线下:携带材料到残联或政务服务中心口办理。
2. 残保金申报(必做)
对象:所有企业(无论是否安排残疾人就业)。
时间:2025年7月1日至9月30日(部分地区为12月31日截止)。
- 方式:通过电子税务局“确认式申报”,系统自动计算应缴金额,无需填写表格。
四、常见问题解答
1. 小微企业免征是否自动生效?
是的。30人以下企业无需提交材料,申报时系统自动豁免。但需注意:若企业2024年度安排了残疾人就业,仍需完成联网认证,否则可能被误判为未安排。
2. 劳务派遣残疾人如何计算?
需签订协议明确计入派遣单位或用工单位,不得重复计算。未备案的劳务派遣残疾人不计入就业人数。
3. 残保金计算方式
公式:残保金=(职工人数×比例-残疾人数)×年平均工资
示例:某企业职工100人,未安排残疾人,年平均工资8万元,当地比例1.5%,则应缴:100×1.5%×8=12万元。若安排1名重度残疾人,按2人计算,应缴:(100×1.5%-2)×8=4万元。
4. 缓缴/减免如何申请?
缓缴:因自然灾害或突发事件导致经营困难,可申请缓缴6个月,需提交书面申请、财务报表等材料。
减缴:连续两年亏损且残疾人就业比例≥0.75%,或因灾害亏损,可申请减缴50%以内。
免缴:破产或歇业企业,需提供法院或主管部门证明。
五、风险提示
1. 逾期申报后果:
未按时完成联网认证的企业,视为未安排残疾人就业,需全额补缴残保金,并处每日5‰滞纳金。
2. 数据不实风险:
若企业虚报残疾人数或职工人数,将被追缴资金并处罚款,影响信用记录。
六、政策红利如何最大化?
1. 优先雇佣残疾人:
企业可通过残联或招聘平台对接残疾人求职者,既能减免残保金,又能享受税收优惠(如残疾人工资100%加计扣除)。
2. 关注地方补贴:
部分地区对超比例安置残疾人的企业给予奖励。例如,宁波对超比例企业按4倍最低工资奖励,带动残疾人就业率提升19%。
3. 利用线上工具:
通过“全国残疾人按比例就业情况联网认证系统”实时查询审核进度,避免遗漏。
2025年残保金政策进一步向小微企业倾斜,30人以下企业可直接免征,其他企业通过分档征收和重度残疾人双倍计算也能大幅减负。
企业需在10月底前完成联网认证,7-9月通过电子税务局申报,避免逾期风险。合理利用政策,既能降低成本,又能为残疾人就业贡献力量。大有对残保金新政策有什么看法,欢迎评论留言探讨
都看到这里了不关注一下嘛?你的赞赏、转发、在看、收藏是对我最大的支持,如果有不明白的评论区留言探讨,谢谢您❤️❤️
