+V 免费领取资料,关注我每天分享新财税让您的企业少走弯路
今天给大家分享一下私车公用是企业常见操作,但税务处理不规范容易引发风险。结合税务局最新口径,以下从合规要点、操作指南、风险规避三方面梳理执行标准:大家有问题评论区留言我给大家及时回复
一、核心税务处理规则
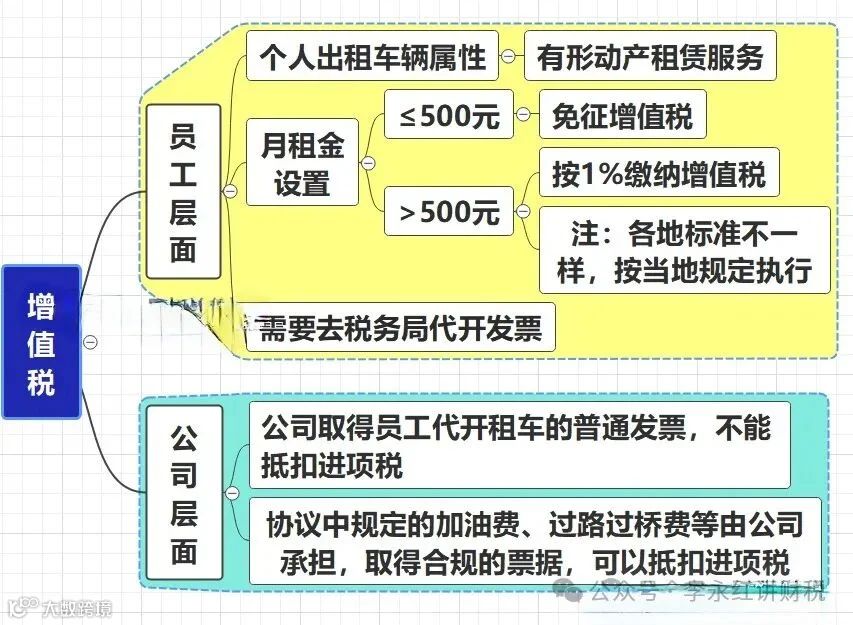
1. 增值税抵扣条件
租赁合同:必须签订书面协议,明确租赁期限、租金标准(建议参考市场行情)。
例如北京地区要求租金不低于300元/月,否则可能被认定为福利性质。
费用分割:可抵扣:油费、过路费、停车费(需取得公司抬头发票)。
不可抵扣:车辆保险费、折旧费、购置税(属于个人固定支出)。
进项税处理:租赁期间产生的油费、维修费专用发票可抵扣,但需注意混用情况。
例如某企业将私车用于员工通勤,被税务局要求转出进项税。
2. 企业所得税扣除标准
真实性原则:需提供行程单、用车审批记录。例如某公司报销油费无里程记录,被要求补税罚款。
合理性范围:
油费:建议按0.8-1.2元/公里标准(参考山西2025年预警线0.8元/公里)。
过路费:凭ETC或纸质发票实报实销。
合同必备条款:明确费用承担方式,如“租赁期间车辆产生的经营性费用由公司承担”。

3. 个人所得税处理
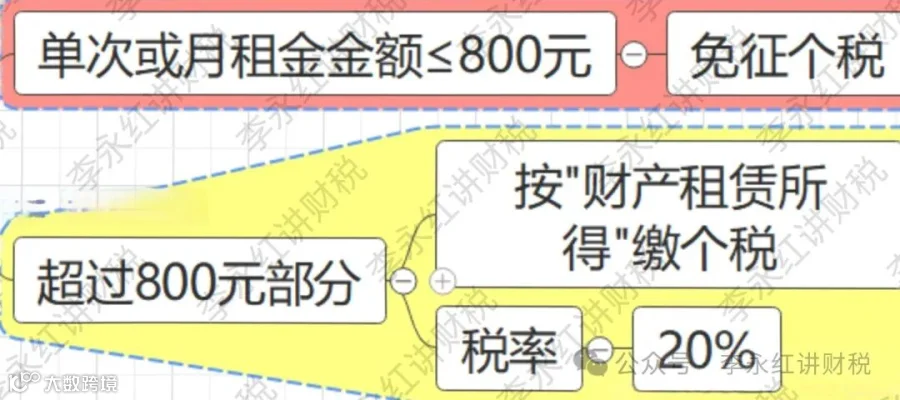
支付方式 税务处理 案例计算(月租金1000元)
签订租赁合同 按“财产租赁所得”缴个税 (1000-800)*20% = 40元
发放交通补贴 并入工资薪金计税 月收入8000元,个税(8000-5000)*3%=90元
实报实销 合规费用不征个税 油费500元+过路费200元,无需缴税
注意:无偿使用可能被认定为福利费,需并入工资计税。
二、操作流程与合规要点
1. 合同签订
甲方(公司)每月支付乙方(车主)车辆租赁费用XX元,租赁期间车辆用于XX业务,产生的油费、过路费由甲方承担。
关键条款:
明确车辆用途(如“仅限业务接待使用”)。
约定维修责任(如“车辆日常保养由乙方负责”)。
2. 发票管理
代开发票流程:
1. 车主携带身份证、租赁合同到税务局代开。
2. 月租金超500元需缴纳增值税(3%)及附加。
3. 代开时需注明“车辆租赁”,避免与运输服务混淆。
电子发票:部分地区支持线上代开,如广西电子税务局可提交资料后邮寄发票。
3. 费用报销
凭证要求:
油费:发票日期与行程单匹配。
过路费:ETC通行记录或纸质发票。
异常情况:
单张发票金额超5000元需上传消费场景说明至金税四期系统。
同一加油站频繁消费可能触发稽查预警。
三、风险规避与优化方案
1. 常见错误操作
无偿使用:某企业与员工签订无偿协议,税务局将报销费用认定为福利费,补缴个税20万元。
低租金协议:月租金500元被认定为价格不公允,需按市场价调整。
费用混同:将个人车辆保险费计入公司成本,补税罚款合计15万元。
2. 优化方案
差旅费转换:出差使用私车,费用计入差旅费(需制定出差用车制度)。
补贴+租赁组合:基础租金500元(免税)+里程补贴0.8元/公里。
第三方平台:通过私车公用平台管理行程,自动生成合规凭证。
3. 地方政策差异
地区 特殊规定
湖北 需签订6个月以上租赁合同
江苏 租金需通过银行转账支付
河北 油费报销不得超过同类型公车标准
四、常见问题解答
1. 问:私车公用是否需要缴纳印花税?
答:租赁合同按租赁金额千分之一贴花,如年租金1.2万元,印花税12元。
2. 问:员工报销油费是否需要发票?
答:需取得公司抬头发票,否则不得税前扣除。
3. 问:企业能否抵扣私车的进项税?
答:车辆本身进项税不可抵扣,但租赁期间的油费、维修费可抵扣。
4. 问:代开发票需要哪些材料?
答:身份证、租赁合同、付款凭证(部分地区需)。
私车公用合规的核心是合同+发票+真实业务。企业应建立完善的用车管理制度,明确费用标准,避免“以租代购”“费用转嫁”等违规操作。
下面请看私车公用三种最划算方式
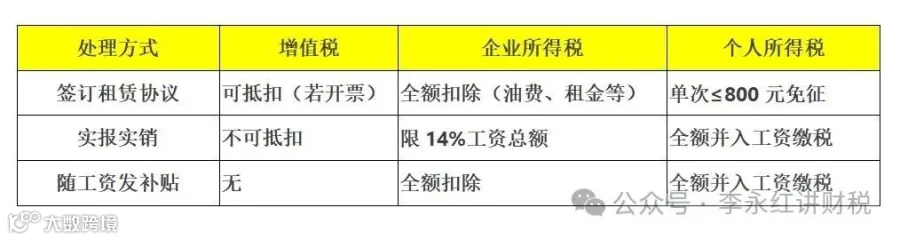
老板们通过以上文章分享建议定期自查油费占比、租金合理性等指标,防范税务风险。如有疑问,可咨询当地税务局或专业机构。欢迎评论区留言探讨
都看到这里了不关注一下嘛?你的赞赏、转发、在看、收藏是对我最大的支持,如果有不明白的评论区留言探讨,谢谢您❤️❤️❤️