居间费别再沿用老口径!2026增值税新法落地,3种收款税负实测+避税套路打假全梳理
 李永红讲财税
做工程、商贸、项目对接的老板、财务注意,居间费的老一套玩法已经彻底失效。2026增值税新规落地,企业向个人支付居间费,付款方负有法定代扣义务,没做到就要挨罚。金税四期大数据穿透核查,私户转账、找票冲账、空壳代开,以前能蒙混过关的手段,现在一碰就预警。
很多人还在套用两三年前的老经验处理大额居间佣金,最后钱拿到手,等来的却是补税、滞纳金、罚款。今天直接把3种主流收款方式税负实测算明白,同时扒掉市面上流传的避税套路,全部大白话,看懂少亏几十万。
先讲2026最核心变化:个人拿到居间费,属于经纪代理服务。企业直接打钱给个人,不光要预扣20%-40%劳务报酬个税,增值税同样由付款方代扣,应扣未扣,处罚0.5‑3倍罚款,责任算在付款企业头上。
很多老板以为,只要个人去税务局代开发票就完事,个税不用管。这是巨大误区。代开只解决发票,劳务报酬个税依然要付款方预扣预缴,后期个人还要并入综合所得汇算补税。
企业所得税税前扣除还有一条硬线:居间费支出,不超过合同总金额5%的部分才允许扣除,超出去的部分,汇算清缴必须全额调增,不能抵成本。
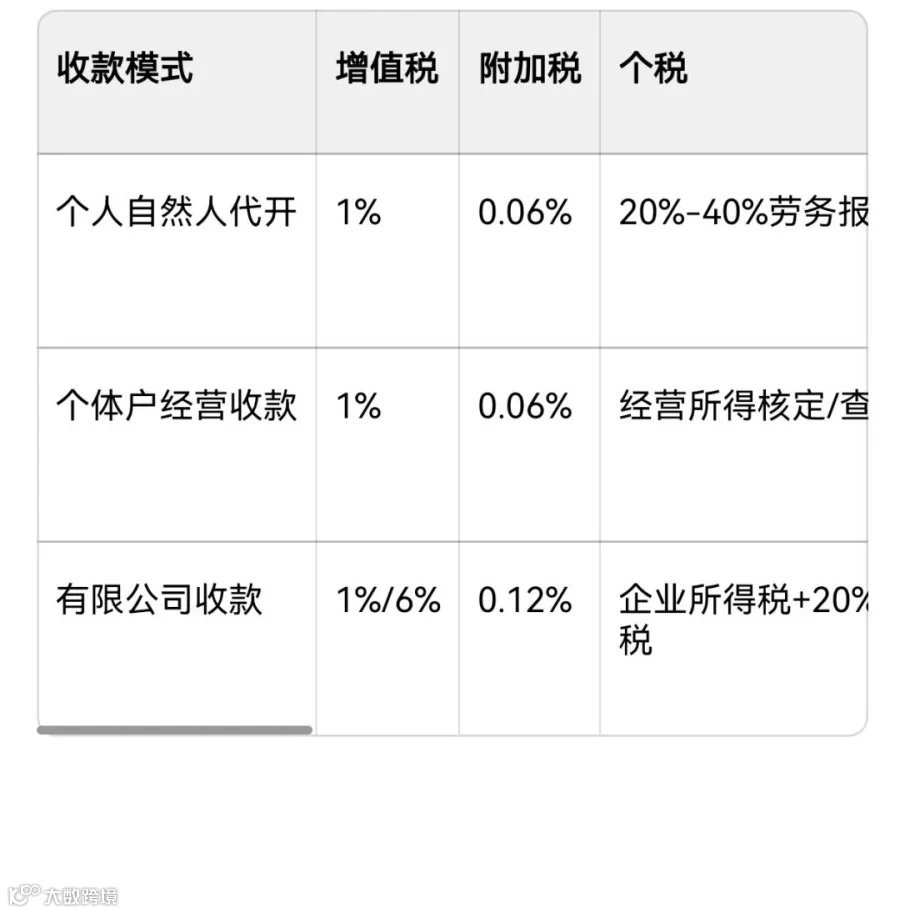
我们拿含税100万居间费做实测,对比个人代开、个体户收款、有限公司收款三种模式,看真实税负与到手金额(2026现行政策口径)。
第一种:自然人直接收款,税务局代开发票。
劳务报酬预扣,最高预扣40%。100万含税居间费,全部税费合计约31.7万,实际到手约68.3万。
缺点:税负高,付款企业代扣责任重,年底个人还要并入工资薪金汇算,大概率继续补税。适合几万块小额偶尔业务,大额不推荐。
第二种:个体户收款(经营所得)。
经营范围要有经纪代理/居间服务,公对公签合同、公户收款开票。小规模增值税1%,附加税减半。个税按经营所得计税,享受对应经营所得优惠,完税后利润可以直接转到经营者个人卡,没有分红个税。
同样100万含税居间费,综合税费约18万,到手约82万。
优点:税负适中,不用并入综合所得汇算,适合常年做居间、多笔中介业务。
提醒:必须真实业务,不能注册空壳,不能只开票没有实际服务证据链。
第三种:有限公司收款。
一般纳税人开6%专票,小规模1%。先交增值税,再交企业所得税,钱要拿进老板口袋,还要再交20%分红个税。
100万含税居间费,叠加小微企业优惠,整体税费合计接近25万,到手75万左右。
优点:可以开具6%专票,方便甲方抵扣;主体正规,适合做大平台、多方合作。
实测看完,接下来打假网上流传很广的4套“居间避税套路”,很多财税中介还在推销,全是高风险坑。
套路一:私户分批转账,大额拆成多笔小额,规避代开发票。
打假:金税四期会自动归集同一个人全年全部流水,拆分转账没用。没有发票入账,企业这部分支出不能税前扣除;属于隐匿收入,一旦查实,补税+滞纳金+罚款,严重按偷税处理。
套路二:居间费改开咨询费、推广费发票,换品名冲账。
打假:业务实质是居间,强行开咨询费,属于发票与业务不符,定性虚开发票。多地已经有稽查案例,几百万居间费改换品名开票,最后补税罚款几百万。是什么业务就开什么品名,经纪代理服务‑居间费,不要乱改。
套路三:随便找个洼地注册空壳个体户,只开票不干活。
打假:现在不再是注册个个体户就万事大吉。税务重点核查业务真实性,要有居间合同、沟通记录、项目对接痕迹、促成交易的证据。没有实际服务,单纯过账开票,属于虚开,税款5万以上达到刑事立案标准。
套路四:签“税后居间协议”,约定所有税费由对方承担。
打假:纳税义务是法定的,一纸合同改变不了税法义务。就算写了税后价,如果对方没有足额扣税,税务依旧向收款个人追缴税款,企业承担应扣未扣罚款,两边都倒霉。
业务必须是独立第三方居间,员工、股东、关联亲属不要拿来做居间主体,极易被认定转移利润。
完整留存证据:居间服务合同、沟通记录、项目促成材料,不要只有一张发票。
发票品名规范,直接开经纪代理服务*居间服务费,不要随意替换品名。
优先公对公转账,资金路径和合同、发票主体完全一致,杜绝资金回流。
时刻记住5%扣除红线,超过部分企业不能税前扣除,提前做好业务规划。
居间费本身是合法收入,但是2026监管环境已经完全不一样。不要拿老经验硬套新规,不要迷信所谓洼地节税偏方。优先选匹配业务规模的收款主体,保证业务真实、票据合规、申报到位,才是真正省钱
很多老板看完文章,遇到自家公司财税问题还是不知道怎么处理。想要加入老板财税付费社群:社群答疑、案例拆解、实务资料,入群赠送纸质书《老板必读税务规划降本增效》。👉点文章底部【阅读原文】了解,下单后按指引添加企业微信拉你进群。