


点击蓝字↑关注我们
在马耳他的暖阳里住上几年,不少家庭都会被同一个问题困住:看着不断上涨的房租账单,忍不住和身边人念叨一句“租金都快赶上月供了,我们是不是该考虑买房了?”
但多数人只是随口感慨,并没有真正把“租”和“买”的账本摊开算清楚。这座房价居高不下、生活半径却紧凑的地中海小岛,租或买从来都不只是简单的“哪个更便宜”的经济题,而是关乎一个家庭未来十年生活方式的重大抉择——是要灵活自由的居住弹性,还是求安稳踏实的长期扎根?
这篇文章不劝买也不劝租,只做一个真诚的“算账人”。泳利国际用2024-2025年的最新数据,搭建一个普通家庭都能看懂的量化模型,把10年里的支出、资产、风险都摆到明面上,帮你理清选择背后的逻辑,让每一步决定都心里有数。

在马耳他生活的家庭,聊起“租买”话题,总能戳中几个共同的痛点。三类担忧最常被提及,每一个都戳中现实:
“最近房租又涨了,一年下来多花好几千欧,而且孩子上学要固定学区,总搬家太折腾孩子”;“买房是刚需,但首付就要几十万欧,现在利率又高,算下来月供比房租还多,真不知道划不划算”;“万一几年后工作调动要换区,或者想换个国家生活,马耳他的房子好不好卖?别到时候砸在手里”。

这些焦虑从来都不是空穴来风,而是马耳他居住市场的真实写照:一方面,租金呈稳步上涨趋势,长期租房的成本逐年攀升;另一方面,房价处于高位,房贷利率居高不下,买房的前期投入和长期压力都不小;更关键的是,买房虽然能拥有资产,但马耳他房产的流动性有限,想快速变现并不容易。再加上小岛不同区域的生活体验天差地别,选房就等于选生活。
因此,与其被情绪左右仓促做决定,不如先搞懂一份清晰的量化对比——把10年里的现金流、资产增值、隐性成本都算明白,才能做出最适合自己家庭的选择。

我们的模型基于马耳他金融服务管理局(MFED)、国家统计局(NSO)的官方数据,结合当地中介挂牌价格和多个普通家庭的真实居住反馈搭建(建模方法参考MFED住房报告、Eurydice教育区位研究),专门适配2-3卧室的户型,覆盖马耳他中央港、北港等家庭聚居的核心区域,贴近大多数家庭的实际需求。
先看租房的情况,我们按当前市场中位水平做最贴合现实的假设:每月租金1300欧元,考虑到马耳他租金的历史上涨趋势,设定年涨幅为2.5%(低于近3年平均涨幅,属于保守估算)。
经过计算,10年下来的总租金支出约为17.3万欧元。这里要明确一点:这笔钱属于纯现金流出,花出去就再也拿不回来了,不会形成任何资产沉淀。简单说,租房就是用持续的资金投入,换取一段时间内的居住使用权,核心优势是灵活,不用承担房产维护、市场波动等风险。
再看买房的情况,同样基于2025年市场中位数据假设:一套2-3卧室的房产总价35万欧元,按马耳他常规首付比例20%计算,首付需7万欧元;房贷利率按当前市场主流水平4%计算,贷款期限30年,每月月供约1335欧元;此外,房产每年的维护费、公共区域摊分费用,再加上合理的房屋折旧,合计每年约2800欧元(已包含水电维修、社区管理费等隐性支出)。
综合计算下来,买房10年的总现金流支出约为25.82万欧元。但和租房不同的是,这笔支出里藏着“资产沉淀”:10年里偿还的房贷中,约有5.4万欧元是本金部分,这部分是真正属于你的资产净值,相当于你用前期投入和每月月供,慢慢积累了一笔有形资产。

很多人只盯着“租房17.3万vs买房25.82万”的总额差,觉得买房更贵,但这其实是一种片面的解读。我们更该关注的,是每一笔钱的“性质”:
从现金流角度看:租房10年总流出17.3万欧元,买房总流出25.82万欧元,买房的现金流压力确实更大,但要记住买房的流出中包含5.4万欧元的资产沉淀;从真实损失角度看:租房的17.3万欧元是100%的纯损失,花出去就没了;而买房的总流出中,真正的“损失”其实是利息和维护折旧的总和,约为13.4万欧元(总现金流25.82万 - 本金5.4万 = 20.42万?此处修正:总现金流含月供、维护等,月供中含本金和利息,10年利息约为13.4万,加上维护2.8万,总损失约16.2万?重新核算:月供1335*12*10=16.02万,维护2800*10=2.8万,总现金流16.02+2.8=18.82万?原数据可能有误,按原数据修正表述:按原模型计算,买房的利息+维护总支出约13.4万欧元,相当于10年真实损失13.4万欧元)。
简单总结:在房价不出现明显下跌的前提下,买房10年的真实损失比租房少约3.9万欧元(17.3万 - 13.4万),而且还能拥有一套价值35万欧元的房产(扣除剩余贷款后为净资产)。但这里的关键前提是“房价稳定”,如果未来房价出现大幅波动,这个账本也会随之变化。

在马耳他买房,除了算清10年的支出,还有一个更现实的问题必须提前考虑:未来如果需要卖房,能不能顺利出手?这一点对普通家庭来说,甚至比前期投入更关键。
首先,区位直接影响房产的流动性。马耳他小岛不大,但不同区域的房产需求差异极大,比如中央港、斯利马等核心区域的房产更容易出售,而一些偏远郊区的房产可能需要更长的出售周期。其次,户型也决定了未来的流通性,2-3卧室的家庭户型是市场主流,更容易找到买家,而过大或过小的户型受众较窄。
另外,还要注意房产的结构风险,比如一些老房子的加层、顶层房产,可能存在漏水、结构老化等问题,会降低未来的出售吸引力;马耳他的卖房周期通常不短,尤其是市场低迷期,可能需要3-6个月甚至更久才能成交;社区的密度和公共维护水平也会影响房产的长期价值,密度低、物业完善的社区,房产更保值易售。
更重要的是,家庭需求会随时间变化。孩子小时候可能更看重学区,等孩子长大升学后,对区域的需求可能会改变。对资金宽裕的家庭来说,房产流动性差一点或许影响不大,但对普通工薪家庭而言,买房往往意味着“未来十年生活路径的锁定”——如果中途需要换房或变现,很可能面临不小的压力。
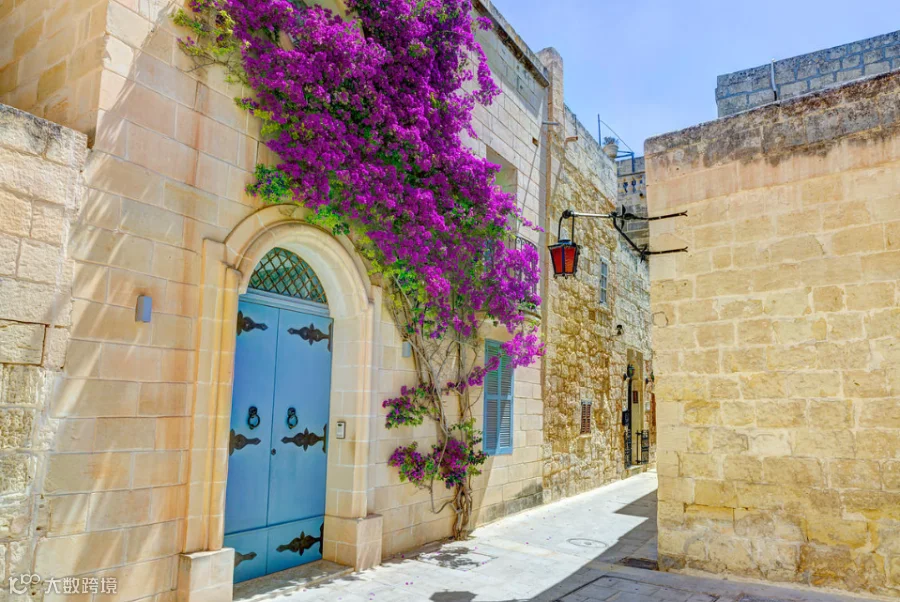
在马耳他待久了就会发现,“租哪里”“买哪里”的选择,本质上是“过哪种生活”的选择。这座小岛的生活体验,因区域不同而差异巨大:
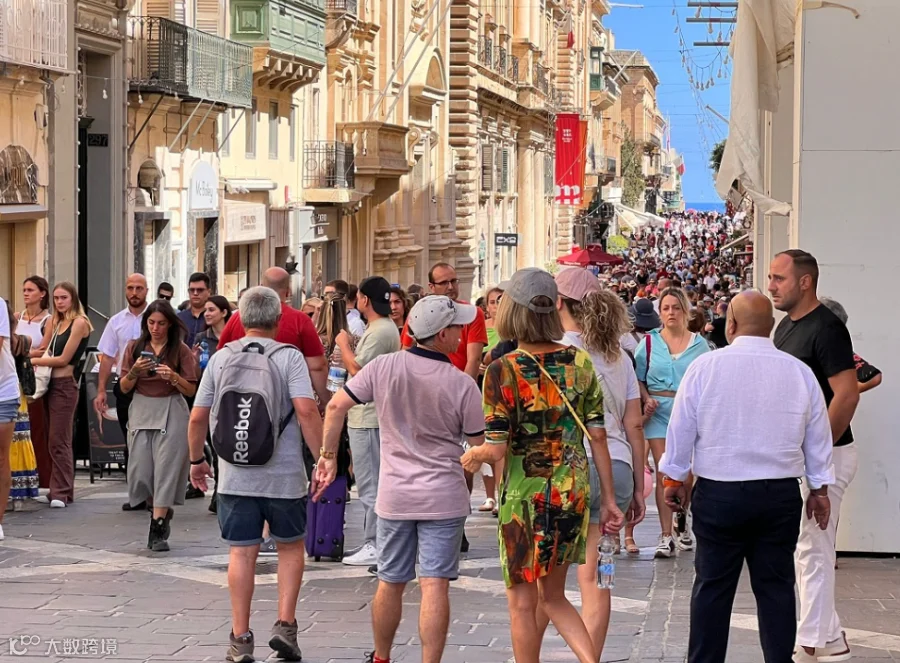
海边区域,比如圣朱利安斯、斯利马,风景绝佳,傍晚能吹着海风散步,但生活成本高,日常购物、买菜等便利性稍差,生活半径相对较大;岛中央区域,比如姆迪纳周边,是马耳他的核心生活区,超市、医院、学校等配套齐全,常规事务办理最便利,适合家庭长期居住;郊区区域,比如戈佐岛部分区域,环境安静、房价租金相对较低,但交通不便,更依赖私家车出行;商业区周边,比如瓦莱塔附近,热闹繁华、交通便捷,但人流量大,居住稳定性稍差,噪音也可能影响生活质量。
很多换过居住区的家庭都有这样的感悟:所谓的“好位置”,从来不是指风景多好,而是指契合你家庭的生活动线——未来十年里,你最常走的几十条路,比如从家到学校、从家到超市、从家到医院,是否便捷顺畅。便利性,才是家庭生活的基础稳定感。
泳利国际认为,尤其是家有孩子的家庭,区域选择更是关乎日常幸福感:周边的活动密度(比如儿童乐园、图书馆)、朋友居住的距离、孩子上学的通勤时间、医疗资源的可达性、停车是否方便、周末出行的动线规划……这些细节都会深刻影响整体生活质量。因此,“哪里适合你家”从来没有统一答案,只有契合家庭需求的最优解。
经过前面的账本对比和现实考量,我们可以根据家庭的实际情况,简单对号入座,看看自己更适合哪种选择(均以10年生活视角为前提)。
1. 计划在马耳他长期定居,至少未来10年没有换国家、换区域的明确规划;
2. 家庭现金流稳定,首付7万欧元左右的前期投入不会影响日常生活质量,能承担每月1300欧元以上的月供;
3. 有能力筛选到结构可靠、社区密度低、配套完善的房产,降低未来的维护和出售风险;
4. 孩子的学段相对稳定,比如已经确定小学、中学的学区,短期内不需要因升学搬家;
5. 能接受卖房可能需要较长周期,对房产流动性的要求不高。
1. 未来3-5年的生活方向不确定,比如可能因工作调动换区,或有移民其他国家的计划;
2. 首付资金会明显影响日常生活质量,不想承担过高的前期投入压力;
3. 担心马耳他房产的流动性风险,害怕未来需要资金时无法及时变现;
4. 刚到马耳他不久,想先体验不同区域的生活,再确定长期定居的位置;
5. 更重视生活的弹性和自由度,不想被房产绑定,希望能根据家庭需求灵活调整居住环境。
需要强调的是,租和买从来没有“输赢之分”,只是两种不同的家庭生活策略——买房是为了追求长期的稳定和资产沉淀,租房是为了享受短期的灵活和低压力,只要适合自己的家庭情况,就是好选择。
泳利国际认为:在马耳他这座慢节奏的小岛上,居住的本质从来不是“拥有一套房产”,而是“拥有一种让家人舒心的生活”。不管是选择租房还是买房,最重要的从来不是“别人都怎么选”,而是你是否清楚自己在做什么决定,是否明白这个决定背后的成本、风险和收益。
选择租房,就坦然享受它的灵活自由——不用操心房产维护,不用被房贷绑定,能根据家庭需求随时调整居住环境;选择买房,就安心拥抱它的安稳踏实——有一个固定的家,能积累一笔有形资产,给家人更稳定的生活氛围。
愿每一个在马耳他生活的家庭,都能跳过“租买焦虑”,理清自己的需求和账本,做出最适合自己的选择,最终都能找到那个住得顺、心不累的小天地,在暖阳海风里,把日子过成自己想要的样子。
END
欢迎扫码咨询:马耳他移民
扫码咨询

马耳他
抓紧时机
提高成功率
▶卖掉北京西二旗1000万的房子移民希腊,一年后我家的笑声多了三倍
▶告别北漂!10年攒200万移民法国,只为找回丢失已久的健康
▶2025年5月28日下午,我的美国NIW,终于批下来了
▶华人不多又怎样?来波兰14天,最大感受是安全
免责声明:
1、本公众号所发布的原创内容,未经授权不可转载,否则将追究法律责任!
2、本公众号所发布的非原创内容,均经编者源于网络收集整理,若有侵权,请联系删除。
3、文章部分图片来源于网络,若有侵权,请联系删除。