


近几年,税收管理员制度迎来颠覆性改革,多地彻底告别固定管户模式,全面转向分类分级管事制。
企业再也没有专属"一对一"管理员,传统办税方式正式成为过去式。
这项改革意味着什么?企业该如何适应新的办税方式?今天一次性说清楚。
01 税局通知:全面取消税管员
1、广东先行落地
2024 年 8 月 2 日,国家税务总局广东省税务局发布 2024 年第 6 号通告,明确全面取消税收管理员固定管户关系,以涉税事项分类分级、团队协作承接征管任务,成为全国改革标杆。
从"一人包户、全事统管"到"以数治税、管事为主、管户为辅、专业分工",广东模式为全国铺开奠定基础。

2、全国加速推进
广东示范后,近两年国家及各省持续推进税收管理员征管方式改革,核心节点进度如下:
三大核心共识,必须明确:
1. 不取消岗位,只取消模式:即不取消"税收管理员"岗位,仅取消"固定管户、一人包办"模式,角色转型为网格员、辅导员、吹哨员。
2. 不搞一刀切: 发达地区先行,中西部分步推进,最终目标统一。
3. 改革核心: "去人为化、强数字化、重专业化",兼顾征管公平、效率与廉政风险防范。
02 告别专管员,企业必须掌握的全新办税指南
取消税管员固定管户,不等于无人服务,而是渠道更规范、响应更高效、全程可追溯。
企业需快速适配新流程,避免因对接不畅引发风险。
一、核心办税渠道替代原固定管户对接
1. 日常办税:全量业务走电子税务局
申报、缴税、发票领用/开具、涉税备案、注销等,全程线上办理、可查可追溯。
操作指引:
- 登录电子税务局 → 选择对应业务模块 → 按提示填写提交
- 办理进度实时可查,办结后系统自动推送结果
- 所有操作留痕,方便后续追溯和自查
2. 咨询答疑:首选 12366 热线 + 征纳互动平台
温馨提示: 咨询时准备好纳税人识别号、具体问题描述,提高沟通效率。
3. 事项对接:风险核查、复杂业务系统派单、团队对接
涉及风险核查、异常处理、复杂事项(如股权转让、大额退税、注销清算),税务系统自动派单,对接税局专业团队,无需企业主动联系"专管员"。
二、企业必做 3 件事,筑牢合规底线
1. 及时更新基础信息
及时在电子税务局更新企业地址、联系方式、法人/财务负责人信息,确保税务部门推送的通知、任务能及时接收,避免因信息滞后遗漏涉税事项。
操作路径: 电子税务局 → 我的信息 → 纳税人信息 → 变更税务登记
2. 严守申报与缴税规范
3. 规范资料留存管理
各类涉税资料(发票、合同、凭证、备案资料等)按规定留存 10 年,以便应对税务核查快速提供。
建议: 建立电子档案 + 纸质档案双备份,按年度分类归档。
三、风险应对要点(重点关注)
1. 风险预警接收
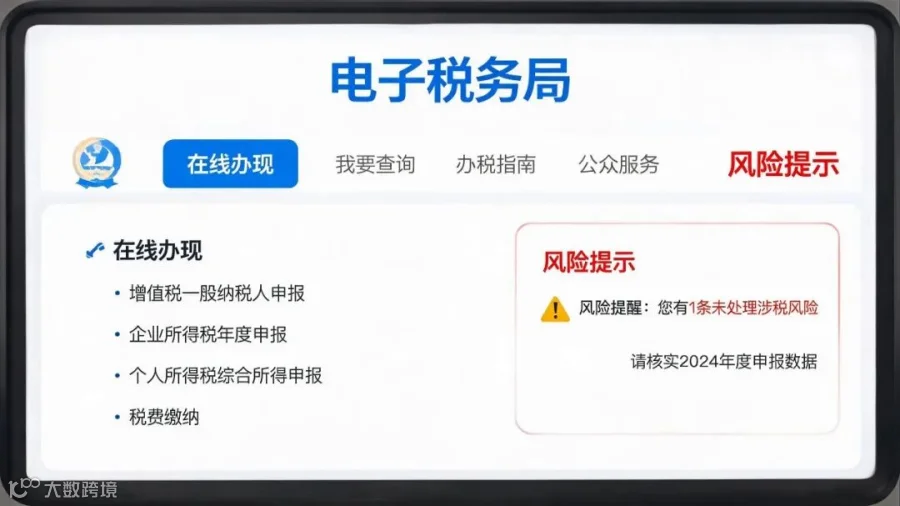
密切关注电子税务局"风险提示"模块、税务部门推送的短信/站内信,及时查看预警信息(如申报异常、发票异常、税负异常)。
2. 异常处理流程
收到风险预警或核查通知后:
- 按要求准备相关佐证资料
- 在规定时限内通过电子税务局提交
- 配合税务专业团队完成核查,不拖延、不隐瞒
3. 自查重点
定期自查申报数据(如个税、社保、企业所得税工资申报是否一致)、发票开具与接收(是否存在虚开、虚抵)、涉税备案是否完整,提前规避低风险异常。
03 严监管来袭,这 6 类企业要小心了!
取消税管员不是放松监管,而是从人工巡查转向智能精准监管。
以下 6 类企业会被系统重点标记,务必立即自查!
1. 税负率异常波动企业
同一行业、同规模企业税负率相对固定,如您的企业税负率明显低于行业平均水平,系统会自动预警。
建议: 定期测算税负率,异常时主动分析原因并留存说明资料。
2. 发票开具与收入不匹配企业
开票金额远大于申报收入,或大量接收异常凭证,系统会触发风险扫描。
建议: 建立发票台账,定期核对开票、收票与申报数据。
3. 公私账户混同企业
企业主个人卡频繁收取公司经营款项,单笔流水超 20 万自动预警。
建议: 严格区分公私账户,经营款项必须走对公账户。
4. 社保与个税申报不一致企业
个税申报人数、工资与社保缴纳人数、基数差异较大,系统会比对预警。
建议: 逐步规范社保缴纳,确保个税、社保、账务数据一致。
5. 频繁注销又新设企业
同一控制人短期内多次注销公司又重新注册,可能被标记为"恶意避税"嫌疑。
建议: 规范经营,避免频繁变更主体。
6. 长期零申报或亏损企业
连续 6 个月以上零申报或亏损,但水电费、人员工资等成本正常发生,系统会重点监控。
建议: 如实申报,长期异常需准备合理解释资料。

写在最后
取消税管员固定管户,是税收征管从"人管"向"数治"转型的必然趋势。
对企业来说,既是挑战也是机遇:
给老板的 3 条建议:
给财务的 3 条建议:
合规经营,才是企业最好的"税管员"。