伦敦作为世界三大金融中心之一,许多高净值客户选择投资房地产来实现财富的保值增值以及风险分散。与此同时,越来越多的投资者选择前往英国工作、学习和生活并最终永久定居。
为此,伴随着潜在的身份转变,我们需要提醒各位投资者,在投资英国房地产时,除了对于相关的法律问题进行考量以外,投资者还需要就税务相关问题寻求专业人士的建议,因为稍不留神就有可能掉入潜在的税务陷阱。从一开始就听取专业人士的建议,并就税务进行相应的管理,有助于避免未来高昂的税负挑战。

英国遗产税的潜在风险
对于一位没有长期定居在英国的投资者而言,购买英国的房地产往往伴随着遗产税风险的增加。英国的不动产会被归入英国遗产税的征税范畴,而英国遗产税的个人免税额仅为32.5万英镑,遗产税的税率则高达40%。
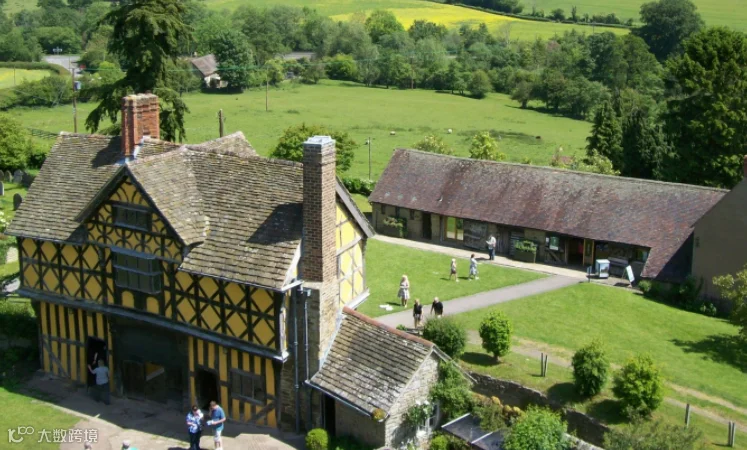
原则上,如果投资者没有长期定居在英国,仅需要就英国的资产部分缴纳遗产税。在过去,投资者一般会通过一家注册在英国海外的公司去持有英国的不动产,而该公司被认为是一个“地址隔离墙”,也就是说通过继承海外公司的股权来规避遗产税,同时对继承时的房产价值进行管理。但是,随着2017年4月反避税规则的实施,持有英国资产的非英国注册公司股权也被认定为英国资产,为此将面临遗产税的征收,而股权价值也需要反映英国不动产的实际市场价值。

抵押贷款
目前减轻遗产税负担的方法变得非常有限。在大多数情况下,唯一的选择是以商业抵押贷款的方式购买房产,在计算遗产税税负的时候,贷款部分应从房产价值中扣除。当然,这是以向贷款方支付利息为代价的,这是否值得将因情况而异。

向个人(例如,朋友或家人)或非英国信托借款,从整体上来看,并不能减轻总体的遗产税税负。因为尽管债务应从借款人的遗产中扣除,但是债务的收益将会增加借款人的遗产税税负。这是2017年4月实施的另一项新规。

人寿保险
鉴于遗产税规划的范围有限,许多客户将选择接受遗产税的税务负担,并通过购买人寿保险来承担过世时将产生的遗产税责任。如果选择利用人寿保险,建议投资人通过保险金信托来持有保单,或是将保单的受益人更改为信托,以避免保险收益被计入遗产税的增税范围。
遗嘱
我们建议购买英国不动产的客户考虑制定英国遗嘱。对于已婚夫妇,英国的遗嘱设计应允许配偶达成遗产税的豁免,以便纳税义务可以推迟到配偶过世。虽然这有可能在外国遗嘱中实现,但拥有英国遗嘱的额外好处是便于在过世时管理英国遗产。
特别值得注意的是,为了在英国获得外国遗嘱的遗嘱认证,遗嘱认证登记处将要求出具外国遗嘱的公证书,确认遗嘱作为当地法律的有效性以及谁有权管理遗产。这给遗嘱执行人带来了额外的执行障碍并提高了相关成本。但如果在英国当地设立了遗嘱,就可以有效避免这种情况的发生。
想要了解更多关于英国不动产投资所带来的潜在遗产税风险,欢迎与我们联系沟通,我们将联合法税专家为您提供更为细致的规划服务方案。