美国企业税基础介绍(二)——州公司税
 承延国际
本篇文章我们将会着重介绍美国企业税之州公司税,希望能帮助申请人和投资者了解和掌握美国各州公司税法。
美国政府由联邦政府及州政府(含地方政府)两个层次组成,在税收方面,各州更是保有相当高的自主性,因而发展出独特的州税税制。公司常遇到之税种有「所得税」和「销售及使用税」,说明如下:
以联邦调整后所得净额为基础,按各州税法调整收入及成本费用后之所得净额,乘上各州指定分摊因子(Factors,如销货、薪资给付和总资产),计算属于该州之课税所得及应纳所得税额。例如:加州或德拉瓦州的Income Tax;
以公司的州内营业收入总额为税基,税率依行业别而定。例如:内华达州的Commerce Tax;
属于营收税的一种,但税基是公司州内收入减除销货成本所得之毛利,税率亦会按行业别而不同,例如:德州的Franchise Tax;
在查询州税相关信息时,应留意相同名称的税在不同州所代表之税制可能有极大差异,例如,德拉瓦州Franchise Tax和德州Franchise Tax之涵义完全不同。
一般而言,无所得税制之州别为筹措财源,会以其他替代税收向该州税务居民课征,以内华达州为例,虽然该州没有州公司所得税制,但州政府仍会透过对商业活动之营业收入课税(即内华达州的Commerce Tax)。另外,若公司在设有所得税制的州别有营业活动,不论公司是否在该州有营业登记,仍有就该州来源所得负所得税申报及缴纳义务。
在各州设立公司,营运年度需向各州政府递交年度注册申请及相关规费,各州规费计算方式不同,例如德拉瓦州政府会按照公司股份或资本额计算规费,即使公司当年并无州内营业活动。
公司是否有某一个州的来源所得取决于此公司在该州是否有经济活动,具体认定方式与欧陆法系中的「常设机构」概念不同且因州别而异,因此在评估公司州税时建议谘询美国税专家。
以加州为例,历年制公司的所得税申报与纳税截止日为4月15日,其中申报日最迟可延至10月15日。和联邦税一样,公司需要在所得年度按季估算当年度的税负,并按时预缴。
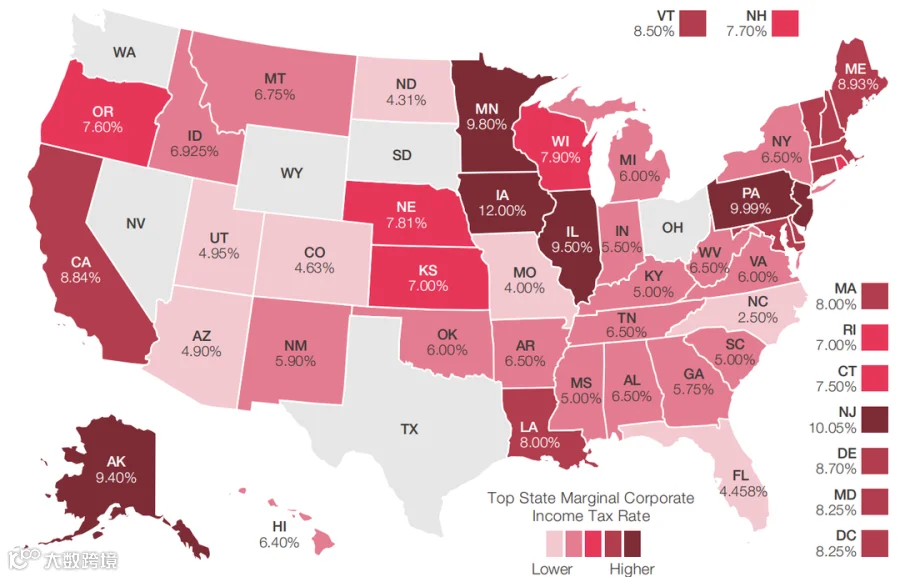
因州税类型众多,以下就外商经常设立公司之州别摘要介绍2020年度股份公司适用的所得税或类似税种税则及税率。
加州对公司课征所得税。普通行业依调整后之州所得净额,乘以加州销货占销货总额之比重;而特殊行业则依专用计算公式,计算出加州课税所得并乘上8.84%税率后,与USD 800最低税额相比取高者作为应纳税额,且另有6.65%最低税负制。
内华达针对企业州内营收超过USD 4,000,000的部分,依行业别,按未扣除销货成本或费用之营业收入总额课征税率介于0.051%至0.331%之间的商业税(Commerce Tax)。
类似内华达州,华盛顿州也按企业州内营收课税,只不过后者并未设有税额下限。税率依行业别而异,通常介于0.471%至1.5%之间。
特拉华州对于在该州有营业活动的公司课征税率8.7%的所得税,名为Corporate Income Tax,其课税所得为调整后州所得净额乘以按特拉华州销货、所支付薪资及财产总额三因子计算出的比重。
德州对批发或零售业公司毛利课征税率0.375%、对其他公司毛利课征税率0.75%的Franchise Tax。上述毛利可透过营收总额乘以70%或营收总额减除销货成本等四种方式计算,公司可自行择优适用。
纽约州对公司课征所得税,2020年度税额由三个标准,包含一般纳税人适用的所得净额(business income base)适用税率6.5%、净资产(business capital base)适用税率0.05%、定额之基本税(Fixed dollar minimum)取高者课税。该州政府预计2021年起将前述「净资产」适用之税率调降为0%,形同废除该税额计算方式。
威斯康辛州对公司课征所得税,课税所得为调整后之州所得净额乘以销售比重,特殊行业另有计算公式。税率为7.9%。
美国多数州,针对在州内销售,或自外州购入而在州内使用的货物或劳务课税。税率因州及县市而异,但生鲜食材等其他特定商品通常免税。
虽然性质上为消费税或间接税,但美国之销售及使用税不同于世界多数国家的加值型营业税,而仅适用于产品或服务的零售端交易,故无企业进销项互抵概念之适用,举例说明如下:
简例:配销商购入办公用品将如何课征销售及使用税?假设下图中之「配销商」及「零售商」皆为依法登记之营业人,若两者皆已依法向州政府取得相关许可证,出具货物供销售而非供自用之声明(Certifificate),当「制造商」及「配销商」分别出售办公用品存货予「配销商」及「零售商」时,就不须向买方代征销售及使用税,而是在「零售商」与「终端消费者」交易时,由「零售商」代为向「终端消费者」收取。
相对的,若企业采购文具耗材等货品供其办公室使用,该企业即为「终端消费者」,应负担销售及使用税。
美国地方政府针对辖区内的不动产或其他财产之增值部分课征财产税,其税率及课征方式依各县市规定而异。亦有州别设有州薪资税。
想要了解更多关于美国企业税相关问题,欢迎与我们联系沟通,我们将联合税务专家为您提供更为细致的服务方案。