+V 免费领取资料,关注我每天分享新财税让您的企业少走弯路
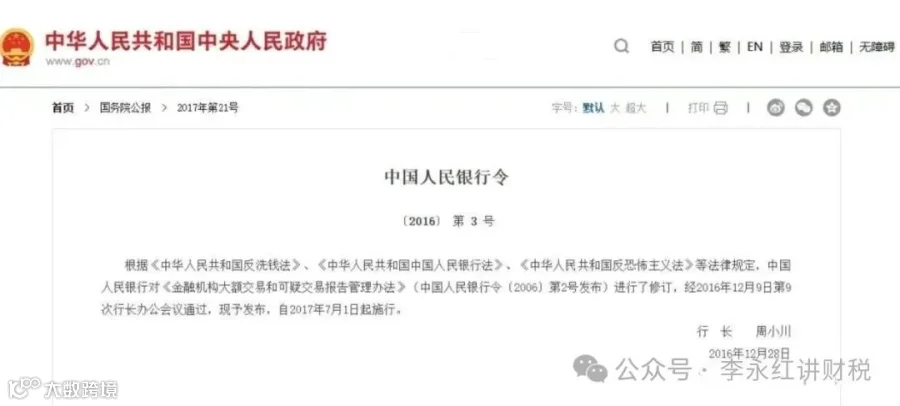
最近,不少朋友发现,银行对个人银行卡收款的监管好像越来越严格了。其实,这背后是因为2025年个人银行卡收款严查的新规。今天来分享一下个人银行卡收款究竟高于什么标准,会被列为可疑交易。
一、严查金额,一目了然
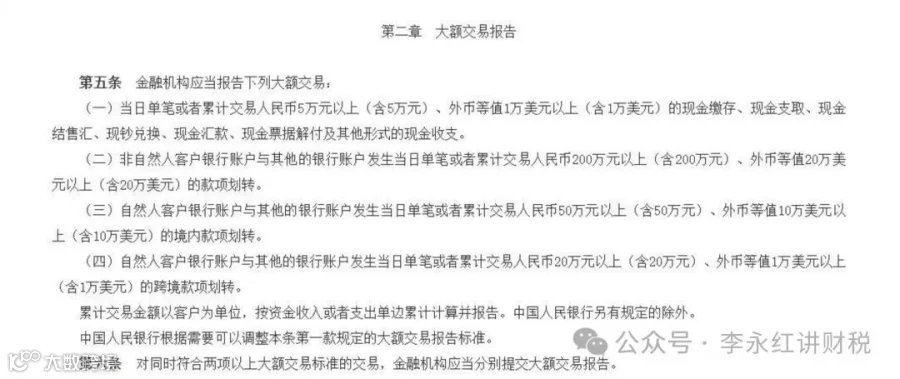
根据《金融机构大额交易和可疑交易报告管理办法》,目前重点监管的金额标准如下:
现金交易:当你进行现金交易时,无论是存入还是取出,只要金额超过5万元,就会被纳入重点监管范围。
比如,你一次性从银行取出6万元现金,银行系统便会自动记录这笔交易,并可能进一步核实资金的用途和来源。
公户转账:对于公司对公账户之间的转账业务,一旦金额超过200万元,也会被重点关注。这主要是为了确保企业间的资金往来清晰、合规,防止企业利用公户进行非法资金运作。
私户转账:在国内,个人私户之间转账金额超过50万元,或者涉及境外的转账超过20万元,同样会被重点监控。
这意味着,如果你与国外的朋友进行一笔25万元的跨境转账,或者在国内与他人进行一笔55万元的私户转账,该笔交易就可能引起相关部门的注意。
看看下图正常依据:
除了这些金额标准,还有一些交易行为也会被列为可疑交易:
短期内资金分散转入、集中转出,或集中转入、分散转出:比如,某个账户在短短几天内,频繁收到来自不同账户的小额转账,随后又一次性转出大笔资金,这就很不正常,像是在故意混淆资金流向,逃避追查。
资金收付频率及金额与企业经营规模明显不符: 比如一家小本经营的街边小店,平日里生意清淡,账户却频繁有大额资金进出,收付金额远远超出其正常营收水平,这怎能不让人起疑?
资金收付流向与企业经营范围明显不符:比如一家主营服装零售的小店,账户资金却频繁流向建材、五金等毫不相干的行业商户,显然违背正常经营逻辑。
相同收付款人之间短期内频繁发生资金收付:两个账户之间在短时间内反复转账,资金像是在二者之间“转圈”,很可能是在虚构交易,掩盖非法目的 。
长期闲置的账户原因不明地突然启用,且短期内出现大量资金收付:一个沉睡多年的账户,毫无征兆地被激活,紧接着大笔资金涌入又快速转出,很难不引起怀疑。
短期内频繁地收取与其经营业务明显无关的个人汇款:如一家企业主要做企业对公业务,却频繁收到来自各地个人的小额汇款,业务关联性存疑。
存取现金的数额、频率及用途与其正常现金收付明显不符:若个人或企业平常现金交易寥寥,突然频繁大额存取现金,用途又含糊不清,就容易被盯上。
二、为何严查,深度剖析
税收征管,颗粒归仓:在经济活动中,部分个体经营者、自由职业者以及小商户,长期通过个人银行卡进行大额收款,却并未按照规定申报纳税。
这种行为导致了国家税收的大量流失。如果没有明确的收款限额警示,这些非法操作将更难被察觉。
防范洗钱,维护秩序:一些不法分子会利用个人账户进行洗钱活动,将非法所得混入正常的资金交易中。
通过对大额交易和可疑交易的监控,能够有效防范洗钱行为,维护金融市场的稳定和安全。
打击诈骗,保障权益:近年来,电信网络诈骗频发,骗子们常常通过多个个人账户分散收款,逃避打击。
加强对个人银行卡收款的监管,可以及时发现异常资金流动,为打击诈骗犯罪提供有力支持,保护老百姓的财产安全。
真实案例,引以为戒
案例一:设计师私户收款被罚:某设计师通过私户收取8万元设计费,因未申报被要求补税并缴纳滞纳金,实际到手不足7万元。辛辛苦苦赚的钱,因为不懂规则,白白损失了一部分。
案例二:企业私户逃税巨款遭重罚:某企业连续三年通过私户收款逃税1200万元,被追缴税款并处1倍罚款,合计超1200万元。
企业不仅要补缴巨额税款,还面临着严重的罚款,可谓得不偿失。
合规操作,规避风险
合法合规操作:确保每笔收入来源合法,并按规定申报纳税。不要抱有侥幸心理,认为可以逃过监管。
避免私户大额交易:尽量使用对公账户进行业务往来,减少私人账户的大额收款。如果确实需要私户收款,要注意金额限制,避免触发监管红线。
保留交易凭证:养成良好的习惯,保留所有交易的合同、发票、转账记录等凭证,以便在需要时能够证明交易的真实性和合法性。
咨询专业人士:如果对税收政策和监管要求不太清楚,可以咨询专业的会计师、税务师或律师,获取准确的指导和建议 。
老板们会计们2025年个人银行卡收款监管趋严,我们要做的,就是了解规则,合法合规地进行资金交易。
都看到这里了不关注一下嘛?你的赞赏、转发、在看、收藏是对我最大的支持,如果有不明白的评论区留言探讨,谢谢您❤️