+V 费领取资料,关注我每天分享新财税让您的企业少走弯路

老板们今天分享一下,个人收款被查的话题相信大家也是最关心的事,希望以下提示能帮助到大家有问题欢迎大家评论区留言探讨。
一、背景
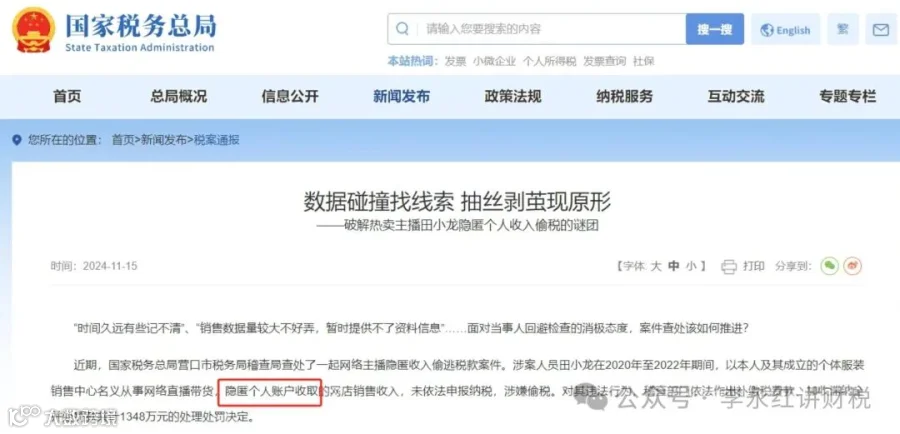
国家税务总局近期通报一起利用个人银行卡收款偷税案件,涉案金额达1348万元。涉事企业通过个人账户长期隐匿收入,未依法申报纳税,最终被追缴税款、滞纳金及罚款,相关责任人面临刑事责任。
二、法律依据与监管红线
1. 《税收征管法》第六十三条:明确“偷税”定义,包括隐匿收入、虚假申报等行为,最高可处偷税金额5倍罚款,并追究刑事责任。
2. 《公司法》第一百七十一条:禁止以个人名义存储公司资产,违者可能被认定财产混同,股东需连带清偿债务。
3. 大额交易监管:私户单笔转账超50万元(境内)、20万元(境外)将被重点监测。
可疑交易包括资金流向与经营不符、频繁公私互转等15类行为。
三、高风险行为清单
1. 长期私户收款:如某汽车公司连续5年通过个人账户收货款、维修费,被追缴超113万税款+39.6万滞纳金,罚款55万。
2. 公私不分:企业主用个人微信/支付宝收货款,未及时转入公户并申报,构成偷税(案例:某公司补税+罚款800万)。
3. 利用他人银行卡:非法持有、倒卖他人银行卡(如湖北肖某持23张卡取现,获刑1年2个月)。
四、税务稽查手段升级
1. 大数据追踪:银行、第三方支付平台(微信/支付宝)与税务系统联网,大额交易自动预警。
2. 举报驱动:内部举报成稽查突破口,如某企业因员工举报暴露5年私户收款记录。
五、合规操作指南
1. 账户分离 : 企业需开通对公微信/支付宝账户,个体工商户单独设置收款账号。
个人账户临时收款的,48小时内转入公户。
2. 凭证留存:微信/支付宝账单、转账记录需定期打印存档,作为纳税依据。
3. 避免“四流不一致”:合同、发票、资金流、货物流需统一,规避虚开发票风险。
六、后果警示
1. 经济处罚:补税+滞纳金(每日万分之五)+罚款(0.5-5倍偷税额)。
2. 刑事责任:偷税超10万且占应纳税额10%以上,可处3年以下徒刑;情节严重者3-7年。
老板们个人卡收款,企业主千万不要有侥幸心理,规范入账流程,举报是悬剑,大数据是天眼,将来安全比赚钱更重要,大家还有更好的见解欢迎评论区留言探讨
都看到这里了不关注一下嘛?你的赞赏、转发、在看、收藏是对我最大的支持,如果有不明白的评论区留言探讨,谢谢您❤️❤️❤️