👇👇关注我👇👇看更多走心好文章
一、税点计算底层逻辑
1. 核心公式
- 含税价 = 不含税价 × (1 + 税率)
- 不含税价 = 含税价 ÷ (1 + 税率)
例如:不含税收入1000元,税率13%,含税价为1000×1.13=1130元,税点130元。
2. 税率表(2025版)
表格
业务类型 税率/征收率
销售货物 13%
建筑服务 9%
技术服务 6%
小规模纳税人 1%(原3%)
不动产租赁 9%
劳务派遣(差额) 5%
3. 附加税计算
附加税 = 增值税 × 12%(城建税7%+教育费附加3%+地方教育附加2%)
例:增值税100元,附加税12元。
注意:月销售额10万以下的小规模纳税人免征教育费附加和地方教育附加。
二、不同纳税人类型操作要点
1. 一般纳税人
- 进项抵扣:取得专票可抵扣销项税。
例:采购1130元(含税),进项税130元,销售1130元(含税),应纳税额=130-130=0元。
- 混合销售:设备+安装需拆分合同,避免从高计税。
例:设备800万(13%)+安装200万(9%),分开签合同可节税8万元。
2. 小规模纳税人
- 季度30万免征:按季度开票,控制销售额不超30万。
例:1-3月开票29万,免征增值税;若开31万,全额按1%缴税。
- 代开专票:可自开或代开3%专票,但需放弃免税。
例:代开10万专票,缴税10万×3%=3000元。
小规模和纳税人的区别图请看下方

三、发票类型选择技巧
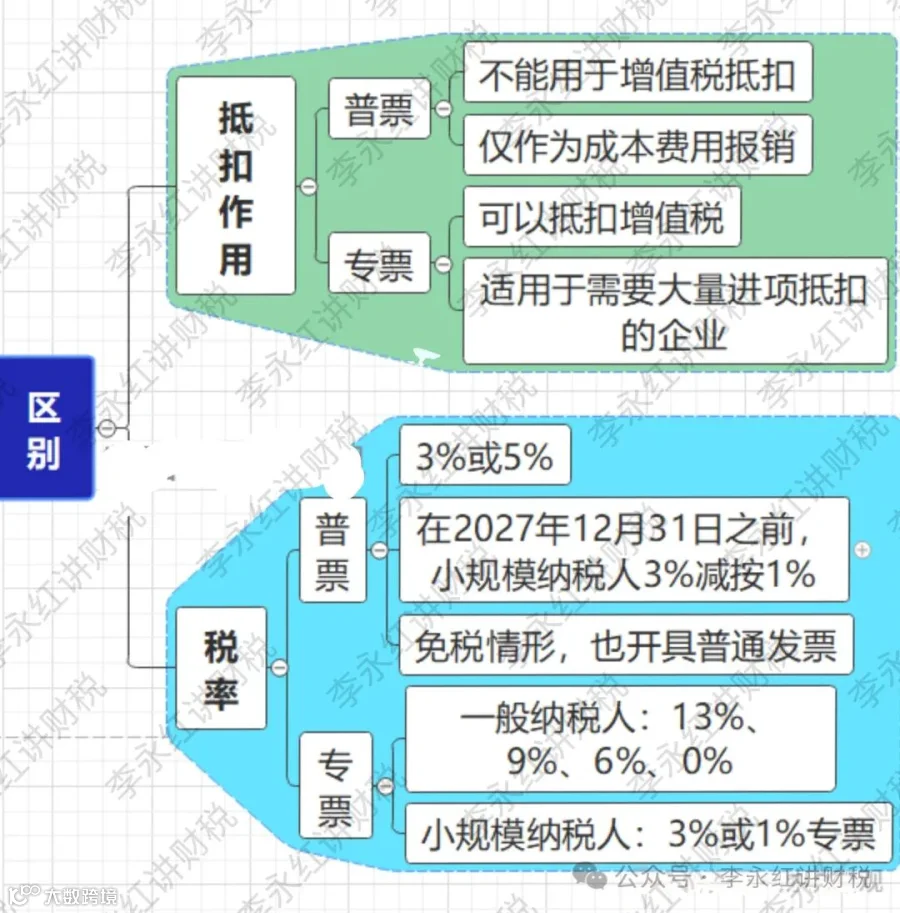
1. 专票与普票区别
表格
类型 抵扣功能 开具限制
专票 可抵扣 不得向个人/免税项目开
普票 不可抵扣 无限制
2. 数电票优势
- 免申领:无需税控盘,直接在电子税务局开具。
- 易交付:自动推送至购买方税务数字账户。
- 全流程追踪:税务机关实时监控开票数据。
3. 开票风险点
- 三流一致:合同、资金、发票流向需一致。
- 商品编码:选错编码可能被判定为虚开发票。
- 备注栏:建筑服务需注明项目地址,否则不得抵扣。
四、2025年新政影响
1. 小规模纳税人优惠延续
- 1%征收率:原3%降至1%政策延至2027年底。
- 六税两费减半:资源税、印花税等减半征收。
2. 贷款服务抵扣放宽
- 利息支出可抵扣:企业贷款利息取得专票可抵扣进项税。
- 关联方借款:需符合独立交易原则,避免被纳税调整。
3. 行业特殊政策
- 跨境电商:出口货物免征增值税,进项税可退。
- 新能源汽车:充电桩建设享受即征即退50%。
- 农业:自产农产品免征增值税,收购发票可抵扣。
五、避坑指南
1. 常见误区
- 税点=税率:实际税点需包含附加税和所得税。
例:13%税率业务,综合税负约5%-8%(含附加税和企业所得税)。
- 包税条款:合同约定“税费由买方承担”属无效条款。
2. 风险案例
- 虚开发票:为他人代开发票,金额超5万即构成犯罪。
- 滞留票:取得专票未抵扣,可能触发税务稽查。
3. 合规建议
- 定期自查:每季度核对发票与业务匹配度。
- 保留证据:合同、物流单、验收单等需存档备查。
- 咨询专业机构:复杂业务提前与税务师沟通。
六、实操工具推荐
1. 开票软件
- 数电票平台:全国统一电子发票服务平台。
- 航信/百旺:传统税控盘开票系统。
2. 计算工具
- 增值税计算器:输入含税价自动算出税额。
- 税负率预警表:监控企业税负是否异常。
3. 政策查询
- 国家税务总局官网:实时更新政策文件。
开发票税点计算需结合业务类型、纳税人身份、发票种类综合判断。2025年政策调整后,小规模纳税人优惠力度加大,一般纳税人进项抵扣范围放宽。企业需建立合规开票流程,大家有问题评论区留言探讨