+V 免费领取资料,关注我每天分享新财税让您的企业少走弯路
一、政策突变:4月起未开票收入申报大调整
老板们未开票收入从2025年4月1日起,国家税务总局对增值税申报表进行了修订,未开票收入申报规则全面收紧。
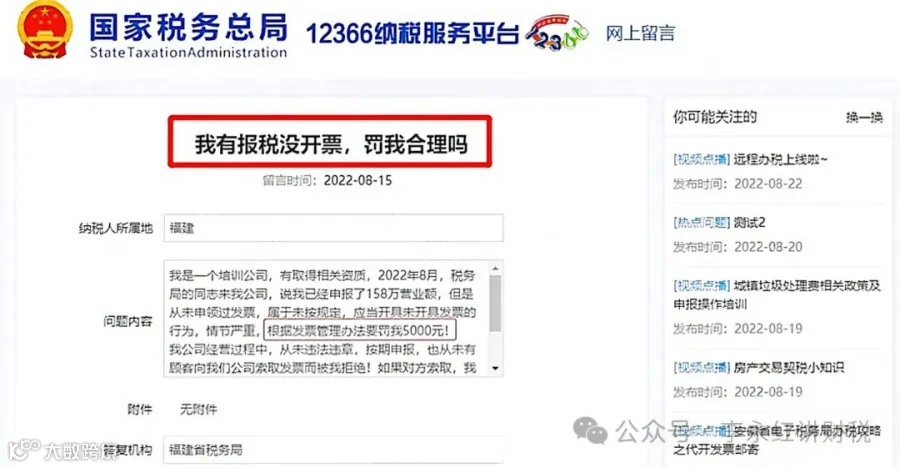
请看12366早已声明
月销售额≤10万(季≤30万):填写“小微企业免税销售额”或“未达起征点销售额”;
月销售额>10万(季>30万):直接填入“应征增值税不含税销售额”。
核心变化:
1. 强制单独列示:未开票收入不得与开票收入混填,需在申报表中单独标注;
2. 数据穿透监管:金税四期系统自动比对未开票收入与银行流水、物流数据,异常交易秒级预警;
3. 补票追溯调整:后期补开发票时,需在“未开具发票”栏填写负数冲减,若触发系统异常需携带合同、收款凭证等材料到大厅人工审核。
二、未开票收入不报税后果有多严重?
2025年4月,税务部门集中曝光5起典型案例,涉及企业隐匿未开票收入、私户收款等行为,罚款金额最高达324万元:
厦门星曜贸易:通过个人账户收取1300万元未开票收入,补税156万元+滞纳金+罚款,合计324万元;
宁波某服装辅料厂:厂房转让时签订“阴阳合同”,隐匿未开票收入722万元,最终被罚1296万元;
威海某代理记账公司:6年累计隐匿未开票收入17.43万元,罚款8.67万元,信用评级直接降为D级。
处罚依据:
偷税认定:未开票收入不报税构成“不列、少列收入”,按《税收征管法》第63条,处少缴税款50%-5倍罚款;
滞纳金:每日万分之五,100万元税款滞纳1年约18万元;
信用惩戒:纳入税收违法“黑名单”,影响贷款、招投标、上市等。
三、手把手教你填对未开票收入
1. 一般纳税人申报流程:
收入确认:按合同约定或收款时间,将未开票收入计入“主营业务收入”;
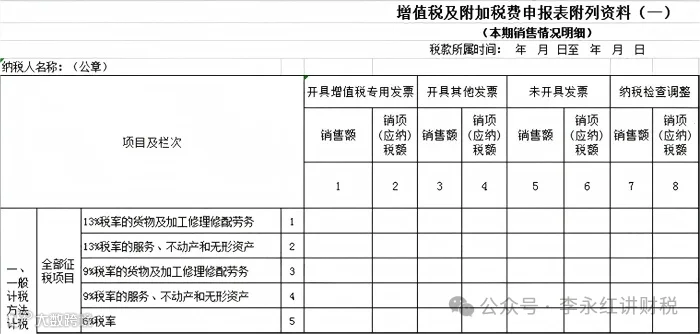
附表填写:在《增值税及附加税费申报表附列资料(一)》第5-6列填写销售额及税额;
补票处理:后期补开发票时,在“未开具发票”栏填负数冲减,同时在“开具发票”栏填正数。
2. 小规模纳税人申报流程:
免税情形:季度销售额≤30万元,直接填入“小微企业免税销售额”;
应税情形:季度销售额>30万元,填入“应征增值税不含税销售额(3%征收率)”;
代开专票:若客户要求代开专票,需先冲减未开票收入再申报,避免重复纳税。
3. 风险自查清单:
风险点 合规操作
私户收款 禁用个人微信/支付宝收款,所有收入通过公户结算
库存异常 每月25日三方盘点(仓库/销售/财务),确保账实一致
税负率异常 行业毛利率15%,若企业长期低于5%需准备成本构成说明
长期零申报 连续6个月零申报将被列为重点稽查对象,需提供业务停滞证明
四、5招化解未开票收入风险
1. 建立收入台账:
-按客户、项目、金额、纳税义务时间登记未开票收入明细;
每周核对银行流水与台账,确保“每笔收入必有对应申报记录”。
2. 规范补票流程:
补开发票时,在备注栏注明“补开某年某月某日未开票收入”;
保存补票申请单、客户确认函等材料,应对税务核查。
3. 巧用税收政策:
双免个体户:年开票≤120万元,免增值税和个税(需入驻税收园区);
核定征收:年开票120万-450万元,综合税负1.56%-2%,解决无票采购问题。
4. 数字化工具护航:
使用税务管理软件(如用友畅捷通)自动校验申报数据;
建立风险看板,实时监控收入、成本、库存、税负四栏数据。
5. 模拟稽查演练:
每季度聘请第三方机构进行“税务健康体检”;
针对金税四期风险指标库(如资金流穿透、能耗与产量匹配)提前整改。
五、这些错误千万别再犯!
1. 未开票收入=不用报税
真相:根据《增值税暂行条例》,纳税义务发生时间以收款或取得凭证为准,与是否开票无关。
2. 补开发票后直接冲减收入
正确做法:补票当期需在“未开具发票”栏填负数,同时在“开具发票”栏填正数,避免系统预警。
3. 零申报可隐藏未开票收入
风险:长期零申报将触发税务稽查,且系统自动比对发票数据与申报表,差异超10%直接锁定。
4. 私户收款更安全
后果:个人账户单日流水超5万元、公户转账超200万元将被金税四期预警,某建材厂老板私户收款300万,最终补税+罚款120万元。
六、4月申报必看!
1. 申报期限:4月征期延长至4月18日,逾期将加收滞纳金;
2. 重点核查:税务总局将对“未开具发票”栏长期为负数、税负率异常企业开展专项检查;
3. 材料备查:未开票收入需留存合同、发货单、收款凭证等,备查期至少5年。
老板们未开票收入不是“法外之地”,在金税四期的全链条监管下,企业必须从“被动应对”转向“主动合规”。真实业务+完整凭证+及时申报,才是化解风险的“黄金三角”。以上内容大家怎么看?欢迎👏👏👏评论区留言,看看你们未开票收入怎么处理的
都看到这里了不关注一下嘛?你的赞赏、转发、在看、收藏是对我最大的支持,如果有不明白的评论区留言探讨,谢谢您❤️❤️❤️