+V 免费领取资料,关注我每天分享新财税让您的企业少走弯路
最近,不少企业因增值税与企业所得税收入差异过大被税务稽查。某建筑公司因预收工程款提前开票确认增值税收入,但企业所得税按完工进度分期确认,导致两税收入差异率达23%,最终被追缴税款及滞纳金180万元。这背后,是金税四期系统的“数据穿透”能力在起作用。
一、税务局如何锁定异常?三大核心比对逻辑
1. 增值税销售额 vs 企业所得税收入
金税四期会自动提取增值税申报表“按适用税率计税销售额”与企业所得税年报“营业收入”进行比对。
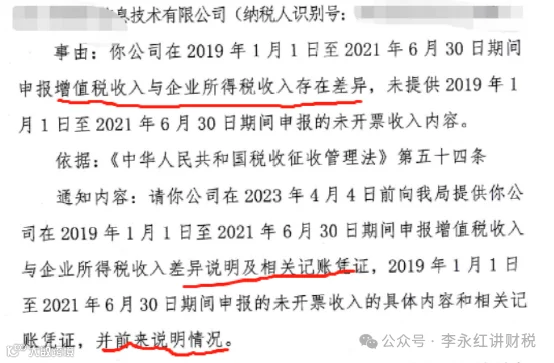
若差异率超过10%(即(增值税销售额-企业所得税收入)÷增值税销售额>10%),系统直接触发预警。
典型场景:某商贸公司销售旧设备,增值税按售价全额申报,企业所得税仅申报处置净收益,导致两税收入相差120万元。
风险提示:固定资产处置、视同销售、价外费用等是常见差异点,需单独建立台账记录。
2. 工资薪金“两税”比对
企业所得税税前扣除的工资薪金与个税申报数据必须匹配。
某银行因计提未发放的年终奖计入企业成本,导致两税工资差异800万元,最终补缴企业所得税600万元。
例外情况:集团公司统一发放工资、次年5月前发放的年终奖等合理差异,需提供合同、资金流等佐证。
3. 财务报表与纳税数据联动
p
金税四期会比对利润表“利润总额”与企业所得税申报表“应纳税所得额”,若差异超过5%且无合理解释,直接推送稽查。
某科技公司因未对超标业务招待费做纳税调增,被追缴税款97万元。
税务局怎么怀疑企业有风险?

二、8类高风险操作,你中了几条?
1. 收入确认时间差
预收跨年租金:增值税按收到预收款全额申报,企业所得税分期确认收入。
建筑工程:增值税按工程结算金额申报,企业所得税按完工百分比法确认。
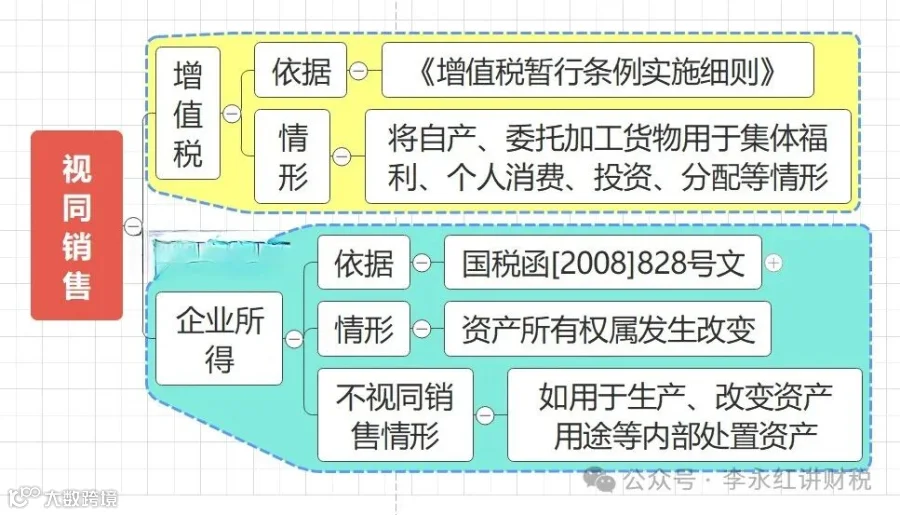
2. 视同销售处理不当
外购礼品赠送客户:增值税需视同销售,企业所得税可能不确认收入。
总分公司间货物移送:增值税需视同销,企业所得税因未转移所有权不确认收入。
违约金、延期付款利息:增值税需计入销售额,企业所得税可能计入营业外收入。
代收代垫款项:增值税需计入销售额,企业所得税可能计入往来科目。
4. 成本费用虚增
虚构咨询费、服务费:通过虚开发票冲减利润,金税四期可通过发票流向、资金回流等线索识别。
股东借款长期挂账:未归还的借款可能被视同分红,补缴20%个税。
5. 税收优惠滥用
虚增研发费用:某软件企业因研发人员学历造假、代码仓库为空,被定性为骗税,追缴税款并罚款。
违规享受小型微利企业优惠:某商贸公司通过隐匿收入降低应纳税所得额,被追缴税款113万元。
6. 往来款项异常
预收账款负数:可能是未确认的销售收入,某建材公司因预收账款负数800万元被稽查。
其他应收款长期挂账:某生猪养殖企业股东借款未归还,被补扣个税77万元。
7. 发票管理混乱
提前开票:某煤炭企业因客户要求提前开票,导致增值税收入早于企业所得税确认。
虚开发票:甘肃某公司因虚开44万元发票,负责人被判刑3年。
8. 政策理解偏差
政府补助:与销售挂钩的补贴需缴增值税,企业所得税可能作为不征税收入。
金融商品转让:增值税按差额申报,企业所得税按投资收益申报。
三、企业自救指南:3步化解风险
1. 每月数据自查
制作《两税收入差异明细表》,记录差异原因(如预收账款、固定资产处置等),并附合同、发票等凭证。
重点核对:增值税申报表“未开票收入”与企业所得税“未确认收入”是否匹配。
2. 4类凭证重点保管
收入类:销售合同、发货单、验收单。
成本类:采购发票、出入库记录、运输凭证。
费用类:会议费签到表、差旅费行程单。
特殊业务:政府补助文件、股权转让协议。
3. 3种情形主动沟通
差异率超过10%:提前准备情况说明,附计算过程和政策依据。
收到风险提示:10个工作日内提交书面解释,避免升级为稽查。
政策适用争议:如对“视同销售”范围有疑问,可申请税务机关书面确认。
四、典型案例:甘肃某企业如何“踩雷”
2024年,甘肃某煤炭公司因以下问题被稽查:
房产税少缴:生产车间与设备未分开核算,导致房产原值虚增,少缴税款245万元。
企业年金违规扣除:以全体员工工资为基数计算年金,多扣成本397万元。
收入确认滞后:已售楼盘未及时结转收入,少缴增值税68.9万元。
最终,该企业补缴税款及滞纳金761万元,并被列为重点监管对象。
五、金税四期下的合规建议
1. 工具辅助:使用税务软件自动比对两税数据,如航天信息“懂税的ERP”可生成差异分析报告。
2. 培训升级:每季度组织财务人员学习《增值税暂行条例》《企业所得税法实施条例》,重点关注收入确认条款。
3. 外部审计:每年委托第三方机构进行税务健康检查,2025年某餐饮企业通过此方式提前补缴201万元进项税,避免罚款。
老板们两税收入差异≠偷税,但差异背后可能隐藏重大风险。企业需建立“数据监控-原因分析-证据留存”的全流程管理体系,在金税四期“以数治税”的时代,合规才是最大的竞争力,大家有问题欢迎评论区留言探讨
都看到这里了不关注一下嘛?你的赞赏、转发、在看、收藏是对我最大的支持,如果有不明白的评论区留言探讨,谢谢您❤️❤️❤️