


关注我每天分享新财税让您的企业少走弯路

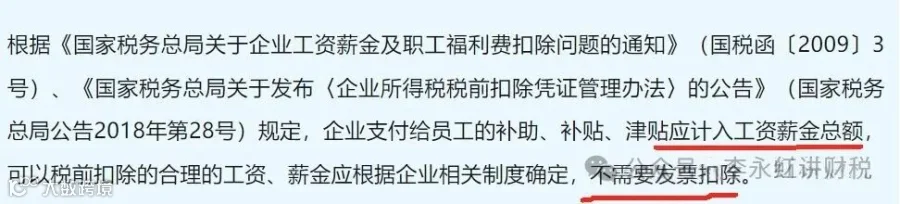
各位老板和财务注意了!国家税务总局最新明确:企业员工出差津贴报销,不需要发票也能税前扣除!这波操作直接给企业省钱,赶紧来看看怎么回事👇
一、差旅费津贴新政策要点:
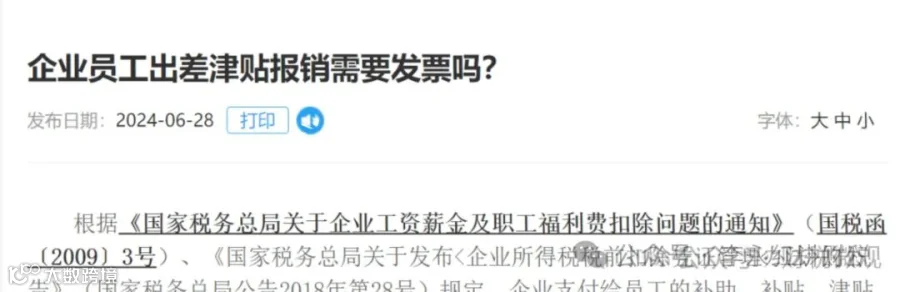
2. 证明要齐全:虽然不要发票,但得提供出差时间、地点、任务等证明材料(比如差旅审批单+行程记录)。
3. 超标准要缴税:如果补贴超过企业制度规定的标准,超出部分要并入工资缴个税。
二、这些情况也不用发票!
除了差旅津贴,还有一大波费用不用发票就能省税:
1. 工资薪金:工资表+个税申报记录=合法凭证
2. 误餐补助:误餐明细+发放签收单=税前扣除
3. 500元以下零星支出:收据注明收款人信息+支出项目即可
4. 违约金赔偿:合同+赔偿协议+付款凭证=有效凭证
5. 福利金/救济金:发放明细表+付款证明=合规扣除
6. 境外采购:境外发票或收款凭证+缴税证明=合法入账
7. 私车公用费用:签租赁合同+油费过路费发票(需公司抬头)
8. 企业责任险:保单+缴费凭证=税前扣除
9. 水电费分割单:出租方开具的分割单+缴费发票=合规抵扣
10 .现金折扣:合同+折扣协议+银行回单=财务费用扣除
三、这些误区要避开!
1. 个人抬头发票≠都能扣:
2. 房租/住宿/餐费必须开公司抬头
3. 电话费建议统一办企业套餐或补贴并入工资
4. 车辆保险费个人抬头不能扣
2. 小额零星≠无限次:
单次500元以内可无票,但频繁发生(比如每周采购)仍需开发票
3. 白条入账≠随便搞:
必须保留合同/协议/付款凭证等佐证业务真实性
四、实操建议:
1. 尽快修订企业《差旅费管理办法》,明确补贴标准
2. 建立完善的差旅证明材料归档制度
3. 对500元以下采购建立台账,备注收款人信息
4. 定期组织财务人员培训,避免税务风险
税务局近期加大了税前扣除凭证的核查力度,建议企业自查以下内容:
是否存在应取得未取得发票的情况
无票扣除项目是否符合规定
五、 佐证材料是否完整保存
需要《2025年税前扣除项目汇总表》
此次政策放宽,体现了税务管理从“以票控税”向“数据管税”的转变。建议财务人员:
定期更新税务知识库
完善内部报销流程 -流程图如下⬇️⬇️⬇️图

对高频无票支出建立专项台账
转发收藏,让更多企业受益!如有疑问,欢迎留言咨询!
