


企业的税很多老板以为公司不经营了直接关门就行,结果被要求补税、罚款甚至影响个人征信。今天就来深度分享:注销到底查什么?怎么避免踩坑?
一、注销时,税局到底查什么?
税局对注销企业的检查核心就两点:“账务合规”和“税款清缴”。重点盯以下内容:
1. 近3年账务(特殊情况下可能追溯更久)
收入是否全部申报?是否存在隐匿收入、私户收款?
成本费用凭证是否真实?虚开发票冲成本的一查一个准。
往来账是否清理?其他应收款、应付款长期挂账可能被视同收入补税。
2. 税务异常指标
增值税税负率明显低于行业水平?
长期零申报但又有水电费、工资支出?
库存账实不符(例如账面剩100万存货,实际仓库已空)?
3. 股东往来与分红
股东借款超过1年未归还,按“股息红利”补20%个税。
注销前突击分配资产,可能被核定转让价格补税。
最重要的是挂往不予注销请看以下最新政策
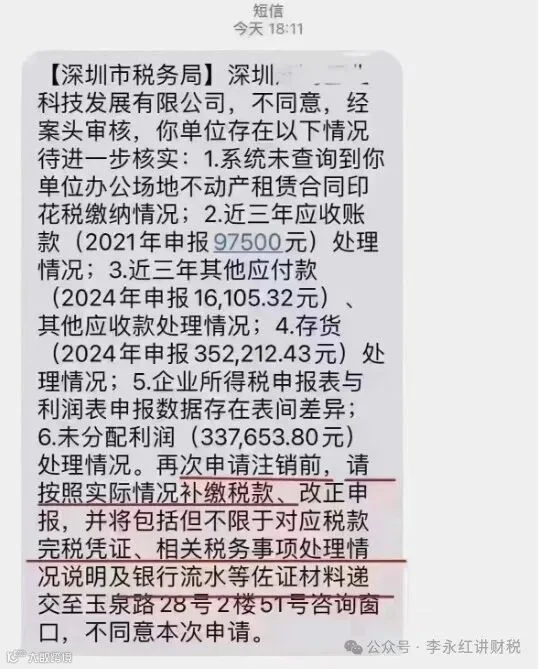
二、不想被罚?注销前必须做完这5步
1. 清税:一分钱欠税都不能留
增值税、企业所得税、个税、印花税……所有税种逐项核对,尤其是小税种(比如租赁合同没交印花税)。
如果有逾期申报,先补报+交罚款,否则无法拿到《清税证明》。
2. 清发票:空白发票必须作废
税盘、电子发票全部验旧缴销,丢失发票按“未按规定保管发票”罚款(最高1万元)。
3. 清资产:处理库存、固定资产
库存低价销售需提供合理理由(如市场价下跌),否则税局按市场价核定收入补税。
固定资产未折旧完?剩余净值可能视同销售交增值税。
4. 清往来:应收应付必须平账
“应付账款”无法支付需转入营业外收入,补企业所得税。
“其他应收款”挂股东借款?要么还钱,要么按分红交20%个税。
5. 清社保、公积金
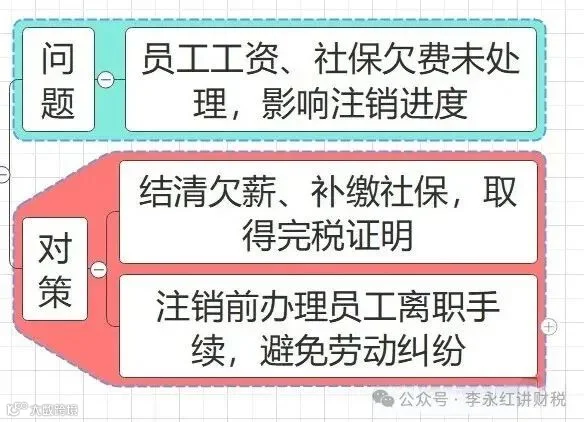
员工社保需减员,欠费需补缴。个别城市要求提供员工安置证明。
三、两种注销方式,选错多交税
1. 简易注销(适合“无经营”的企业)
条件:没开过发票、没欠税、银行账户已销户。
风险:如果实际经营过却走简易注销,后期被查到会强制转为一般注销+补税罚款。
2. 一般注销(90%企业适用)
流程:税务注销→工商注销→银行销户。
关键点:税务注销阶段就要完成查账,拖到工商环节再补材料更麻烦。
四、常见踩坑案例
案例1:
某公司注销时账上剩50万库存,老板直接按0元处理,税局按同期同类商品售价核定补税13万。
案例2:
股东借款100万一直未还,注销时要求补个税20万,老板后悔:“早知道提前还上了”。
五、一句话总结
老板们注销前务必自查3年账,该补的税主动补,该平的账彻底平。别等到税局上门,罚款可能比要补的税还高!大家有问题评论区留言我给大家解答
附:注销自查清单
所有税款结清
发票已缴销
库存、固定资产已处置
应收应付已清理
社保、公积金停缴
都看到这里了不关注一下嘛?你的赞赏、转发、在看、收藏是对我最大的支持,如果有不明白的评论区留言探讨,谢谢您❤️❤️❤️
