+V 免费领取资料,关注我每天分享新财税让您的企业少走弯路

最近有企业咨询:员工开私家车办公,产生的加油费能不能报销?会不会被税务稽查?根据2025年最新税务政策,结合多地税务局答疑,这一问题的核心在于业务真实性、合同合规性、票据完整性。以下是实操指南:
一、税务局最新回复:哪些费用能报销?
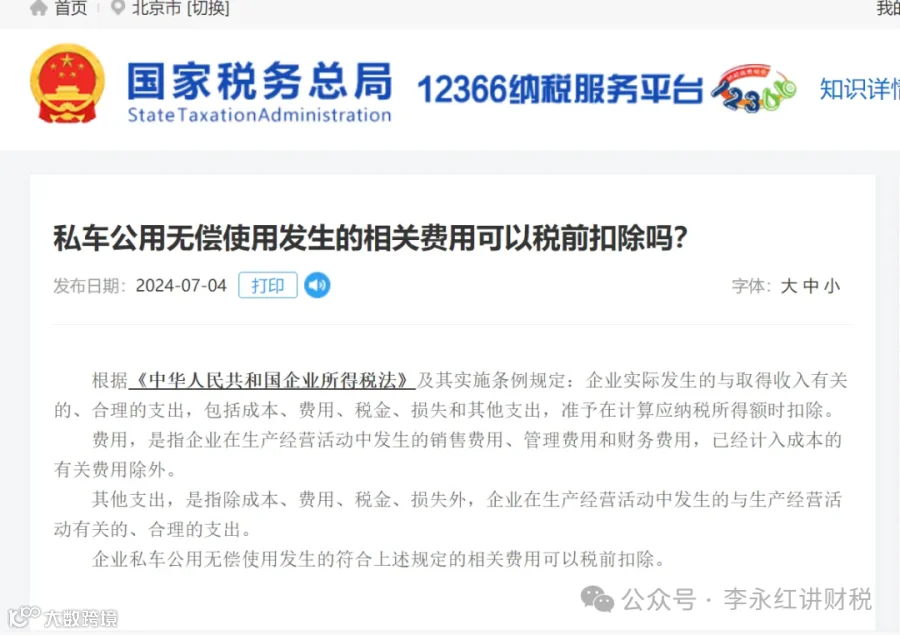
根据《企业所得税法》第八条,私车公用费用需同时满足三个条件才能税前扣除:
1. 签订租赁合同:企业与员工签订《车辆租赁合同》,明确租赁期限、租金标准、费用承担范围(如油费、过路费由公司承担)。
2. 取得合法票据:加油费需取得公司抬头的增值税发票,过路费、停车费凭正规票据报销。
3. 费用合理相关:报销金额需与实际业务量匹配,避免虚高。例如,某企业年报销油费210万元但无自有车辆,被税务机关核定调增应纳税所得额180万元。
注意:若未签订合同,直接报销加油费可能被认定为“虚开发票”或“工资薪金补贴”,面临补税、罚款甚至刑事责任。
税务局怎么查到的

1. 增值税
可抵扣情形:签订租赁合同后,加油费增值税专用发票(税率13%)、过路费电子普通发票(税率3%)可抵扣进项税。
不可抵扣情形:无合同的报销属于职工福利,即使取得专票也不得抵扣。
2. 企业所得税
可扣除费用:油费、过路费、停车费、维修费(需在合同中约定由公司承担)。
不可扣除费用:车辆保险费、折旧费、年检费等个人负担的费用。
3. 个人所得税
有租赁合同:员工取得的租金收入按“财产租赁所得”缴纳20%个税,单次租金≤800元可免税。
无租赁合同:报销金额视同“工资薪金”,并入当月工资计税。例如,某员工月报销油费3000元,需按综合所得税率缴纳个税。
三、合规操作流程与风险防范
1. 签订规范合同
必备条款:租赁期限、租金金额(建议参考市场价0.5-0.6元/公里)、费用承担方式、车辆使用范围。
示例条款:“租赁期间,车辆产生的油费、过路费由乙方(公司)承担,甲方(员工)需提供合规票据”。
2. 票据管理
发票要求:加油费发票需注明车牌号,过路费需取得ETC通行费电子发票。
例外情况:单次租金≤500元,员工可凭收款凭证报销(需注明姓名、身份证号、金额)。
3. 风险案例警示
案例1:某科技公司无自有车辆,年报销油费210万元,因无法提供租赁合同,被税务机关核定调增应纳税所得额180万元,补税45万元。
案例2:某企业与员工签订“零租金”合同,报销油费被认定为补贴,补缴个税及滞纳金12万元。
四、常见问题答疑
Q1:无偿使用车辆能否报销?
A:需签订《无偿使用协议》,明确费用归属。例如,某企业与股东签订协议,约定车辆用于公司业务,油费可凭票报销,但保险费仍由个人承担。
Q2:临时用车如何处理?
A:可采用“补贴+实报实销”模式。例如,员工临时出差,按0.7元/公里补贴油费,凭过路费发票报销,无需签订合同。
Q3:2025年新政策有何变化?
A:2025年10月起,全国推行“交通费支出税务备案系统”,未备案的私车公用费用不得税前扣除。企业需提前在系统中录入租赁合同、费用明细等信息。
五、私车公用合规要点
操作步骤 核心要求
1. 签合同 明确租赁关系,约定费用范围,参考市场价定价。
2. 开发票 租金需代开增值税发票(月租金≤15万可免税),加油费、过路费开具公司抬头。
3. 管票据 保存行程单、派车记录等佐证材料,避免“无车报销”。
4. 控风险 定期自查费用合理性,避免与工资总额比例失衡(建议≤14%)。
怎样合规操作以下图片整理了方法
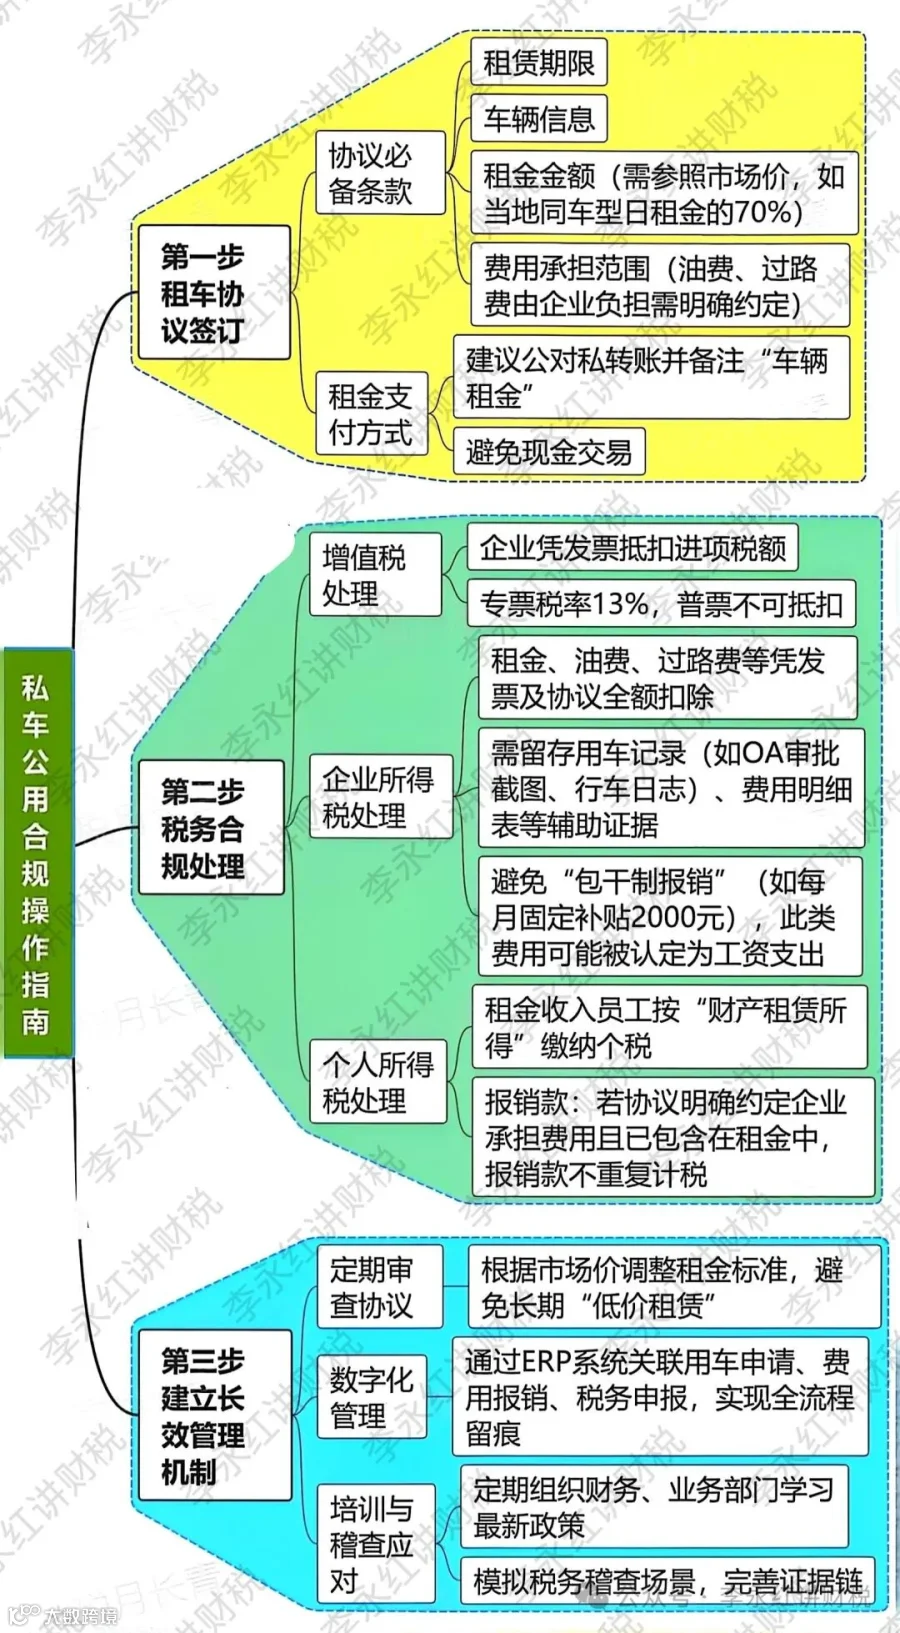
最后提醒老板们私车公用税务处理需结合地方政策,例如河北、江苏等地要求租赁合同期限≥6个月。建议企业咨询主管税务机关,确保合规操作,大家有问题欢迎评论区留言咨询
都看到这里了不关注一下嘛?你的赞赏、转发、在看、收藏是对我最大的支持,如果有不明白的评论区留言探讨,谢谢您❤️❤️❤️