


本文翻译自Fulcrum,作者Cassey Lee,原文链接:
https://fulcrum.sg/malaysia-china-economic-relations-riding-the-dragons-tail-for-structural-transformation/
马来西亚和中国今年将庆祝建立相互外交关系50周年。两国关系的一个关键特征是深化贸易和投资方面的经济互动。ISEAS-Yusof Ishak研究所出版的《2023年东南亚状况》反映了这种关系的强度,其中65%的马来西亚受访者将中国视为东南亚最具影响力的经济强国。
自2022年11月上任以来,马来西亚总理安瓦尔·易卜拉欣(Anwar Ibrahim)已经对中国进行了两次正式访问,两次访问期间签署的各种谅解备忘录中签署的经济交易价值约为2000亿令吉。
除了这些头条新闻外,马来西亚将如何从进一步加强与中国的经济关系中获益?回答这个问题需要了解马来西亚目前面临的经济挑战;对于当前的全球地缘政治紧张局势将如何影响两国之间的经济联系,也存在不确定性。
本文试图通过研究马来西亚面临的经济挑战、马来西亚-中国经济关系的现状,以及中国在马来西亚经济转型中可以发挥的潜在作用来回答这些问题。
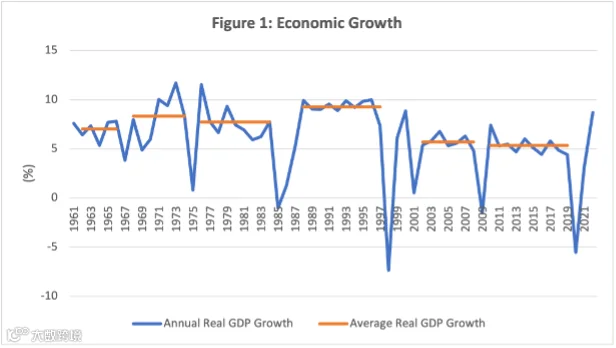
在过去的二十年里,马来西亚经济一直在放缓(图1)。从2010年到2019年,它以5.4%的平均年增长率增长,大大低于1988-1997年期间的9.3%的增长率。经济放缓有两个主要原因,即投资水平下降和总要素生产率(TFP)(图2)。TFP与创新相关的生产力(而不是劳动生产率)有关。
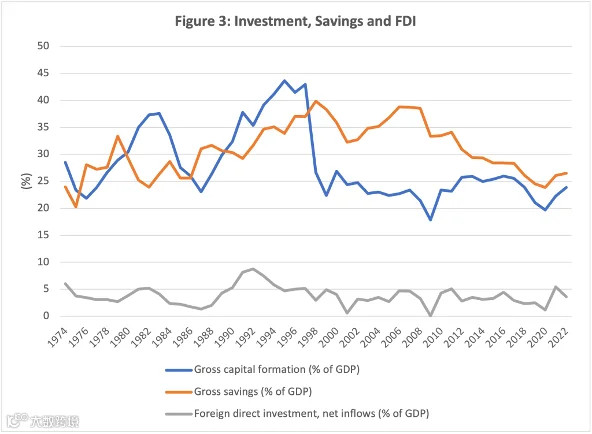
投资的长期下降会带来严重后果,因为它降低了经济的生产能力。过去,1976-1983年和1987-1997年两次投资激增为20世纪70年代、80年代和90年代的高增长率奠定了基础(图3)。20世纪90年代,外国直接投资在促进投资方面发挥了重要作用。
然而,很大一部分投资来自国内,私营部门在国内投资中的份额逐渐从2010年的55%逐渐增加到2022年的78%。自2008年以来,国内储蓄的长期下降给通过外国直接投资增加投资的必要性带来了额外的压力(图3)。

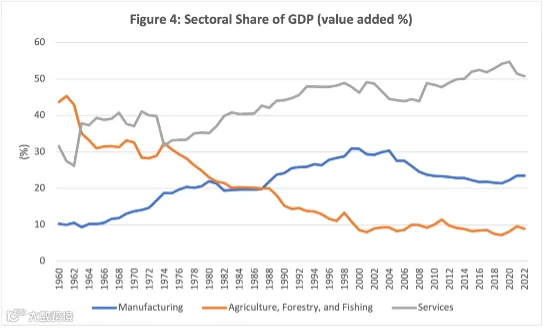
自20世纪90年代末以来,投资的下降伴随着制造业在经济中的作用的下降。从1999年到2004年,制造业占GDP的份额停滞在30%左右,然后在2019年下降到21%(图4)。制造业的相对衰落引发了人们对过早去工业化的担忧——涉及在该国成为发达国家之前,该国制造业的相对下降。
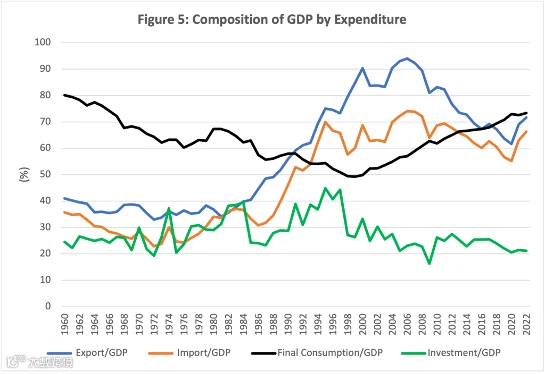
由于马来西亚的制造业非常出口密集型——其制造业产出的一半以上是出口——自2006年以来,该国出口占GDP的份额有所下降(图5)。净出口(或出口减去进口)的规模也缩小了。疫情期间,贸易出现了小幅复苏,但这并没有扭转贸易作为该国增长引擎的长期下降。
马来西亚-中国贸易关系
中国是马来西亚最重要的贸易伙伴之一。中国分别占马来西亚出口和进口的约15%和21%。尽管马来西亚的贸易比率下降,但中国在该国商品出口中的份额一直在持续增长,直到2020年新冠肺炎疫情爆发(图6)。随后,中国的疫情导致马来西亚对中国的商品出口放缓,导致2020年后中国在马来西亚商品出口中的份额下降。
马来西亚对中国的依赖程度有所加深,因为它增加了对中国的外包(通过进口更多零部件),但反向流动并没有发生。
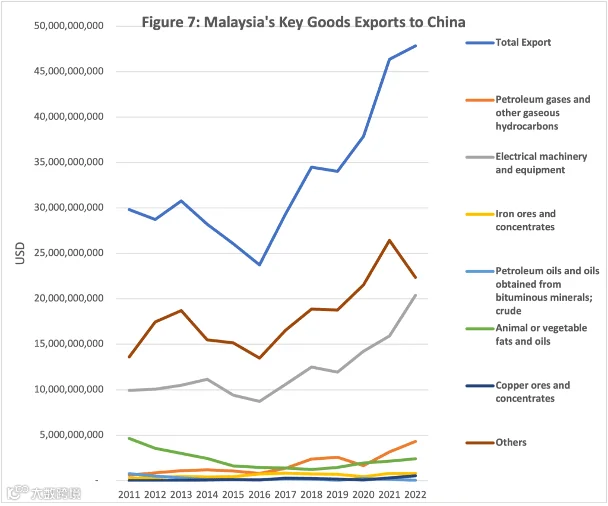
尽管马来西亚对中国的货物出口总体放缓,但近年来马来西亚对中国的电气机械和设备出口一直在迅速增长(图7)。中国作为电气机械和设备出口市场的重要性日益增加,这是一个长期趋势。COMTRADE的数据显示,电气机械和设备在马来西亚对中国出口总额中的份额从2011年的33.3%增加到2022年的42.6%。电气机械和设备产品的进口也有所增加,一直超过这些产品的出口。这两种趋势都表明,马来西亚植根于中国在该行业的区域价值链中。

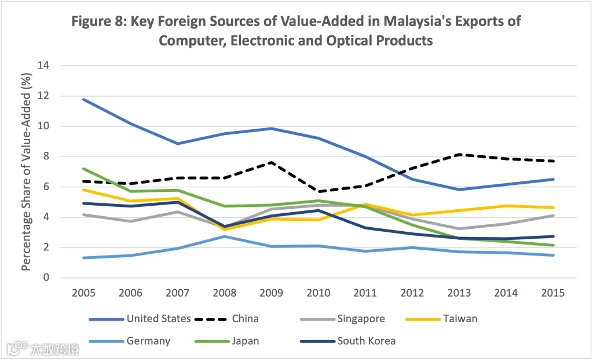
有其他证据表明,随着时间的推移,这两个国家在电气机械和设备行业的供应链联系已经加深。经合组织增值贸易(TiVA)数据集的历史数据显示,来自中国(通过进口)的增值在马来西亚计算机、电子和光学产品出口中的份额有所增加,特别是自2010年以来(图8)。相反,同期,来自马来西亚的价值在中国计算机、电子和光学产品出口中的份额保持相对稳定,略高于1%(图9)。比较该行业的两种趋势(技术上,分别是落后参与率和远期参与率),随着马来西亚增加对中国的外包(通过进口更多零件和组件),对中国的依赖程度有所加深,但反向流动并没有发生。至关重要的是,需要更近期的数据来评估中美贸易紧张局势是否改变了这些趋势。

来自中国的外国直接投资
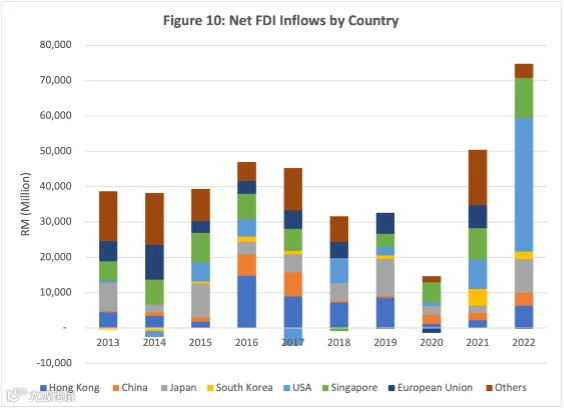
疫情爆发前,马来西亚每年净流入外国直接投资平均约为300亿至450亿林吉特(图10)。在疫情后时期,外国直接投资的复苏主要是由来自日本、新加坡和美国的外国直接投资流入推动的。2022年和2023年前九个月的官方数据显示,60%以上的外国直接投资用于制造业,特别是电气和电子(E&E)行业。除2016年和2017年外,在疫情爆发前,来自中国的外国直接投资流量相对较小。
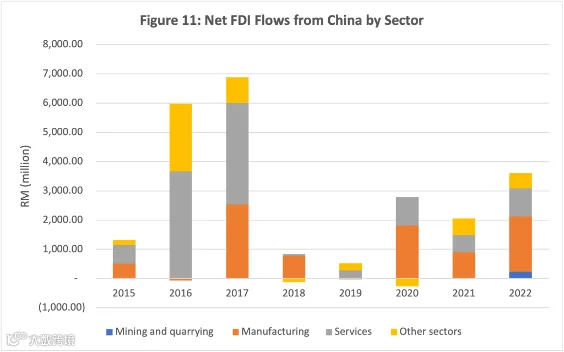
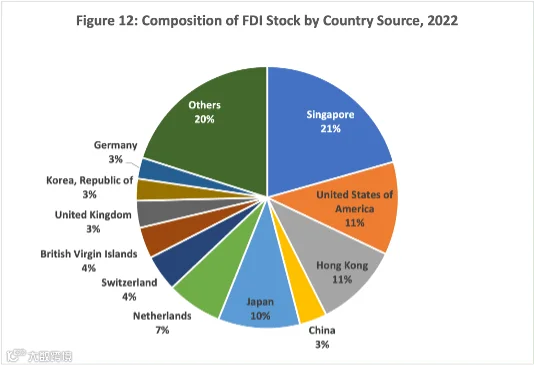
最近从中国流入的外国直接投资中有很大一部分流向了制造业(图11)。就马来西亚的外国直接投资总存量(或累计投资)的份额而言,2022年中国的份额为3%。中国在马来西亚的大部分外国直接投资股票在制造业和服务业之间平均分配(各41%)。
中国在马来西亚结构转型中的作用
多年来,马来西亚和中国之间的贸易和投资关系已经加深。在中国加入世贸组织后,马来西亚与中国的贸易关系加速了。然而,来自中国的外国直接投资是最近的现象,出现了两次重大激增——第一次是在2015年至2017年之间,最近一次是自2019年以来。就马来西亚经济的结构转型而言,两国之间的这些贸易和投资联系具有长期影响。政府目前采取的一套经济战略为评估这些投资以及未来投资的重要性提供了一个有用的背景。为此,这里审查了最近的两项中期和长期政策,即2030年新工业总体规划(NIMP)和国家能源转型路线图(NETR)。
马来西亚启动了2030年新工业总体规划(NIMP 2030),以振兴该国未来七年(从2023年到2030年)的制造业。总体规划由四个“任务”支撑,即技术更复杂(复杂)产品的创新和生产、数字化转型、净零未来以及经济安全和包容性。每个任务下都列出了一些战略,每个战略都有一份可实施的行动计划清单。大多数行动计划是跨领域的,只有少数是针对部门和项目的。这些具体的行动计划为中国对马来西亚制造业的潜在贡献提供了一些线索。
NIMP2030共涵盖了21个部门和四个新的增长领域。目标的五个关键部门是电气和电子(E&E)、化工、制药、医疗设备和航空航天。专注于E&E的特定部门行动计划包括集成电路设计和晶圆制造。
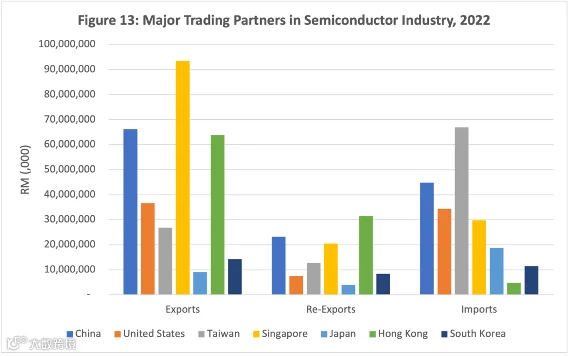
中国在马来西亚E&E行业的作用是复杂的。该行业中大量存在美国和欧洲的跨国公司。最近宣布的投资例子包括英特尔(槟城70亿美元的新芯片包装设施)、英飞凌科技(对库利姆的新碳化硅发电厂的55亿美元投资)和德州仪器(马六甲和吉隆坡的新组装和测试工厂投资31.6亿美元)。尽管在马来西亚的生产规模相对较小,但中国在市场需求方面发挥着重要作用。中国是半导体行业通过直接出口到中国或通过香港间接出口的主要出口市场(图13)。英飞凌科技新工厂的产品将出售给可再生能源企业和电动汽车生产商,其中包括中国公司。这些发展涉及跨行业的经济溢出效应(例如E&E和EV),是NIMP2030的关键战略。
中国和美国之间的地缘政治竞争和紧张局势将如何影响两国在马来西亚制造业的未来角色方面存在一些不确定性。NIMP2030认识到这一挑战,但只是在推动“跨价值链更大的垂直一体化”和“国际、基于规则的秩序,同时保持东盟中心地位”方面提供了广泛的政策声明(NIMP2030,第34页)。在行业层面,最近的媒体报道表明,中国跨国企业(MNE)在E&E行业正在增加其在马来西亚的足迹。例子包括中国拥有的公司和参与组装图形处理单元芯片包装的国内拥有的公司。
还有轶事证据表明,美国E&E行业的跨国企业(MNE)正在通过修改其产品来解决中美地缘政治紧张局势中出现的市场限制。当美国对先进芯片(如英伟达的A100和H100)实施出口限制时,英伟达和英特尔都通过更改芯片来绕过它们来做出回应。这些发展意味着,鉴于中国市场对美国和欧洲E&E MNE的重要性,尽管地缘政治紧张局势,但来自美国和欧洲国家的投资流将继续下去,这将加强马来西亚和中国之间的E&E贸易联系。
马来西亚的工业转型战略植根于促进更多使用绿色能源的更广泛目标。国家能源政策2022-2040由前总理伊斯梅尔·萨布里于2022年9月启动,以实现低碳国家的愿望。随后,安瓦尔政府于2023年8月启动了国家能源转型路线图(NETR),旨在加快能源系统向更清洁能源的结构转变。NETR包含绿色能源和绿色流动性的重要目标(表1)。这些包括到2050年将可再生能源在装机容量中的份额提高到70%,将四轮电动汽车的份额提高到80%。
| 杠杆 | 部门和关键驱动因素 | 2050年的目标 |
| 能源效率 | 工业和商业能效节约(%) | 23% |
| 住宅能效节约(%) | 20% | |
| 可再生能源 | 煤炭在装机容量中的份额(%) | 0% |
| 装机容量的RE份额(%) | 70% | |
| 氢 | 绿色氢气生产(MTPA) | 高达2.5 |
| 绿色氢气原料相关闭(%) | 100% | |
| 氢气枢纽 | 3 | |
| 生物能源 | 生物燃料容量(十亿升) | 3.5 |
| 生物能源发电(GW) | 1.4 | |
| 绿色移动 | 城市公共交通模式份额(%) | 60% |
| 电动汽车(4W)车队份额(%) | 80% | |
| E2W车队份额(%) | 80% | |
| 轻型车辆燃油经济性 | -30% | |
| 重型运输燃油经济性 | -24% | |
| 用于重型运输的生物燃料混合 | B30 | |
| 重型运输的氢渗透率(%) | 5% | |
| 绿色燃料在海运中的渗透 | 40% | |
| 到2050年SAF混合任务(%) | 47% | |
| 碳捕获、利用和储存 | CCUS集群数量(%) | 3-6 |
| 二氧化碳存储容量(Mtpa) | 40-80 |
中国能在帮助马来西亚实现可再生能源目标方面发挥重要作用吗?在NETR下,可再生能源的关键重点是发展太阳能。到2050年,太阳能光伏占总装机容量的比例为58%。满足未来太阳能光伏需求的设备将来自国内生产和进口。就国内生产而言,马来西亚在2015-2016年期间吸引了来自中国的太阳能模块制造的大量外国直接投资(表2)。早期来自中国的外国直接投资潮是由欧洲对中国的太阳能电池和模块征收进口配额和美国进口关税推动的。外国直接投资驱动的太阳能模块生产积累的一个后果是该产品的成本和价格的降低。然而,从中国进口的太阳能光伏的国内需求已经满足。这种进口降低了马来西亚太阳能光伏安装的成本。
目前拥有Proton 49.9%股份的中国汽车制造商吉利宣布,计划通过100亿美元的投资将Proton作为东南亚地区的主要电动汽车枢纽。
表2:中国在马来西亚绿色经济中的选定外国投资
| 可再生能源 |
| 。Jinko Solar - 槟城太阳能电池和模块工厂(2015年1亿美元),PERC技术升级(2017年5亿美元) 。LONGi Solar - 砂拉越(2016年,56亿令吉)和塞伦达(2023年,16亿令吉)的硅棒、晶圆、电池和模块制造 。Risen Energy - 高效光伏模块(422亿令吉,2021-2035) |
| 绿色移动 |
| 。吉利收购了马来西亚Proton Holdings的49.9%和Lotus的51%(2.35亿美元),外加4000万美元的现金注入。 。吉利将向Proton新的汽车高科技谷制造基地投资高达100亿美元(2023年宣布) 。Sime Darby投资5亿令吉分销比亚迪汽车(从2022年开始);Sime Darby以35.7亿令吉收购了UMW的61.2%股份。 |
目前太阳能电池和模块行业的外国直接投资浪潮将进一步增加马来西亚在该行业的出口。然而,该行业的出口活动也陷入了美中贸易紧张局势。2023年8月,美国商务部确定,一些总部位于柬埔寨、马来西亚、泰国或越南的公司正在出口太阳能电池和模块,以规避美国对来自中国的这些产品征收的反倾销和反补贴税。在马来西亚的案例中,两家公司——韩华Q CELLS和Jinko Solar Technology(中国拥有)——被发现没有规避这些义务,而可用的不利事实(AFA)被强加给五家公司。在这些AFA案件中(涉及因公司不合作而缺少或信息不足),美国商务部拥有宣布相关公司规避职责的自由裁量权。
中国有可能为实现马来西亚的绿色交通和再工业化目标做出贡献。在NETR中,到2050年,电动汽车(EV)在马来西亚车队中的份额预计将达到80%。目前拥有Proton 49.9%股份的中国汽车制造商吉利宣布,计划通过100亿美元的投资将Proton作为东南亚地区的主要电动汽车枢纽。鉴于马来西亚电动汽车市场规模相对较小,以及比亚迪最近通过Sime Darby进入市场,吉利的区域重点势在必行。吉利的区域战略——它也在泰国投资——将连接马来西亚和泰国的汽车供应链。鉴于泰国在汽车行业现有的比较优势,这是一个战略举措。泰国已经吸引了中国许多大型电动汽车公司的外国直接投资,如比亚迪、上汽汽车集团和长城汽车。与E&E和太阳能行业相比,电动汽车行业不太容易受到美国和中国之间的地缘政治紧张局势的影响。其供应链和出口市场更具区域性的。
自50年前两国建立外交关系以来,马来西亚与中国的经济关系已经加深。马来西亚有机会进一步加强两国之间的贸易和投资关系。这可以以支持马来西亚在再工业化和绿色经济方面的经济转型战略。以出口为导向的行业,如E&E和太阳能,其出口潜力将受到美中之间地缘政治紧张局势的更严重的影响。出口市场多样化将是这些行业的重要战略。
全文完,感谢您的阅读。
优蓝出海(Eureka Blue Sky)是一家总部位于新加坡,业务覆盖东南亚,在越南和新加坡有常驻团队的精品投行。我们为出海企业提供越南/新加坡咨询落地,海外投融资并购等多项服务。
在“不出海就出局”的波澜壮阔新时代,我们期待与广大中国企业一起乘风破浪,走向世界,融入世界!
