


又一个注销惨案!某注销企业被税务稽查,税务局向股东追缴税款近30万!所以千万别以为企业注销了就高枕无忧了!7月14日起,新注销流程执行,大家一定要重视起来,以免被查被罚!
突发!注销惨案!
都注销了怎么还被查?
一、违法事实:
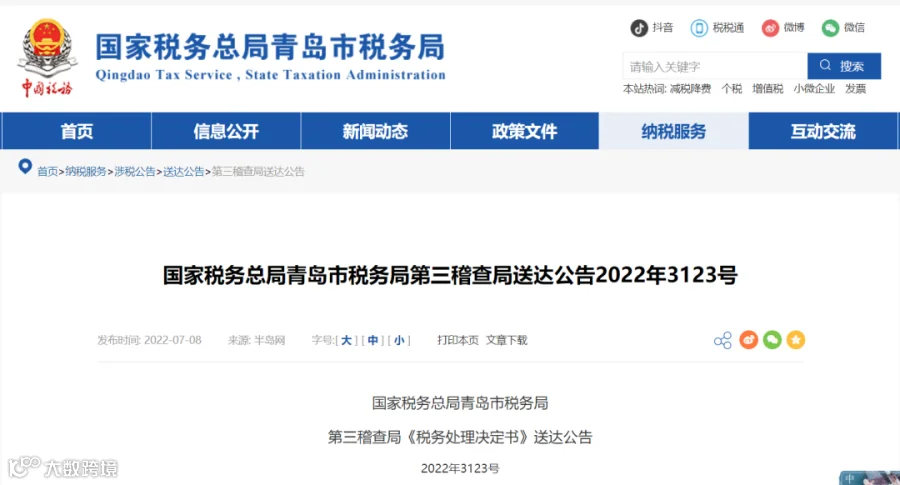

二、处罚决定
虽然青岛***服务有限公司于2021年10月8日简易注销工商登记,但在经营期间存在欠缴税款和偷税行为。全体投资人应按照投资比例承担公司应补缴税款及滞纳金。
据税务登记显示,牟某某投资比例为80%,因此应缴纳青岛***服务有限公司应补缴税费及滞纳金的80%,应缴纳增值税264831.64元及相应滞纳金、城市维护建设税13073.46元及相应滞纳金、教育附加和地方教育附加9338.20元。
三、公司都注销了怎么还会被税务稽查?
千万别以为企业注销了,就不用承担税务责任了。公司在注销时,税务局除了会关注财报、开票情况之外,有些地方的税务还会利用大数据系统进行一次风险扫描,如果发现严重问题可能会直接推送给稽查部门!
即便注销的时候没有查出问题来,公司如果存在透漏税行为,税务局可以无限期追溯。即便企业注销了,相应的股东也需要承担补缴税款、滞纳金的责任。
所以,企业在注销时如果没把问题清理完,注销后又被税务局稽查就不足为奇了~
公司经营不下去,
到底要不要注销?
有人说,原来注销这么麻烦,那不经营的公司就不注销了,放着自生自灭不就行了~
不注销也不年检不报税,后果就是进入“黑名单”,相当于被关进了小黑屋,放任不管后果很严重:
1.工商被列入黑名单
①比如你严重违法经营或是六个月以上不经营,公司会被吊销营业执照,即列入工商给名单。
②如果连续三年没有年报等行为也会被列入“严重违法失信企业”。
不要小瞧工商黑名单,一旦被列入严重违法失信企业的法定代表人、负责人。三年内是不得担任其他企业的法定代表人、负责人,也就三年内不能在当老板。
2.易被税务列入黑名单
比如你在这家公司存在税务问题没有处理完,那么,你在下一家公司登记税务的时候,就会有障碍,有所显示。
那么,有以下几种情况,会被列入税务黑名单:
①放任不管,不经营更不报税,也不注销。这种难道自己会自生自灭吗?并不是,税务问题会越积越多,滞纳金和罚款也会越来越多的。
②失联了,逃走,变成非正常户之后,会被评为D级纳税人,影响纳税评级相关联的法人和关联企业也会受影响。
③发生了“重大税收违法行为”,虚开发票,偷税逃税,骗取税款等等,涉及金额巨大的会承担行事责任,并公示。
3.影响法人的生活各方面
①首先就会限制你高消费,出行不便,不能购买飞机和高铁的票。
②缴纳社保困难。想要继续缴社保的方法只有一个,把之前公司所欠的税款,罚金,滞纳金都补齐,然后正常注销,解除黑名单。
③黑名单不能办理贷款。出国想移民更不行了,甚至还会影响子女出国。
所以,公司不经营又不注销的后果可想而知。
居然有如此多的风险,还是赶紧去办理注销登记吧!
注销新规
7月14日起执行!
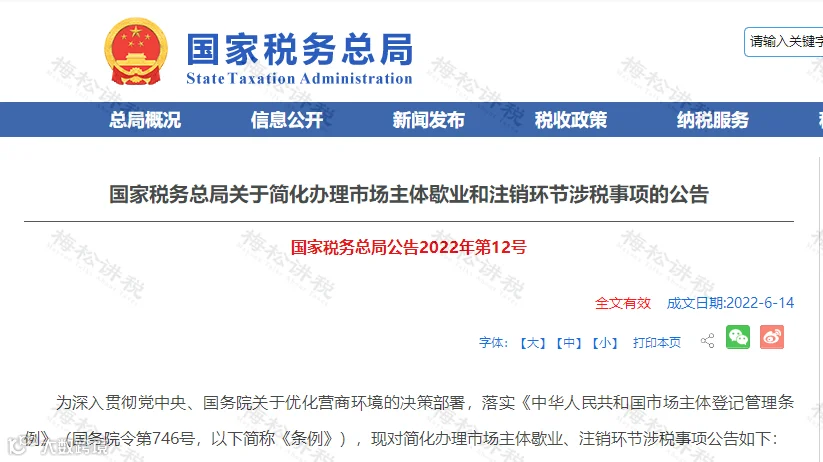
划重点:
1、市场主体歇业不需要向税务机关报告
歇业是市场主体的自主行为,只需按规定向登记机关办理备案,税务机关不对市场主体歇业设置税务前置条件,市场主体歇业不需要另行向税务机关报告。
2、简化市场主体歇业期间纳税申报
歇业状态的市场主体依法应履行纳税义务、扣缴义务的,可按如下方式简并所得税申报,且当年度内不再变更。
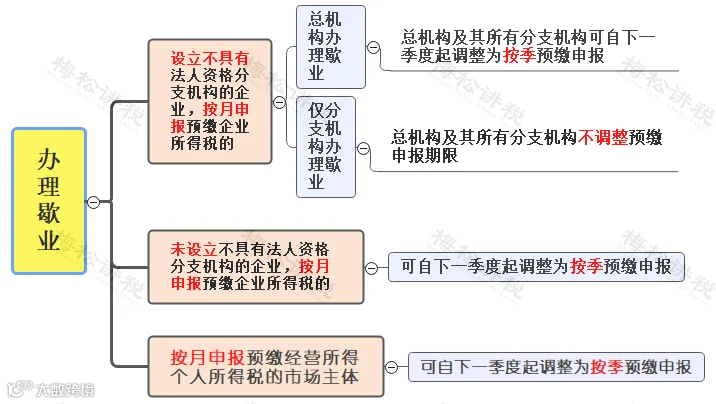
3、非正常户歇业期间的纳税申报
被税务机关认定为非正常户的市场主体,在解除非正常状态之前,歇业期间不适用上述简化纳税申报方式。
4、简化个体户注销环节的清税证明办理
个体工商户,向市场监管部门申请简易注销,符合下列条件之一的,可免于到税务机关办理清税证明:
✦未办理过涉税事宜的;
✦办理过涉税事宜但没有领用、没有申请代开过发票,且没有欠税和没有其他未办结事项的。
5、被人民法院裁定终结强制清算程序的,如何办理清税文书?
经人民法院裁定强制清算的市场主体,持人民法院终结强制清算程序的裁定向税务机关申请开具清税文书的,税务机关即时开具。
6、本公告自2022年7月14日起执行。
新规下
2022年最新注销流程
一、2022年最新!注销流程图
针对注销,国家税务总局发布最新注销流程:

注销全流程图:
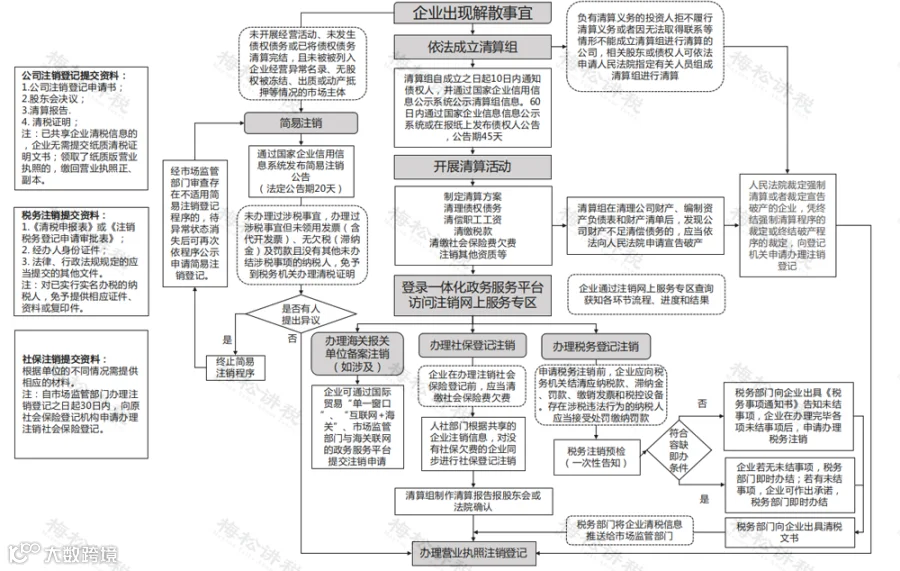
二、一图看懂注销全流程

三、注销所需资料

四、注销,5大事项一定要注意
1、纳税人对报送材料的真实性和合法性承担责任。
2、纳税人申请清税注销前,应当结清应纳税款、多退(免)税款、滞纳金和罚款,缴销发票和其他税务证件。
这其中包括需要申报缴纳企业所得税(注销清算所得也要申报),清算土地增值税,结清出口退(免)税款等。
3、注销应先税务后工商,被吊销营业执照的,需要再吊销之日起15天以内,申报办理清税注销。
4、已在税务机关进行了社保登记的,还需要办理注销保险费缴费信息登记。
5、企业注销后账簿等涉税资料一定要按规定保存,不得擅自销毁,之前就有会计因为这个被判刑!
注销前,
这5大税务问题,一定要处理好!
要想不被查,先得会自查,税务注销前,这些容易“爆雷”的坑一定要妥善处理:
一、账面有存货,但无实公司
一般情况下,存货账存实无的原因有两种:
1、存货已经销售
已经销售的货物不做账、不开发票,隐瞒销售收入,同时销售成本不结转,导致账面存货数大于实际库存数。
该行为涉嫌偷税,有此情况的企业要当心了,需马上进行自查,并补缴增值税、企业所得税等税款,被税务查到就后果严重了!
2、存货已经损毁
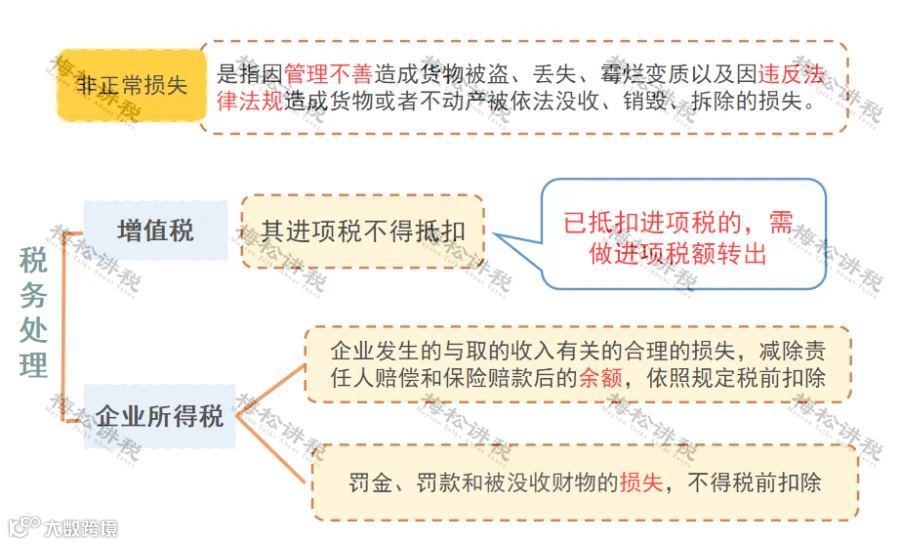
存货损毁需查明原因,如果有充分证据证明属于合理损耗,那么增值税无需处理,损失也可以在企业所得税前扣除;
如果是非正常损失,增值税进项不得抵扣,企业所得税前扣除也有条件,具体规定如下:
二、账面有存货,但过期了
该情况下有两种处理方式:
1、作为资产损失处理
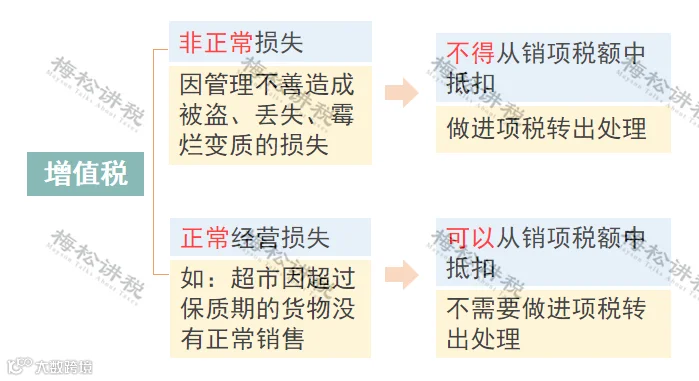
属于生产经营活动中实际发生的资产损失,准予在企业所得税前扣除;
增值税进项的处理分下列两种情况:
2、低价销售
通常企业处理临期商品或因清偿债务、转产、歇业等原因进行降价销售商品的,一般可视为有正当理由的低价销售行为,不会被税务局视为价格偏低而进行核定。
三、增值税有留抵不能退,开票给关联方了
根据财税〔2005〕165号的规定,企业注销后,存货中尚未抵扣的已征税款以及留抵税额,税务机关都是不予退还的。
企业可以将货物销售给关联公司,这样就产生了销项税,同时给关联公司开具了进项发票,就将留抵的税额转嫁给了关联公司。
但是,需要提醒注意的是:与关联公司之间的交易必须有合理的商业目的,且价格公允,否则,可能会被认定为虚开发票噢!
四、老板、员工从公司借款,一直未归还
这种情况下可能会涉及缴纳个人所得税,具体规定如下:
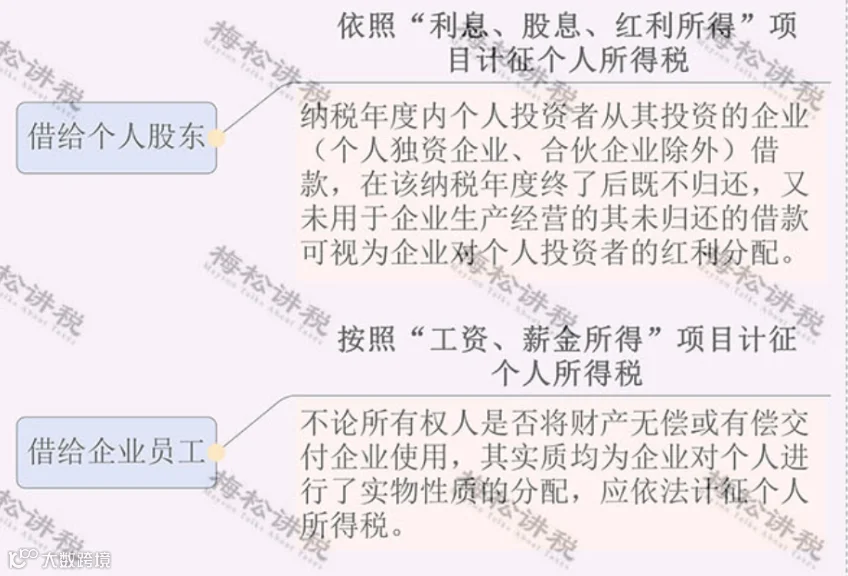
因此,企业注销前一定要好好自查一下“其他应收款”等往来科目。
五、印花税未足额缴纳
印花税的征税范围非常广泛,购销、租赁、注资、营业账簿等都涉及印花税。
而这平时不起眼的小税种在注销的时候通常会被税务局翻个底朝天。
避免风险的唯一的办法就是先自查!
企业注销时,
一定会查三年账?
@正在注销路上奔波的小伙伴,小编总结了企业注销最常见的6个问题供参考:
一、非正常户如何注销?
被纳入了非正常户的企业,还需要先补充纳税申报、补缴税款并缴纳相应的滞纳金和罚款,解除非正常状态后,才能按照正常程序提交注销申请。
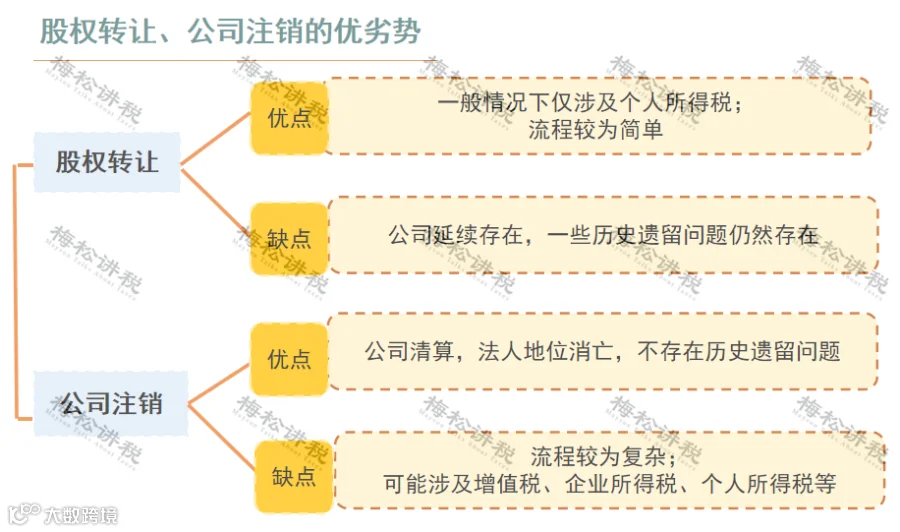
二、如果是自然人股东,股权转让合适还是注销合适?
两者各有利弊:
三、注销时税务要查三年的账吗?
不一定。
目前税收法规并没有明确规定公司注销时必须查账,要视企业的具体情况而定。
之所以有查三年账的说法,是因为《税收征管法》第五十二条对税款追缴期有规定:
“因税务机关的责任,致使纳税人、扣缴义务人未缴或者少缴税款的,税务机关在三年内可以要求纳税人、扣缴义务人补缴税款,但是不得加收滞纳金。”
再次提醒大家:不要以为注销完就没事了,如果有偷税漏税等违法行为,税务机关可以无限期的追责。
四、公司注销后又收回债务,怎么处理?
这个问题在实务中有分歧。
可以参照上海市高院《关于公司被依法注销后其享有的财产权益应如何处理的若干问题的解答》:股东在公司注销后,取得公司在清算中遗漏的债权或财产权益,该债权或财产权益原属于公司财产,应当归属于全体股东,由全体股东按照公司章程或法律的规定进行分配。
五、公司的清算所得怎么交税?

六、“简易注销”和“即办注销”是什么意思?
1、简易注销
满足下列条件之一,可免予办理清税证明,直接向市场监督部门申请办理注销登记:

2、即办注销
符合下列情形之一的纳税人,税务机关采取“承诺制”容缺办理方式,即:资料不齐,可在作出承诺后,即时出具清税文书:
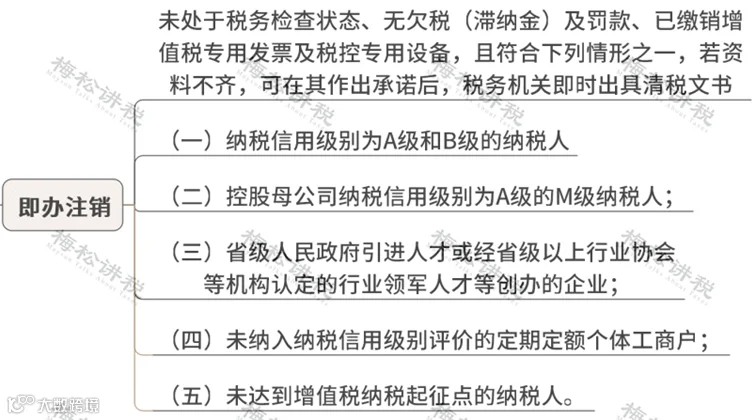
提醒注意:“即办注销”方式虽方便,但企业如果没有在限定期限内办理相关事项,纳税信用会收到影响。
注:本文由梅松讲税出品。梅松讲税,为税台网旗下致力于打造税务精品内容的团队,服务内容包括:文章、课程、图片、图书等。
我交了22年社保,退休金只有600元,为什么有些人就拿2000元?怎么缴才划算…
2.4万创业补贴又开始了,快看看自己符合条件吗?
来源:财务第一教室,税务大讲堂,梅松讲税,税台,财务经理人,税务经理人整理发布。

