日,人民银行发布了《非银行支付机构网络支付业务管理办法》(以下简称《办法》),自2016年7月1日起实施。那么问题来了,《办法》的出台到底传达出了监管机构什么样的监管思路呢?又跟普通网络支付的用户们存在什么样的关系,带来哪些影响呢?
支付账户是客户在支付机构开设的“资金户头”,是记录客户资金变动的重要凭证。实行支付账户实名制能够从法律上保护使监管机构有效开展反洗钱,反恐怖融资工作,维护正常的金融秩序。
三
开户要验证的外部渠道是指什么?为什么又要我验证“我是我”!!!

以非“面对面”开立支付账户时,要求通过合法安全的外部渠道进行身份验证,验证渠道包括但不限于公安、社保、民政、住建、交通、工商、教育、财税等管理部门,以及商业银行、保险、证券、征信、移动运营商、铁路、航空、电力、自来水、燃气等单位所运营的,能够切实有效验证客户身份基本信息的数据库或系统。
《办法》规定外部渠道交叉验证客户身份信息,不是要求客户去相关部门证明“我是我”,而是要求支付机构去证明“你是谁”,客户只需要在网上填写相关信息并确认无误即可,不会对客户造成额外的不便。
四
支付账户余额与银行存款的区别到底是什么?
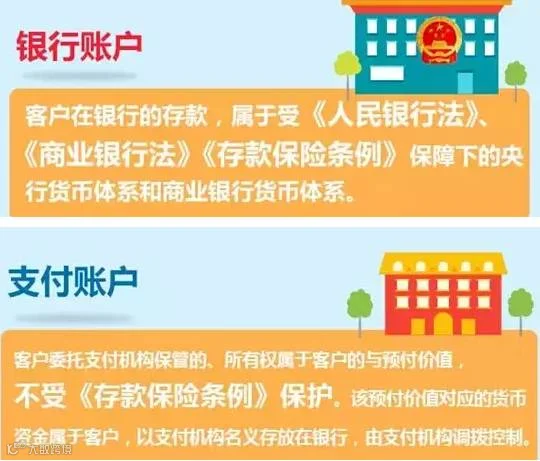
相信聪明的你已经知道了哦,是的,支付账户余额和银行存款的资金性质和面对风险的抵抗能力截然不同。但支付账户也不是随便什么机构都能设立的,从事金融机构、信贷、融资、理财、担保、信托、货币兑换等金融业务的机构不得开立支付账户哦!
五
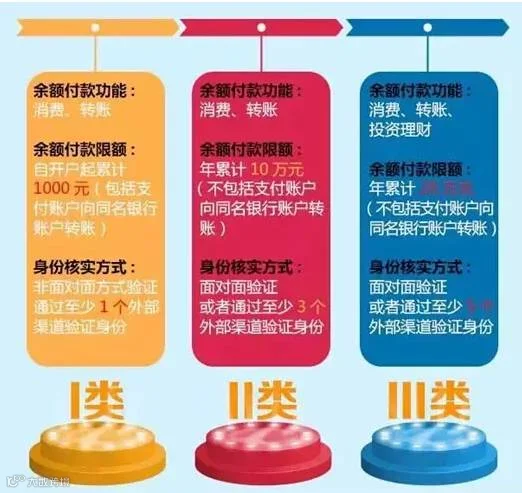
支付账户限额到底是什么鬼?

《办法》从两个维度对个人支付账户限额进行了规定:
六
限额让我怎么买买买?
《办法》中所有的限额均是针对支付账户余额支付的规定,使用网关支付和快捷支付均不受影响。就目前来看,能够满足绝大多数消费者日常支付需要。对极少数消费者,或者消费者偶发的大额支付,可以通过支付账户余额支付、银行卡快捷支付、银行网关支付等方式组合完成,因此并不会对消费者支付产生实质影响。
七
支付账户限额能否突破?

支付账户年累计不能突破,日累计限额能否突破,取决于客户选择的支付机构是否足够优秀和合规。
八
快捷支付还可以用吗?
快捷支付开通时,银行和支付机构必须都取得客户的授权,而不是仅支付机构取得授权就能直接去扣客户银行卡上的钱。
九
以后是不是不能发大红包了?关键是抢不到大红包了!
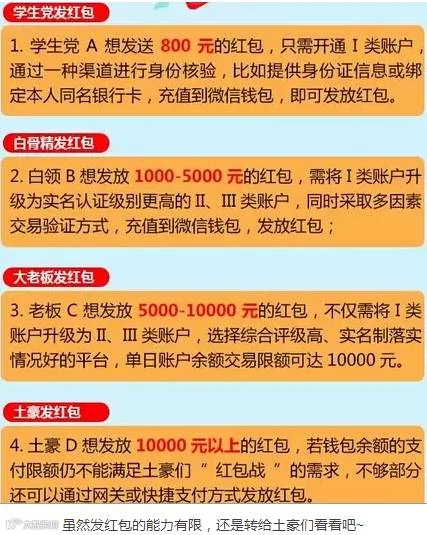
《办法》还是体现了小额重便捷,大额重安全的原则。累计发红包的金融如果超过1000元,还想继续发红包,则需要追加身份认证成为Ⅱ类或者Ⅲ类账户。
十
以后转账还能否顺利进行了?
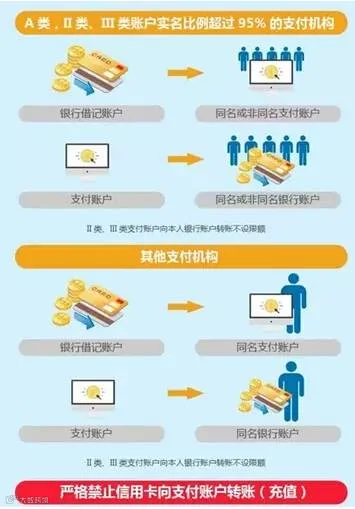
转账业务可分为三类:支付账户间的转账、银行账户间的转账和支付账户与银行账户间的转账。支付账户间和银行账户间的转账不限制客户同名,支付账户和银行账户间的转账要求必须同名,客户只能向自己的账户转账。但是当支付机构评定为A类且Ⅱ类、Ⅲ类支付账户实名制比例达到95%以上,即可办理支付账户和银行账户间非同名转账。