本篇文章我们将会继续带来美国企业税介绍,希望能帮助大家更加熟悉和了解美国企业税。
联邦公司税
所得税个体型态的选择
个体型态决定所得税申报及缴纳方式:公司组织(Corporation)公司组织被视为独立课税个体,原则上仅当公司将其税后盈余(Earnings and Profifits)作为股利(Dividend)发放予股东时,股东才须就相关收现金额申报纳税,但从具有美国身份之个人或法人持有境外公司股权价值或投票权比例达到10%者,需另外留意有无Subpart F Income、Transition Tax、Global Intangible Low Tax Income(GILTI)等法规之适用,使得一部或全部之境外公司税前净利需于公司赚得当年度「视同分配(Deemed Distribution)」而对具有美国身分之投资人带来立即之税负效果。
合伙组织
申报所得但不缴税,由合伙人依持份并计其他所得课税。
非独立个体
申报所得但不缴税,由投资人依投资比例并计其他所得课税。
同时,有限责任公司(LLC)在税法上虽然被预设为合伙或非独立个体,但仍可透过向IRS申请改以股份公司形式课税,但前述异动生效后60个月内不得再申请改变。

税法上的个体类型和该组织在其他法规下的法律地位不宜混为一谈,例如,在税法上被视为合伙组织并不影响有限责任公司股东的有限责任。
所得计算
原则上,美国公司之应税所得,是其全球来源收益扣除与其业务相关且符合美国税法规定之费损后的净额,重要扣除项目包含:
折旧费用
折旧费用应依美国税法规定之「调整加速收回成本制度」计算。但在2018至2022年底前购入符合条件之固定资产的支出可于当年100%扣除(即费用化);2023年至2026年为止,购入当年可扣除之比例逐年减少20%。
地方税款
州及地方行政区课征之所得税、财产税等,原则上可作为联邦所得税上之扣除项目。
研发活动支出
在美国执行研发活动之支出,可享有税额抵减(Credit),但不得同时作为研发费用扣除。
累积亏损
公司在2018年起发生之亏损可无限期扣抵未来年度之课税所得,但任一获利年度盈亏互抵之金额以互抵前课税所得之80%为限。2017年底前发生的亏损仍适用旧法规定,前抵2年或后抵20年,且单一课税年度可扣抵金额无限制。惟按2020年因新冠疫情而通过之《CARES Act》,2018、2019、2020三个课税年度内发生之累积亏损可以前抵5年或无限期后抵,且若后抵之课税年度始于2021年1月1日之前,不必受制于80%之上限。
股利收入扣除额
美国公司收到其他美国公司所发放之股利时,可依其持股比例扣除该股利金额之50%至100%。餐费及交际费(Meals and Entertainment Expenses)常见的「交际费」支出包含企业为招待客户、协力厂商等对象而代为购买表演及运动赛事门票、旅游机票与住宿时所发生之给付。2017年税改原则规定企业不可扣除交际费,但应酬场合附带的餐饮,若用餐时有员工在场、支出金额合理并独立列示于发票等外部凭证上,该餐饮支出即可依「餐费」相关规定扣除,最多可扣除50%。
税率及最低税负制
2017年税改将公司所得税自最高税率35%的累进制调整为21%单一税率制,并废除联邦层级的公司最低税负,但个人AMT制度并未废除。
跨国议题
境外股利免税
美国公司可扣除100%获配自其持股10%以上的境外被投资公司股利,但不得同时适用海外税额扣抵。
海外税额扣抵
已依所得来源国税法规定缴纳之所得税,得根据纳税义务人提出之所得来源国纳税凭证,就同一笔收入之美国应纳税额进行扣抵,但扣抵金额不得超过因加计国外所得,而依美国适用税率计算将增加之应纳税额。
境外无形资产所得
美国公司销售货物或提供劳务给海外顾客于美国境外使用,其「境外来源合格所得」可适用FDII特别扣除额。
受控外国公司相关规定
CFC是指由全部美国股东直接或间接持有50%以上股份之外国公司;「美国股东」为直接或间接持有该外国公司股份10%以上之美国个人或法人。只要CFC有「Subpart F所得」或「超额获利」,无论该CFC有无实际分配盈余,美国股东均须依投资比例于CFC获利年度认列所得计税,并向IRS申报所有CFC之资产及营运情形。
关系人交易
美国并无避风港原则,因此任何企业皆可能受到IRS要求出具移转订价合规之佐证文据。另外,母公司在美国之大型跨国集团须提交国别报告(CbCR),及所有大型集团公司需评估对关系人的支出是否适用防止税基侵蚀最低税负(BEAT)。
 申报及缴纳
美国公司所得税主要申报表为Form 1120。Form 1120为计算公司应课税所得及应纳税额之主要表格,需揭露资产负债表、股东权益表、主要股东类型及转投资公司信息,另有许多用以揭露美国公司营业活动的附表,例如:
外资持股比例达25%的美国公司,及在美国有营运活动之外国公司,均需提交Form5472申报其当年度与外国关系人之间交易的信息。
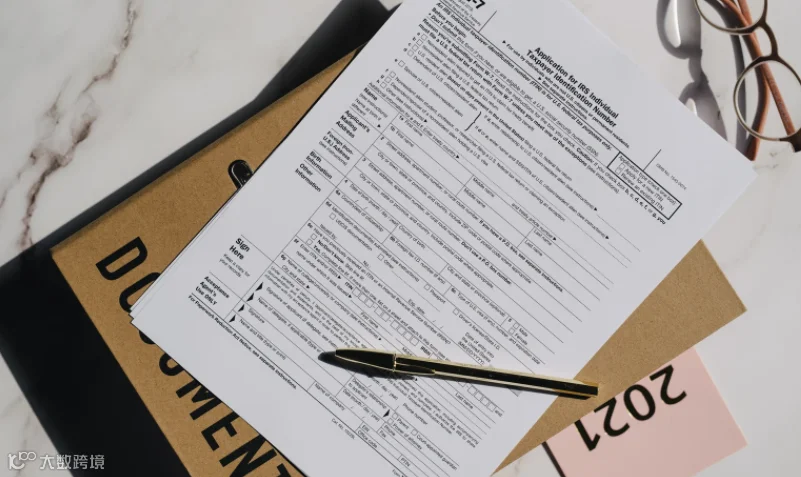
持有外国公司股权达10%之美国公司,必须透过Form 5471申报该外国公司之设立登记、股东身份及财务报表等信息,申报内容之详尽程度依前述持股比例是否超过50%等若干标准而定。
有研发费用支出并欲适用研发支出税额抵减者,需申报Form 6765。
美国公司所得税申报表系由纳税义务人自行填妥相关税表,邮寄纸本税表或于申报系统递交电子表单(e-Filing)完成申报。一般申报和税款缴纳截止日为4月15日,遇假日顺延至次一营业日;前述申报日最迟可展延至10月15日,但税款缴纳截止日(4月15日)则不得展延。
美国公司负有按季预缴之责任,若未按时预缴则于年度申报时需计算所漏预缴税款之滞纳利息及罚锾。
 其他联邦税
a. 联邦薪资扣缴
在美国聘用员工之企业负有就与员工薪资福利相关之税费之扣缴义务,列举如下:
依IRS年度薪资扣缴税额表自员工薪资代为扣缴个人所得税;联邦社会保险税(Social Security Tax)及医疗保险税(Medicare Tax)金额分别为员工薪资之12.4%及2.9%,均由雇主与员工各负担50%,员工负担之部分由雇主负责扣缴;

针对年度薪资超过USD200,000的员工,雇主需额外扣缴该名员工薪资总额之0.9%作为医保补充费;
雇主另需支付税率介于0.6%至6.0%之间的联邦失业保障税(FUTA Tax),如公司已按时缴纳州失业保障税(SUTA Tax),则可适用较低之FUTA Tax税率。
b. 关税及特种货物税
美国无增值税制度,但从事进出口或买卖燃料、烟酒等特定货品之美国公司需依货物类型及来源地课征关税及特种货物税。
想要了解更多关于美国企业税相关问题,欢迎与我们联系沟通,我们将联合税务专家为您提供更为细致的服务方案。