


审计报告的类型

无保留意见审计报告
当香港公司的账目经过会计师的严格审核与检查后,若确认账目和凭证完整且真实,能够准确反映公司的实际经营情况,会计师便会出具“无保留意见”的审计报告。
有保留意见审计报告
在某些特殊情况下,会计师可能会发现香港公司的账目及凭证所反映的财务状况存在某些问题,导致财务报表不能完全体现公司的实际经营情况。此时,会计师会出具“有保留意见”的审计报告。
否定意见审计报告
若会计师在审核过程中发现香港公司的财务报表和凭证存在重大缺陷或缺失,导致财务报表无法真实反映公司的实际经营状况,会计师会出具“否定意见”的审计报告。
无法表示意见审计报告
当香港会计师在审计过程中发现公司提供的财务账目及凭证存在严重缺失,仅凭现有材料无法对公司的真实经营情况做出准确判断时,会计师会拒绝发表评论,并出具“无法表示意见”的审计报告。

审计报告的必要性
香港地区法规要求
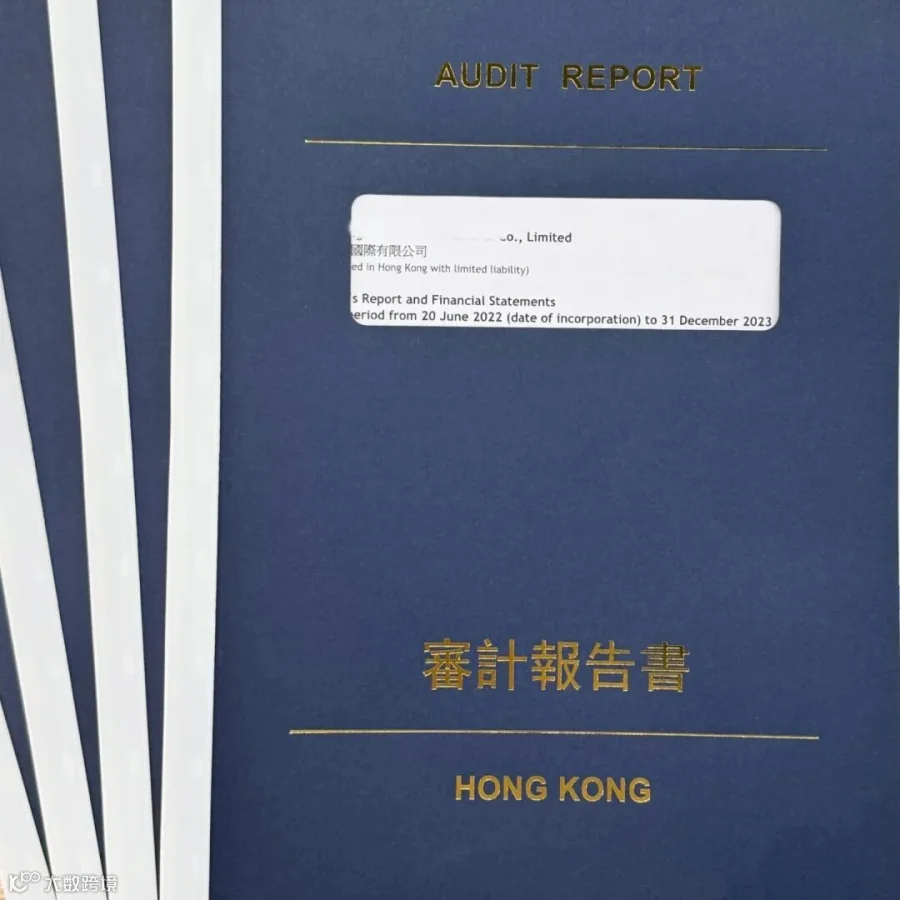
根据香港公司条例的规定,所有香港公司都需要按要求出具审计报告。这份报告由国际认可的注册会计师出具,政府在公司年审及宣告结束时都会以此为依据进行考察。


公信力报告
审计报告是向社会和特定部门(如银行)展示公司资产和运营情况的重要文件,能够交代公司的运营状况,增强公司的公信力。

股东了解运营情况
审计报告可以递交给公司股东,帮助股东全面了解公司的运营情况,从而做出明智的决策。

投资与筹资依据
审计报告是企业进行投资、筹资、上市及国内投资的有力依据,能够为企业的发展提供有力支持。

注销公司时的必要条件
对于运营满一年且有盈利的香港公司,在注销时都需要提供会计师出具的审计报告。
承接业务范围
离岸公司注册/开户/审计/年检/认证
俄罗斯/白俄开户及代收
免费开通香港离岸账户
义乌个体户注册及开户/结汇额度
香港/新加坡个人卡
www.xgylx.com