


3月1日,个人所得税年度汇算清缴开始之后,陆续有纳税人发现,本应可以减除的6万元减除额度为0.税务提示:您已在经营所得汇算清缴中填报了减除费用,不可重复扣除。如您需在综合所得年度汇算中填报,可先更正经营所得申报,否则上述项目将默认为0.

这种情况一般发生在既有综合所得(工资、劳务费、稿酬、特许使用权转让)收入,又有经营所得的纳税人身上。为什么会有经营所得呢?就是纳税人办理过个体工商户、个人独资企业、合伙企业。经营所得不参与综合所得汇算清缴,如果在经营所得年度申报中将一些可以抵扣的费用抵扣了,那么综合所得汇算清缴的时候,将不能再次抵扣。
那么会有什么影响呢?如果经营所得较高,那么这样抵扣是没问题的,甚至可以减少税负。如果名下的合伙企业只是个持股平台,平时压根就没有经营收入。那么,在综合所得中不能减除6万,损失就大了,到底影响有多大?我们来看一组数据。
年综合所得收入 (不考虑社保、专项附加扣除) |
实际应缴个税 |
不能抵扣情况下,应缴税 |
差额 |
60000 |
0 |
60000*3%=1800 |
1800 |
90000 |
(90000-60000)*3%=900 |
90000*10%-2520=6480 |
5580 |
180000 |
(180000-60000)*10%-2520=9480 |
180000*20%-16920=19080 |
9600 |
350000 |
(350000-60000)*20%-16920=41080 |
350000*25%-31920=55580 |
14500 |
450000 |
(450000-60000)*25%-31920=65580 |
450000*30%-52920=82080 |
16500 |
700000 |
(700000-60000)*30%-52920=139080 |
700000*35%-85920=159080 |
20000 |
1000000 |
(1000000-60000)*35%-85920=243080 |
1000000*45%-181920=268080 |
25000 |
看出来了么,在没有经营所得的情况下,综合所得能不能抵扣这6万元,结果是不是挺惊人?更有纳税人不仅这6万元的基本减除费用为0,专项附加扣除也因在经营所得中抵扣,而不能享受政策的优惠。
怎么办呢?改!可以联系合伙人企业去登陆申报系统,更改经营所得年报,在“是否在综合所得中扣除”选择“是”,否则将默认在经营所得中抵扣。现在问题又来了,很多合伙企业只是一个持股平台,联系谁解决根本不知道,或者即使找到人了,对方也不太清楚流程,再者,有的合伙企业已经税务注销了。怎么办?别急,可以自己动手解决。
1. 电脑端打开https://www.etax.chinatax.gov.cn/,打开手机APP个人所得税扫一扫登陆。
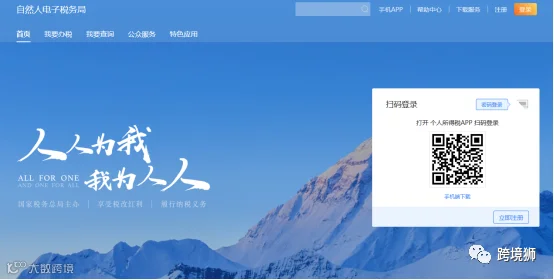
2. 找到我要查询-申报信息查询-申报查询(更正/作废申报),点击已完成,找到2021年经营所得个人所得税年度申报。点击右边查询按钮可以进入修改,也可以作废后,重新进入首页填报经营所得B表。

3. 点击查询,进入页面后,打开计税详情页面,点击修改进入修改页面。按照提示依次进入收入信息和调整事项填报,点击下一步,录入其他税前减免事项。是否均在综合所得申报中扣除,勾选“是”。(这一步是修改的核心,非常重要!),最后下一步,确认,完成。


4. 最后,进入我要办税页面,或者个人所得税APP端,就可以进行正常个人综合所得汇算清缴啦。

这个方法适用于经营所得为0 的纳税人,并且只能修改个人的抵扣信息。如果有经营收入,或者合伙人较多,还是建议联系企业财务人员变更经营所得抵扣项。
对于很多人来说,也许平时根本就没有关注过个人所得税,更不会想到主动去核实申报。现在是税务大数据时代,千万不可掉以轻心。所以,建议大家都去个人所得税系统里面看一眼,核实下信息是否正确。