


一、农产品收购和农产品销售普通发票
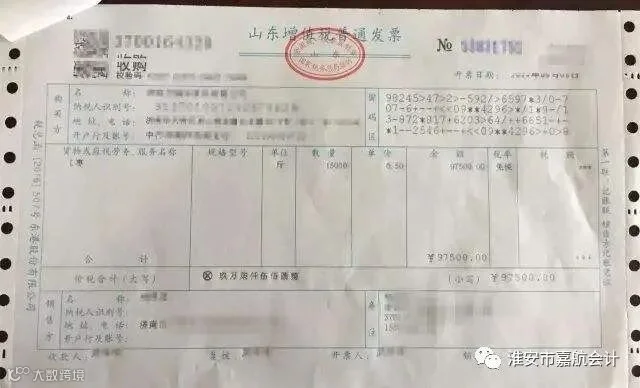
例外:纳税人从批发、零售环节购进适用免征增值税政策的蔬菜、部分鲜活肉蛋而取得的普通发票,不得作为计算抵扣进项税额的凭证。
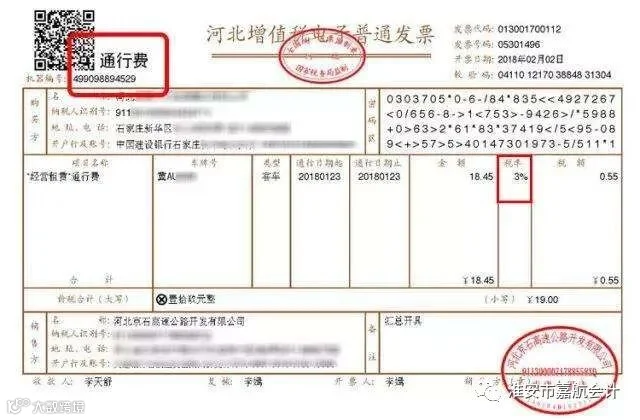
二、通行费普通发票
自2018年1月1日起,纳税人支付的道路通行费,按照收费公路通行费增值税电子普通发票上注明的增值税额抵扣进项税额。
纳税人支付的桥、闸通行费,暂凭取得的通行费发票上注明的收费金额按照下列公式计算可抵扣的进项税额:
桥、闸通行费可抵扣进项税额=桥、闸通行费发票上注明的金额÷(1+5%)×5%
三、旅客运输相关凭证
纳税人购进国内旅客运输服务,其进项税额允许从销项税额中抵扣。纳税人未取得增值税专用发票的,暂按照以下规定确定进项税额:
1.取得增值税电子普通发票的,为发票上注明的税额;增值税电子普通发票上注明的购买方“名称”“纳税人识别号”等信息,应当与实际抵扣税款的纳税人一致。
2.取得注明旅客身份信息的航空运输电子客票行程单的,为按照下列公式计算进项税额:航空旅客运输进项税额=(票价+燃油附加费)÷(1+9%)×9%

3.取得注明旅客身份信息的铁路车票的,为按照下列公式计算的进项税额:铁路旅客运输进项税额=票面金额÷(1+9%)×9%
4.取得注明旅客身份信息的公路、水路等其他客票的,按照下列公式计算进项税额:公路、水路等其他旅客运输进项税额=票面金额÷(1+3%)×3%
需要注意的是:“国内旅客运输服务”,限于与本单位签订了劳动合同的员工,以及本单位作为用工单位接受的劳务派遣员工发生的国内旅客运输服务。纳税人允许抵扣的国内旅客运输服务进项税额,是指纳税人2019年4月1日及以后实际发生并取得合法有效增值税扣税凭证注明的或依据其计算的增值税税额。
来源:中国会计视野
>>>淮安市嘉航会计服务有限公司
【专业快办】提供地址注册,3天拿证!
● 公司注册、变更、转让、注销
● 记账报税、验资审计、社保公积金
● 进出口权、食品经营、道路运输、危化品许可、建筑业资质办理
● 商标注册、高企申请、著作权申报
● 会计培训、财务外包、税收规划
24h服务热线:13852388198王经理
