


什么情况下发票可以作废?什么情况下不能作废?违规作废发票可能有哪些涉税风险?今天我们一起来说一说。
一、真实业务正常误开的发票,可以作废。极端情况,比如打印时发票串号了,这种情况可能等发现时已经错打很多份了。导致不得不连续作废多张发票。如遇该情形,发票也只能作废,但是为了减少以后不必要的风险和麻烦,作废前建议先主动联系税务主管机关或专管员,主动说明情况。发票可作废情形:
1、开票时发现错误的可即时作废
2、发票打串号,未开具发票号对应发票纸已打印,可空白发票作废
3、销售退回或服务中止,或发票信息填开错误,抵扣联当月即时退回,发票不跨月,且销售方未勾选认证,发票联次齐全。
4、发票没有备注栏
发票系统作废发票后,需在纸质专用发票上注明“作废”字样,并留存全部联次妥善保管。
跨月发票不可作废,只能红冲。
成品油发票不可作废,只能红冲。
电子发票不可作废,只能红冲。
二、发票作废的风险及情形
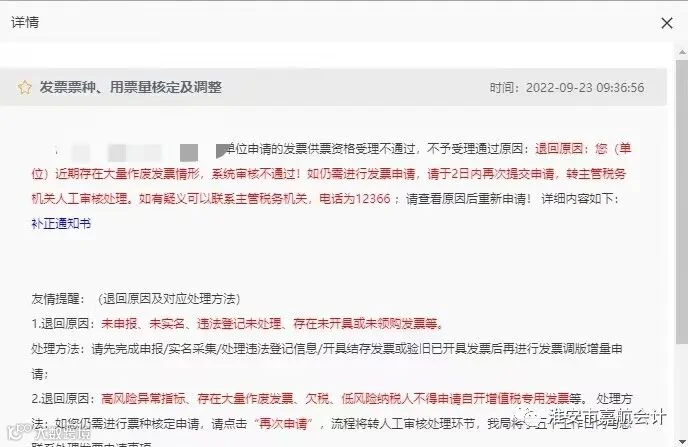
1、企业到月底,发现进项票不够了或者有的进项票月底前开不进来,为了控制增值税,就开始大量作废发票,认为反正税务以票控税,作废发票降低销项似乎成了控税的最直接方式。
殊不知,金税四期+增值税风险防控系统+税务大数据监管下,任何异常,都可能导致系统预警,税务稽查。一旦被稽查,税务虽然看上去是以票控税,但是会计的基本原则可是权责发生制,同样适用税务。业务来龙去脉理一理,最后免不了:
补缴税款;加收滞纳金甚至罚款;严重者移送司法机关。

本文政策依据:
1、《国家税务总局关于修订<增值税专用发票使用规定>的通知》<国税发(2006)156号)>
2、《国家税务总局关于红字增值税专用发票开具有关问题的公告》(国家税务总局公告2016年第47号)
3、《国家税务总局关于修改<中华人民共和国发票管理办法实施细则>的决定》(国家税务总局令第37号)
4、《国家税务总局关于成品油消费税征收管理有关问题的公告》(国家税务总局公告2018年第1号)
