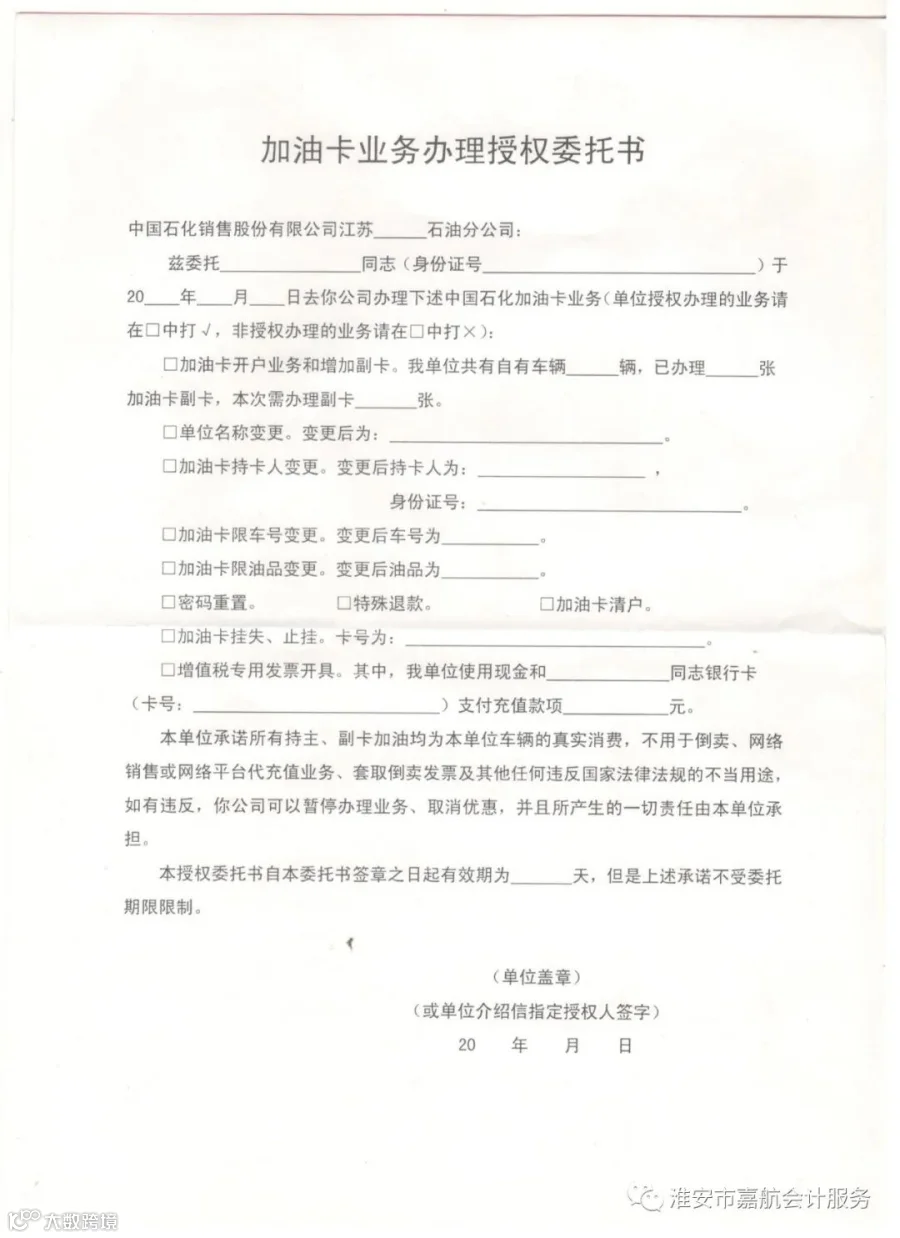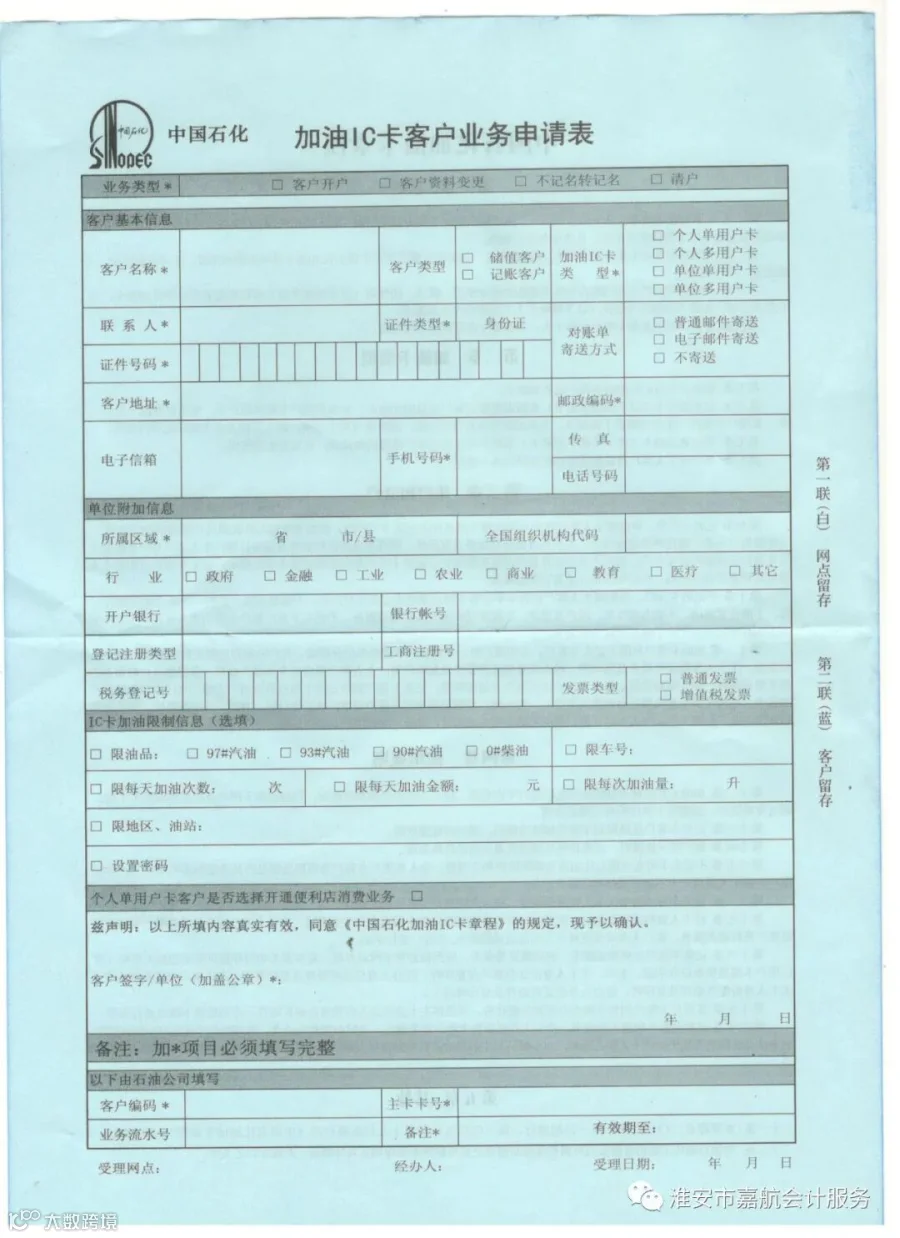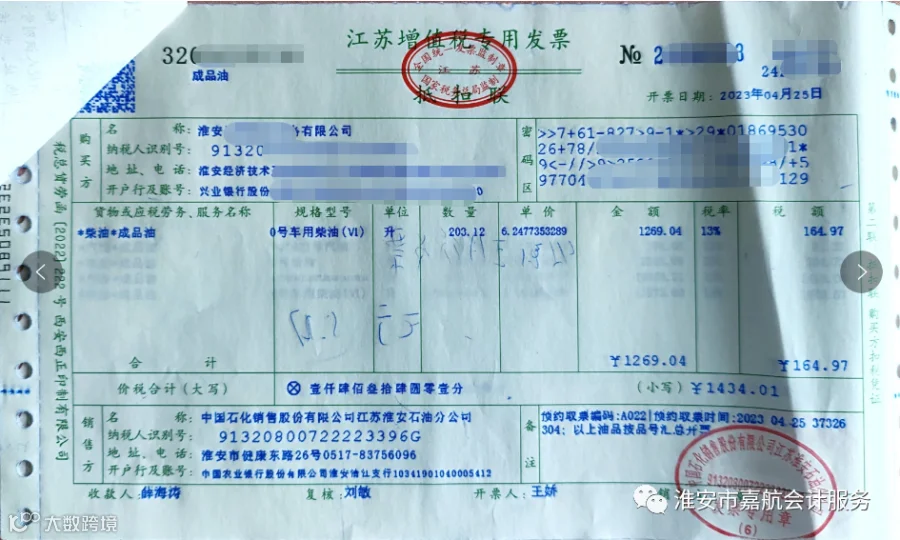
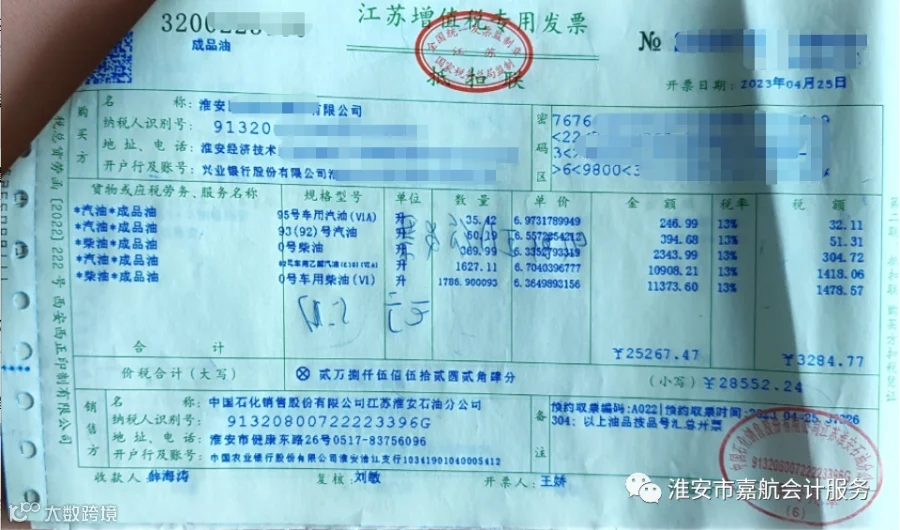
《成品油零售加油站增值税征收管理办法》(国家税务总局令第2号)第十二条规定,发售加油卡、加油凭证销售成品油的纳税人(以下简称“预售单位”)在售卖加油卡、加油凭证时,应按预收账款方法作相关账务处理,不征收增值税。预售单位在发售加油卡或加油凭证时开具普通发票,如购油单位要求开具增值税专用发票,待用户凭卡或加油凭证加油后,根据加油卡或加油凭证回笼记录,向购油单位开具增值税专用发票。接受加油卡或加油凭证销售成品油的单位与预售单位结算油款时,接受加油卡或加油凭证销售成品油的单位根据实际结算的油款向乐手单位开具增值税专用发票
因此,凭卡加油后,可以向售卡单位要求开具增值税专用发票。
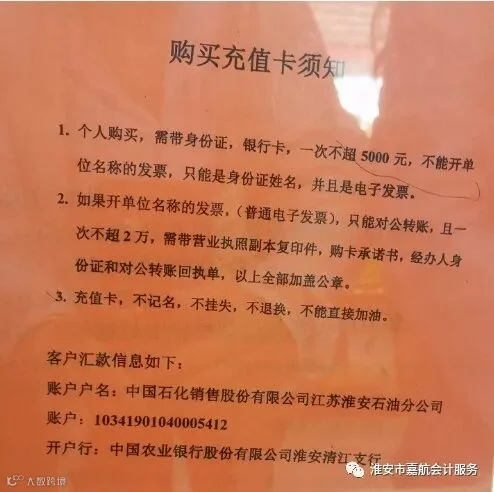
购买充值卡须知
个人购买,需带身份证,银行卡,一次不超 5000 元,不能开单位名称的发票,只能是身份证姓名,并且是电子发票
2. 如果开单位名称的发票,(普通电子发票),只能对公转账,且一次不超 2 万,需带营业执照副本复印件,购卡承诺书,经办人身份证和对公转账回执单,以上全部加盖公章。
3.充值卡,不记名,不挂失,不退换,不能直接加油