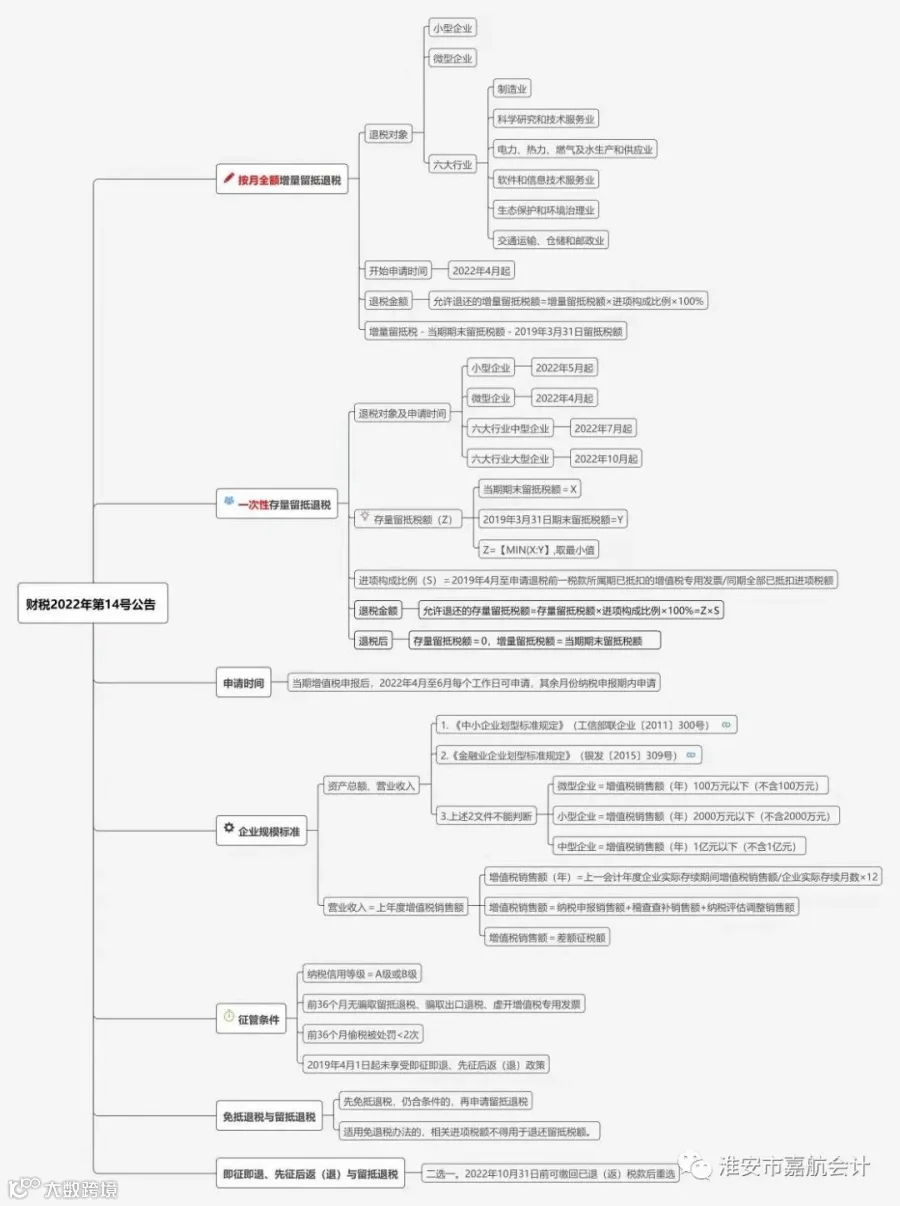
详细的政策,可以看下这个思维导图:
1、什么是留底退税?
增量留抵税额,是指与2019年3月底相比新增加的期末留抵税额。满足一定条件后,即可退还相应的增量留抵税额。
增值税留抵退税的根源是解决企业进项税额长期大于销项税额这一问题,该政策是深化增值税改革,推进实质性减税的一项重要措施,增加企业流动资金,有利于企业纾shu困资金、降低融资成本。
通俗的讲,就是:企业取得了很多进项,比如:企业购买了机器设备,但是,销售并没有那么快的增长,这个机器设备的进项税要很长时间才能抵扣完。那么,为了让企业有更好的现金流,把这些还没有来得及抵扣的部分增值税先退还给企业。正常情况下,允许60%的进项税抵扣。
根据最新的政策,对所有符合条件的小微企业一次性退还存量留抵税额,并放宽增量留抵退税条件,将增量留抵税额退还比例由60%提高到100%,就是全部退还。
这是一个鼓励企业,尤其是鼓励制造业的好政策,相当于提前给企业一笔现金流。但是,必须说明,这只是提前预支现金流,后面销售量上来后,已经留底退的部分不能再抵扣进项增值税。
2、留底退税与财政返还的区别
留底退税的本质是国家允许你用留底税额来暂时融资。所以,留底退税不是财政返还。两者的区别在于:
(1) 留底退税对企业的价值是:资金的时间价值,而财政返还是企业的营业外收入
(2) 留底退税是税务行为,不管进项来自哪里,只要符合条件,就可以退税;但是财政返还是财政扶持行为,只有当地政府的入库财政收入,才可以用来扶持企业发展。
3、 留底退税的条件有哪些?
自2019年4月1日起,同时符合以下条件的纳税人,可以向主管税务机关申请退还增量留抵税额:
(1)自2019年4月税款所属期起,连续六个月(按季纳税的,连续两个季度)增量留抵税额均大于零,且第六个月增量留抵税额不低于50万元;
(2)纳税信用等级为A级或者B级;
(3)申请退税前36个月未发生骗取留抵退税、出口退税或虚开增值税专用发票情形的;
(4)申请退税前36个月未因偷税被税务机关处罚两次及以上的;
(5)自2019年4月1日起未享受即征即退、先征后返(退)政策的。

4、如何办理留抵退税?
(1)提前做了很多准备工作,比如:确保企业连续6个月的增量留底税额大于0,努力让企业的信用级别达到B级。如果事先不做好这些工作,就不符合留底退税的条件,税务就不可能审批通过。
(2) 跟税务局充分沟通,并写好《留底退税申请》,把企业的真实业务表达清楚,并列出企业针对留底退税的三项条件。